Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
Ayda 3.000 TL ile 5 ve 10 yılda finansal özgürlüğe ulaşma rehberi
Düzenli bir gelir kapısı açmak için devasa sermayelere ihtiyaç duyduğunuz devir kapandı. Her ay kenara ayıracağınız 3.000 TL’lik küçük bir tasarrufu Borsa İstanbul’un temettü şampiyonlarıyla birleştirdiğinizde, 10 yılın sonunda yıllık 385.000 TL’lik pasif gelir üreten bir finansal makine inşa etmeniz matematiksel olarak mümkün.
Bileşik Getirinin Gücü: Küçük Adımların Büyük Etkisi
Temettü emekliliği, sadece hisse biriktirmek değil, zamanın ve bileşik getirinin kaldıraç gücünü kullanmaktır. Ayda 3.000 TL yatırım yapan bir birey, yıllık 36.000 TL ana para girişine ek olarak, temettü verimi %10 civarında olan (temettü verimi + büyüme) bir portföy ile sermayesini katlar. İlk yıl 140.000 TL’lik bir portföy büyüklüğüne ve 14.000 TL yıllık temettü gelirine ulaşmak, sistemin dişlilerinin dönmeye başladığı noktadır.
İkinci yıla gelindiğinde, alınan temettülerin tekrar aynı şirketlerin paylarına yatırılmasıyla portföy 320.000 TL seviyesine yükselir. Burada kritik olan, dışarıdan eklenen ana paranın yanı sıra temettüden gelen nakit akışının da artık ‘çalışan’ bir sermayeye dönüşmesidir. Üçüncü yıl sonunda 580.000 TL’ye ulaşan toplam değer, artık yıllık 58.000 TL’lik bir pasif nakit akışı sağlamaya başlar.
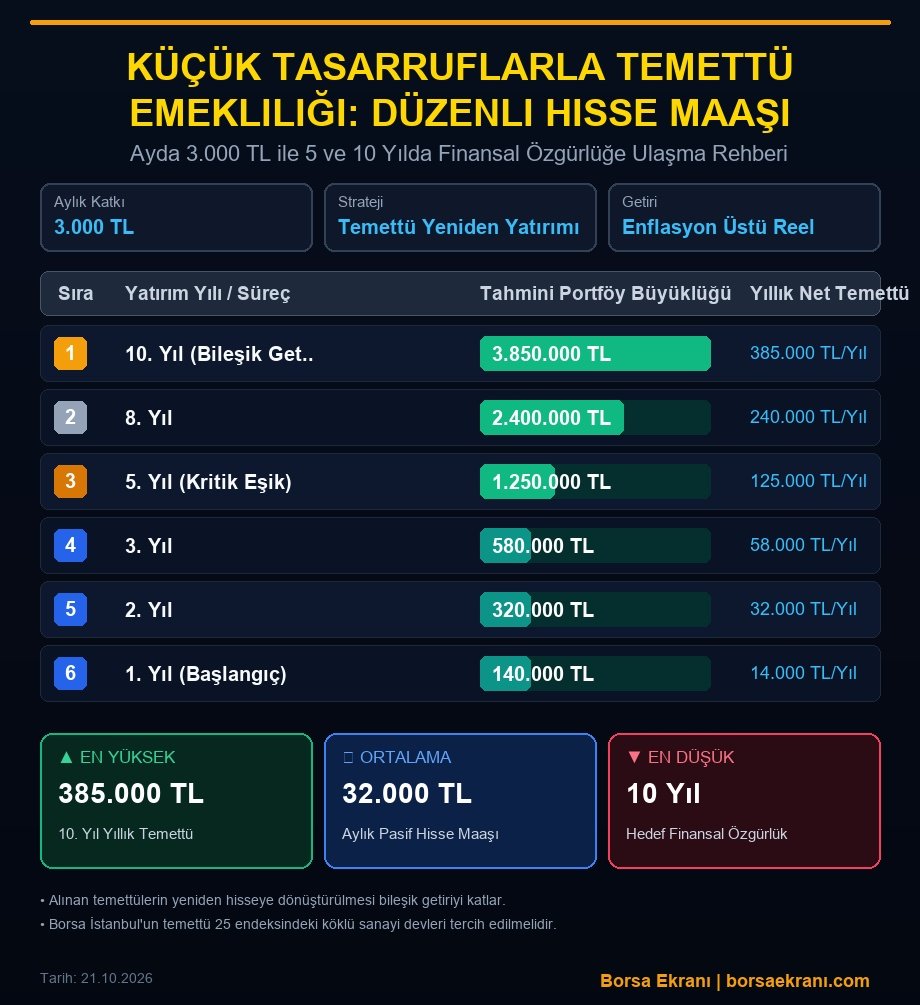
Tam boyutta incelemek ve yakınlaştırmak için görselin üzerine tıklayabilirsiniz.
Kritik Eşik: 5. Yılda Finansal Dönüm Noktası
Beşinci yıl, yatırımın ‘momentum’ kazandığı evredir. Bu noktada portföy büyüklüğü 1.250.000 TL seviyesine dayanır. Yıllık 125.000 TL temettü geliri, artık aylık 10.000 TL civarında bir ‘hisse maaşı’ anlamına gelir. Bu aşama, yatırımcının psikolojik olarak ‘oyunda kalma’ isteğini perçinlediği ve yatırımın kendi kendini finanse ettiği eşiktir.
Beş yılın sonunda ulaşılan bu rakamlar, sadece nakit birikimini değil, doğru şirket seçimi ile sağlanan fiyat artışlarını da temsil eder. Borsa İstanbul’da faaliyet karını düzenli artıran, borçluluk oranı düşük ve nakit akışını hissedarına temettü olarak dağıtma kültürüne sahip sanayi devleri, bu büyümenin ana motorudur.
10 Yıllık Maraton: Finansal Özgürlüğe Giden Yol Haritası
Sekizinci yıla gelindiğinde 2.400.000 TL’ye ulaşan portföy, yıllık 240.000 TL temettü geliri üreterek yatırımcıyı asgari ücretin çok üzerinde bir aylık pasif gelire taşır. 10. yılın sonunda ise 3.850.000 TL’lik devasa bir büyüklük ve yıllık 385.000 TL temettü geliri, yani aylık yaklaşık 32.000 TL’lik bir maaş, finansal özgürlüğün anahtarını sunar.
Bu hesaplamalar, temettülerin stopaj kesintisi sonrası yeniden yatırıma dönüştüğü varsayımıyla (reinvest) yapılmıştır. Yatırımcıların burada dikkat etmesi gereken en önemli husus, şirketlerin temettü dağıtma alışkanlıklarının sürekliliğidir. Son 10 yılda kesintisiz temettü veren Ereğli, Tüpraş, Ford Otosan veya İş Yatırım gibi şirketlerin geçmiş performansları, bu stratejinin Türkiye piyasasında nasıl çalıştığını kanıtlayan somut örneklerdir.
Stratejik Hata Payları ve Uzman Uyarısı
Temettü emekliliği bir ‘zengin olma’ aracı değil, bir ‘zengin kalma ve sürdürülebilir gelir yaratma’ stratejisidir. Yatırımcıların en büyük hatası, yüksek temettü verimi sunan ancak iş modeli bozulan şirketlere saplanıp kalmaktır. Temettü verimi kadar, şirketin ‘Free Cash Flow’ yani serbest nakit akışının ne kadarının yatırımlara ve temettü ödemelerine gittiği analiz edilmelidir.
Ayrıca, enflasyonist dönemlerde hisse fiyatlarındaki oynaklık yatırımcıyı paniğe sevk edebilir. Ancak temettü yatırımcısının hedefi hisse fiyatı değil, pay başına düşen temettü miktarıdır. Hisse fiyatı düştüğünde, aynı 3.000 TL ile daha fazla adet hisse almak, aslında emeklilik tablonuzu hızlandıran bir avantajdır.
Analiz: Temettü odaklı bu model, geleneksel mevduat veya altın yatırımından ziyade, kurumsal ortaklık kültürüne dayalı uzun vadeli bir servet inşasıdır. Türkiye piyasasında reel getiriyi enflasyon karşısında korumanın en güvenli yolu, kârını paylaşan ‘temettü aristokratlarına’ ortak olmaktır. 10 yıllık bu plan, sabrın nakit akışına dönüştüğü bir matematiksel kesinliktir; ancak başarının anahtarı, piyasadaki günlük gürültüye rağmen her ay istikrarlı bir şekilde ‘hisse maaşı’ biriktirmeye devam etme disiplinidir.