Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
Yargıtay kararları ve Tüketici Hakem Heyeti ile kart ücreti iadesi adımları
Cüzdanınızdaki kredi kartı ekstrelerine yansıyan üyelik ücretleri kaderiniz değil. Yargıtay’ın emsal kararları ve e-Devlet üzerinden yürütülecek birkaç dakikalık yasal işlemle, bankaların haksız olarak kestiği aidatları tek kuruş kesinti olmadan hesabınıza geri yatırabilirsiniz.
Kredi Kartı Aidatları Hangi Yasal Dayanakla Kesiliyor?
Türkiye’deki bankacılık sektöründe milyonlarca kart hamili, yıl dönümlerinde ekstrelerinde ‘Kart Aidatı’ veya ‘Üyelik Ücreti’ kalemiyle karşılaşıyor. 6502 sayılı Tüketicinin Korunması Hakkında Kanun ve ilgili Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) yönetmelikleri, bankaların kart aidatı almasına belirli şartlar altında izin verse de, bu durum tüketicinin hak arama özgürlüğünü ortadan kaldırmıyor. Kanunen bankalar, kart hamillerine aidatsız yani ‘sade’ bir kredi kartı seçeneği sunmakla mükelleftir. Eğer banka size bu alternatifi sunmadan ve açık onayınızı almadan aidat yansıtıyorsa, bu tahsilat hukuka aykırı nitelik taşımaktadır.
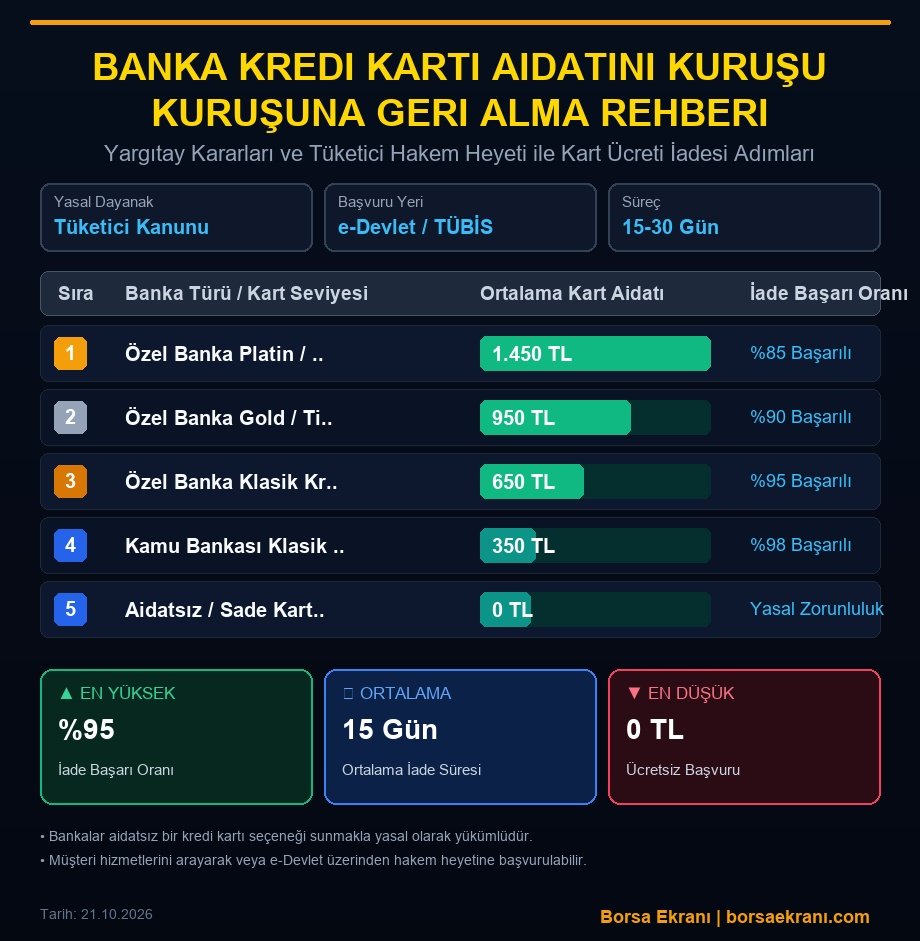
Sektör verilerine göre, kart sınıfı yükseldikçe bankaların talep ettiği aidat bedelleri de katlanıyor. Özel bankaların sunduğu prestijli segmentteki Platin ve Metal kartlar için yıllık 1.450 TL’ye varan aidatlar talep edilirken, bu kartlarda tüketicilerin hakem heyetleri üzerinden paralarını geri alma başarısı %85 seviyesinde seyrediyor. Özel bankaların Gold veya ticari segment kartlarında ise 950 TL’lik aidat ücretleri görülüyor ve bu grupta geri alma başarı oranı %90’a ulaşıyor. Klasik tip bireysel kredi kartlarında ise tablo tüketici lehine katlanarak artıyor.
Tam boyutta incelemek ve yakınlaştırmak için görselin üzerine tıklayabilirsiniz.
Kart Sınıflarına Göre İade Oranları ve Fiyat Skalası
Finansal tüketiciler için hazırladığımız maliyet ve başarı analizi tablosu, hangi kart türünde ne kadar şansınız olduğunu net bir şekilde ortaya koyuyor. Özel bankaların standart Klasik Kredi Kartı aidatları ortalama 650 TL civarındadır ve Tüketici Hakem Heyetleri bu gruptaki başvurularda %95 oranında tüketiciyi haklı bulmaktadır. Kamu bankalarının klasik kredi kartlarında ise tablo daha da lehtedir; ortalama 350 TL olan bu aidatların iadesinde hakem heyeti onay oranı %98’e dayanmaktadır. Tamamen yasal bir hak olan Aidatsız / Sade Kart Seçeneği ise 0 TL maliyetle, aidat ödemek istemeyenler için yasal bir zırh oluşturur.
Bankalar, bu aidatları genellikle kullanıcılara sundukları puan, mil veya lounge erişimi gibi ‘ek faydalar’ karşılığında tahsil ettiklerini savunurlar. Ancak Yargıtay 13. Hukuk Dairesi ve ilgili üst mahkeme içtihatları, sözleşmelerin haksız şart içerdiğini ve tüketicinin fiilen kullanmadığı ya da karşılığını almadığı tek taraflı üyelik ücretlerinin iade edilmesi gerektiğine hükmetmiştir. Dolayısıyla, kartınızla hiç mil kazanmamış ya da puan harcamamış olmasanız bile, bu aidatların tamamını yasal faiziyle birlikte talep etme hakkına sahipsiniz.
e-Devlet Üzerinden Tüketici Hakem Heyetine Başvuru Adımları
Kredi kartı aidatını geri almanın en pratik, masrafsız ve hızlı yolu e-Devlet kapısı entegrasyonuyla çalışan Tüketici Bilgi Sistemi’dir (TKS). İlk olarak, aidatın kesildiği döneme ait kredi kartı ekstresini dijital ortamda PDF formatında bilgisayarınıza veya telefonunuza indirmelisiniz. Ekstrenin üzerinde kesilen aidat tutarının ve ilgili işlemin net bir şekilde görünmesi, sürecin kusursuz ilerlemesi için kritik bir öneme sahiptir.
e-Devlet sistemine T.C. kimlik numaranız ve şifrenizle giriş yaptıktan sonra arama çubuğuna ‘Tüketici Hakem Heyeti Başvurusu’ yazarak ilgili Ticaret Bakanlığı hizmetine ulaşırsınız. Yeni başvuru oluştur sekmesinden, ikametgahınızın bulunduğu ilçedeki Tüketici Hakem Heyeti’ni seçerek kartı veren bankanın bilgilerini sisteme girersiniz. Uyuşmazlık türü olarak ‘Kredi Kartı Üyelik Ücreti’ni seçip, ödediğiniz net tutarı rakamsal olarak yazdıktan sonra indirdiğiniz ekstre PDF dosyasını sisteme kanıt belge olarak yükleyerek başvurunuzu saniyeler içinde tamamlayabilirsiniz.
Bankaya İtiraz Dilekçesi ve Müşteri Hizmetleri Taktikleri
Tüketici Hakem Heyeti’ne gitmeden önce bankanın müşteri hizmetleri veya mobil şubesi üzerinden hızlıca sonuç almak da mümkündür. Bankaların çağrı merkezini arayarak veya yazılı talep oluşturarak ‘6502 sayılı kanunun ilgili maddesi gereğince, tarafımdan tahsil edilen üyelik ücretinin haksız şart teşkil ettiğini, aksi takdirde yasal haklarımı kullanarak TTH’ye başvuracağımı’ belirtmeniz genellikle süreci hızlandırır. Bankalar, hakem heyeti nezdinde dosya masrafı ve avukatlık ücreti ödememek adına, 1.450 TL’ye varan tutarları sıklıkla birkaç gün içinde ekstreye iade veya bonus olarak karta yansıtmaktadır.
Eğer banka çağrı merkezi olumsuz dönüş yaparsa veya talebinizi reddederse, kesinlikle pes etmeyin. Bankanın red mesajı veya e-posta yazışması, Tüketici Hakem Heyeti’ne sunulacak en güçlü kanıtlardan biridir. Hakem heyetleri, yasal düzenlemeler gereği tüketicinin lehine karar vermekte olup, yoğunluğa bağlı olarak 1 ila 3 ay içerisinde paranızı bankadan faiziyle birlikte tahsil etmenizi sağlayan bağlayıcı bir ilam üretmektedir.
Analiz: Bankacılık sektöründe dijitalleşmenin ve müşteri rekabetinin doruğa çıktığı bu dönemde, aidat gelirleri bankalar için hâlâ önemli bir gizli kâr kalemi olmaya devam ediyor. Ancak bilinçli tüketici profili ve e-Devlet gibi bürokratik engelleri kaldıran dijital altyapılar sayesinde, haksız kazanç sağlayan bu tarz masraflar tarihe karışıyor. Finansal okuryazarlığın sadece yatırım yapmaktan ibaret olmadığını, aynı zamanda cepten çıkan haksız kuruşların hesabını sormakla başladığını unutmamak gerekiyor. Yasal haklarınızı eksiksiz bilmek ve bu süreçleri kararlılıkla işletmek, bireysel bütçenizi korumanın en akıllıca yoludur.