Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
Ayda 3.000 TL ile 5 ve 10 Yılda Finansal Özgürlüğe Ulaşma Rehberi
Borsa İstanbul’da her ay düzenli olarak kenara ayıracağınız küçük tasarruflarla, bileşik getirinin muazzam gücünü arkanıza alarak 10 yılın sonunda 3.850.000 TL’lik bir portföye ve yıllık 385.000 TL pasif gelire ulaşabilirsiniz. Finansal özgürlüğün şifrelerini ve adım adım temettü emekliliği stratejisini Borsa Ekranı olarak masaya yatırdık.
Küçük Adımlarla Başlayan Büyük Finansal Devrim
Enflasyonist ortamda nakit birikimlerini korumak her geçen gün zorlaşırken, sermaye piyasaları orta ve uzun vadeli düşünen yatırımcılara eşsiz fırsatlar sunuyor. ‘Temettü emekliliği’ olarak adlandırılan ve şirket karlarından ortaklara dağıtılan nakit temettülerin yeniden hisse alımında kullanılmasına dayanan bu sistem, bugünün küçük tasarruflarını yarının garanti maaşına dönüştürüyor. Ayda sadece 3.000 TL gibi, dışarıda harcanan ufak bütçelerle bile ayrılabilecek bir rakamla Borsa İstanbul’un köklü ve düzenli temettü ödeyen şirketlerine ortak olmak mümkündür.
Bu stratejinin temelinde ‘kartopu etkisi’ yatar. İlk yıllarda elde edilen temettü gelirleri gözünüze küçük gelebilir; ancak bu temettülerle her yıl portföye eklenen yeni lotlar (hisseler), sonraki yıllarda katlanarak büyüyen bir nakit akışı makinesi yaratır. Borsa İstanbul’da enerji, holding, perakende ve havacılık sektörlerinde temettü verimliliği yüksek şirketlerin tarihsel verileri incelendiğinde, disiplinli bir yatırımcının 1. yılın sonunda 140.000 TL portföy büyüklüğüne ve 14.000 TL yıllık temettü gelirine ulaşabileceği matematiksel bir kesinliktir.
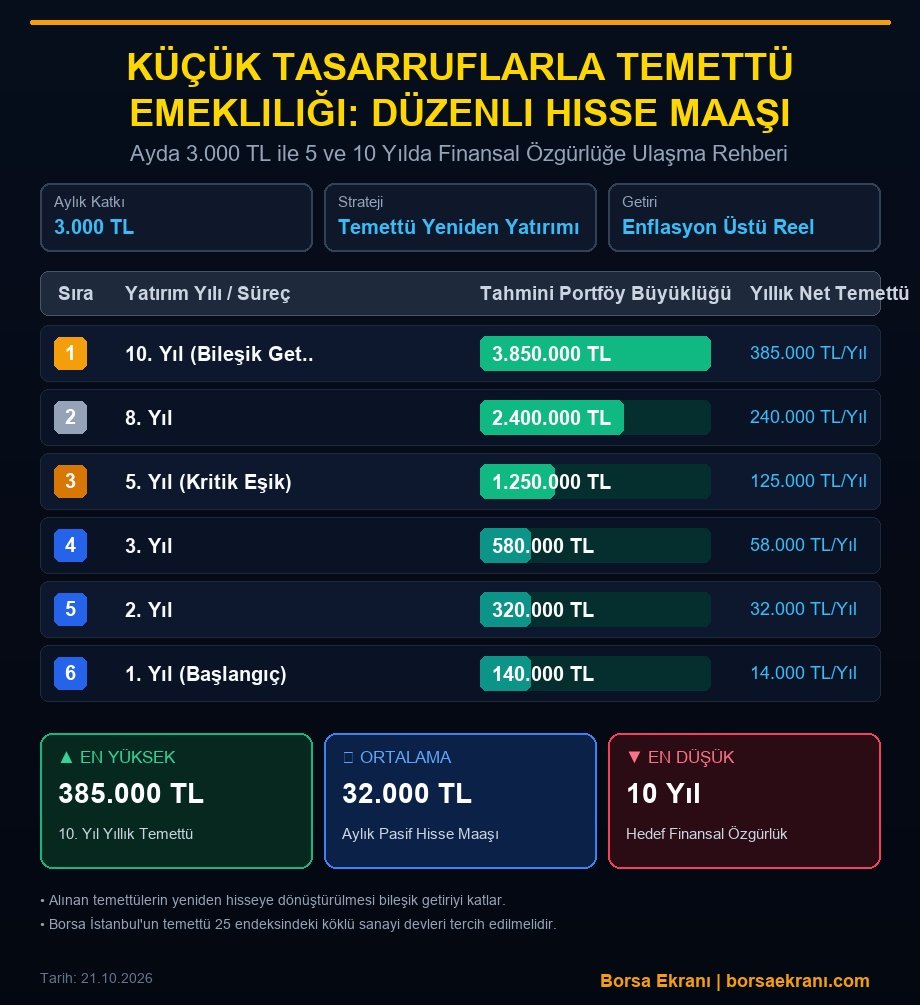
Tam boyutta incelemek ve yakınlaştırmak için görselin üzerine tıklayabilirsiniz.
Yıllara Göre Bileşik Getiri ve Servet Büyüme Tablosu
Temettü emekliliğinde zaman en büyük müttefiktir ve grafikler üstel olarak yukarı yönlü bir ivme kazanır. Sistemin 2. yılında yapılan düzenli eklemeler ve yeniden yatırıma dönüştürülen temettülerle birlikte portföy büyüklüğü 320.000 TL seviyesine tırmanırken, yıllık temettü geliri de 32.000 TL’ye ulaşır. Bu aşamada kazanılan temettüler, artık her ay yapılan bireysel tasarrufların bir kısmını tek başına finanse edebilecek güce erişir.
Zaman ilerledikçe ivme hız kazanır; 3. yılın sonunda 580.000 TL portföy değeri ve 58.000 TL yıllık pasif gelir elde edilir. Kritik eşik olarak kabul edilen 5. yıl geride bırakıldığında ise yatırımcının önünde 1.250.000 TL’lik devasa bir portföy ve yılda 125.000 TL düzenli hisse maaşı durmaktadır. 8. yıla gelindiğinde portföy 2.400.000 TL’ye (240.000 TL/yıl) ulaşarak çalışmaya bağlı gelir bağımlılığını kökten sarsmaya başlar.
10. Yıl Zirvesi: Finansal Özgürlük ve Yıllık 385 Bin TL Pasif Gelir
Sistemin zirve noktası olan 10. yıl, disiplinli bir yatırımcının hayatının dönüm noktasıdır. Düzenli aylık 3.000 TL’lik eklemeler ve temettülerin anapara ile birlikte yeniden değerlendirilmesi sayesinde 10. yılın sonunda toplam portföy büyüklüğü 3.850.000 TL rekor seviyesine ulaşır. Bu büyüklükteki bir portföyün ortalama yüzde 10 temettü verimliliği ile sağladığı yıllık nakit akışı tam 385.000 TL’dir.
Ortaya çıkan bu 385.000 TL’lik yıllık temettü geliri, aylık bazda yaklaşık 32.000 TL’lik net bir pasif maaş anlamına gelir. Bu aşamada yatırımcı, artık ana maaş gelirine bağımlı kalmadan, şirketlerin karlarından elde ettiği payla hayatını idame ettirebilecek finansal bağımsızlığa resmi olarak kavuşmuştur. Üstelik şirketlerin büyümesiyle birlikte bu rakamlar her geçen yıl enflasyonun üzerinde artış gösterme potansiyeline sahiptir.
Doğru Şirket Seçimi ve Portföy Çeşitlendirmesinin Püf Noktaları
Temettü emekliliğinde başarılı olmanın en kritik kuralı ‘tek atımlık kurşun’ atmmamak ve portföyü en az 4-5 farklı sektöre dağıtmaktır. Sadece tek bir şirketin hissesine yatırım yapmak, olası sektörel krizlerde tüm planı riske atabilir. Enerji, demir-çelik, telekomünikasyon, perakende ve holdingler gibi farklı iş kollarında faaliyet gösteren, son 5-10 yıldır kesintisiz temettü ödeme alışkanlığına sahip şirketler radarımıza girmelidir.
Borsa uzmanları, yatırımcıların sadece yüksek temettü verimine (dividend yield) değil, aynı zamanda şirketin temettü dağıtma istikrarına ve bedelsiz potansiyeline de odaklanması gerektiğinin altını çiziyor. Nakit akışı güçlü, döviz borcu bulunmayan veya düşük olan, özkaynak karlılığı yüksek şirketler seçildiğinde, hem hisse fiyatı uzun vadede yukarı yönlü artar hem de her yıl hesaba yatan temettü tutarları katlanarak büyür.
Analiz: Küçük tasarruflarla temettü emekliliği, zenginleşmenin bir gecede gerçekleşen bir piyasa vurgunu değil, zamanın ve bileşik getirinin akılcı kullanımıyla inşa edilen stratejik bir süreç olduğunu kanıtlamaktadır. Ayda 3.000 TL gibi mütevazı bir bütçeyi doğru hisse senetlerine yönlendirmek, 10 yıl gibi finansal anlamda kısa bir sürede 3.850.000 TL servet ve yıllık 385.000 TL pasif gelir yaratmaktadır. Borsa İstanbul’un dalgalı yapısından korkmak yerine, düşüşleri birer ‘maliyet düşürme ve ucuz lot toplama fırsatı’ olarak gören yatırımcılar, geleceğin finansal özgürlük anıtını bugünden dikmektedir. Unutmayın; en iyi yatırım zamanı 10 yıl önceydi, ikinci en iyi yatırım zamanı ise bugündür.