Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
Yargıtay kararları ve Tüketici Hakem Heyeti ile kart ücreti iadesi adımları
Cüzdanınızdan silinen kredi kartı aidatlarını yasal haklarınızı kullanarak tek kuruş bırakmadan geri alabilirsiniz. Yargıtay emsal kararları ve e-Devlet üzerinden yürütülen pratik süreçlerle paranızı hesabınıza aktarmanın tüm püf noktaları bu rehberde.
Kredi Kartı Aidatları ve Sektörel Fiyat Skalası
Türkiye’deki finans sektöründe milyonlarca kart hamilinin her yıl düzenli olarak ödediği kredi kartı üyelik aidatları, bankaların önemli gayri safi kâr kalemleri arasında yer alıyor. Kart türlerine ve segmentlerine göre belirlenen bu aidat tutarları, enflasyonist ortamla birlikte son yıllarda ciddi bir ivmeyle tırmandı. Özel bankaların sunmuş olduğu prestij odaklı Platin ve Metal kart sınıflarında yıllık aidat bedelleri ortalama 1.450 TL seviyelerine kadar dayanırken, bu segmentteki kart sahiplerinin yasal yollarla iade alma başarı oranı yüzde 85 civarında seyrediyor.
Orta segment olarak kabul edilen Özel Banka Gold ve ticari kredi kartlarında ise yıllık üyelik ücretleri 950 TL bandında şekilleniyor. Bu gruptaki tüketicilerin Tüketici Hakem Heyetlerine yaptığı başvurularda yüzde 90 oranında lehte sonuçlar alınıyor. Klasik tip bireysel kredi kartlarında ise tablo daha net: Özel bankalarda 650 TL olan yıllık aidat için başvuruların yüzde 95’i olumlu sonuçlanırken, kamu bankalarının klasik kartlarında kesilen 350 TL’lik aidatların geri alınma oranı yüzde 98 gibi ezici bir üstünlüğe ulaşıyor. Bankalar 5464 sayılı Banka Kartları ve Kredi Kartları Kanunu gereği, hamillere aidatsız yani ‘sade kart’ seçeneği sunmakla yasal olarak yükümlüdür ve bu kartlardan 0 TL aidat alınır.
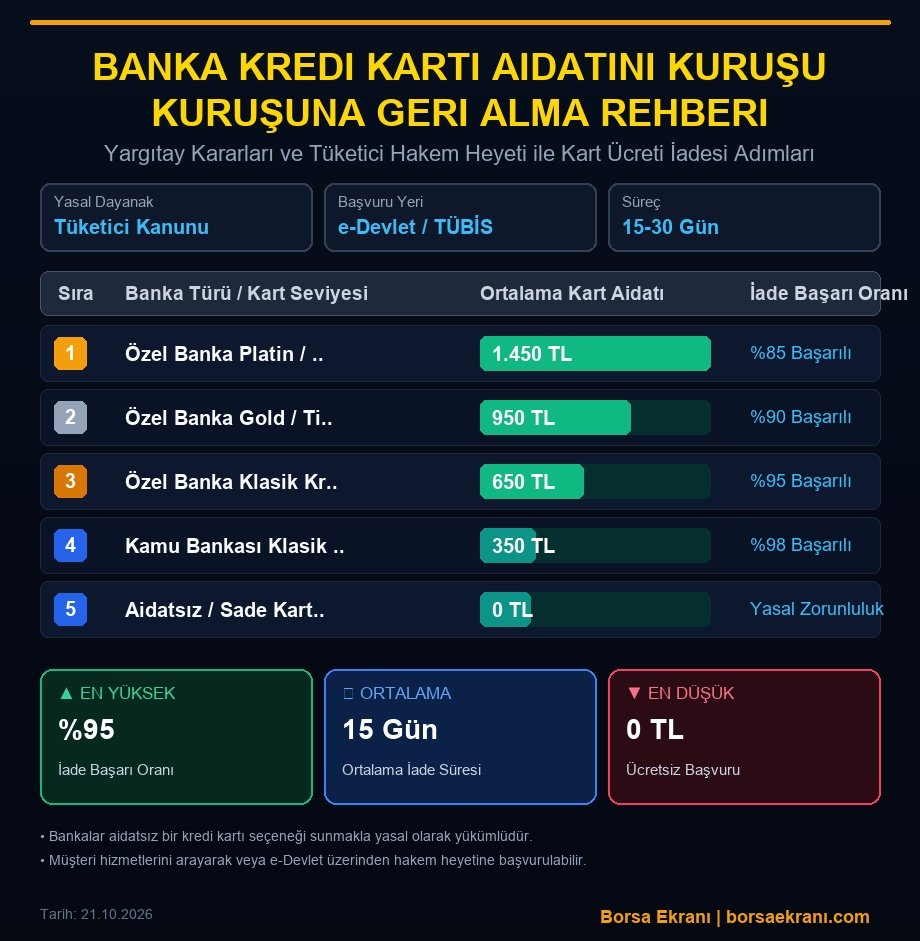
Tam boyutta incelemek ve yakınlaştırmak için görselin üzerine tıklayabilirsiniz.
Yasal Dayanaklar ve Yargıtay Emsal Kararları
Tüketicilerin bankalara karşı en büyük kozu, Borçlar Kanunu ve Tüketicinin Korunması Hakkında Kanun’un ilgili maddeleridir. Yargıtay’ın yerleşik içtihatlarına göre, kredi kartı üyelik aidatı ‘haksız şart’ niteliği taşımaktadır. Bankanın kart hamiline sunduğu hizmetin karşılığında zaten üye iş yerlerinden komisyon ve işlem ücreti aldığı, bunun yanı sıra karttan yapılan alışverişlerden faiz geliri elde ettiği gerçeği göz önüne alındığında, ek bir üyelik aidatı alınması hukuki dayanaktan yoksun bulunuyor.
Tüketici mahkemeleri ve Hakem Heyetleri, bankaların sunduğu üyelik sözleşmelerindeki tek taraflı dayatmaları geçersiz saymaktadır. Yargıtay 13. Hukuk Dairesi’nin ve güncel Yargıtay kararlarının temel felsefesi, tüketiciden tahsil edilen kart aidatının geriye dönük olarak 10 yıllık zamanaşımı süresi içinde bankadan talep edilebilmesine olanak tanır. Bu durum, son bir decade içerisinde ödediğiniz tüm aidatları faiziyle birlikte talep edebileceğiniz anlamına gelir.
e-Devlet ve Tüketici Hakem Heyeti Başvuru Adımları
Kredi kartı aidatını geri alabilmek için izlenmesi gereken ilk pratik adım, bankanın müşteri hizmetleri ile iletişime geçmektir. Ancak banka talebi reddederse veya ‘puan iadesi’ teklifiyle geçiştirmek isterse, sürecin resmi boyutu e-Devlet kapısından başlar. Tüketici Bilgi Sistemi (TKS) entegrasyonu sayesinde, e-Devlet şifrenizle sisteme giriş yaparak Tüketici Hakem Heyeti Başvurusu sekmesinden dakikalar içinde dosya oluşturabilirsiniz.
Başvuru esnasında, ilgili kredi kartına ait ekstrenin aidat kesilen kısmının PDF formatında sisteme yüklenmesi zorunludur. Dilekçe kısmında, 6502 sayılı Kanun’un haksız şartlara ilişkin maddelerine atıfta bulunarak, kesilen tutarın yasal faiziyle birlikte tarafınıza iadesini talep etmelisiniz. Heyet uzmanları, bankadan savunma ister ve genellikle 1 ila 3 ay içerisinde nihai kararını vererek tüketicinin lehine sonuç dosyasını sisteme yansıtır.
Bankaların İade Politikaları ve Puan Taktikleri
Bankalar, maliyet hesaplamaları ve müşteri kaybetme korkusu nedeniyle aidat iadesi taleplerine karşı iki farklı strateji izler. İlk aşamada, müşteri hizmetlerini arayan kullanıcılara ‘kart aidatını bonus veya puan olarak iade edelim’ teklifi sunulur. Eğer kesilen tutar ile teklif edilen puan başa baş veya kârlı ise bu teklif kabul edilebilir; zira nakit iade sürecinden daha hızlı sonuç verir.
Ancak banka hiçbir şekilde iade yapmayacağını belirtir ve kartınızı kapatmakla tehdit ederse, kararlı duruş sergilemek şarttır. Sektörel istatistikler, yasal haklarını bilerek sonuna kadar giden tüketicilerin yüzde 90’ın üzerinde bir başarı oranıyla paralarını tahsil ettiğini kanıtlıyor. Aidatsız kart seçeneğine geçiş yapmak ise bankanın size bu teklifi sunmaktan kaçınamayacağı yasal bir haktır.
Analiz: Kredi kartı aidatları, bankacılık sektörünün pasif gelir kalemleri arasında yer almakla birlikte, bilinçli tüketicilerin dijitalleşen yasal mekanizmaları etkin kullanımıyla hızla erimektedir. e-Devlet ve Tüketici Hakem Heyetlerinin sağladığı pratik altyapı, haksız tahsilatların önüne geçerken; bankaları daha şeffaf ve müşteri odaklı paketler sunmaya zorlamaktadır. Önümüzdeki dönemde, geleneksel kart aidatlarının yerini tamamen dijital sadakat programları ve kullanım bazlı dinamik ücretlendirme modellerine bırakması kaçınılmaz görünmektedir.