Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
TCMB faiz indirimi kredilere yansırsa ne olur? 1.000.000 TL borç için eski ve yeni oranlarla aylık taksit ve faiz tasarrufu hesabı
Türkiye Cumhuriyet Merkez Bankası’nın olası faiz indirimi adımları, halihazırda yüksek maliyetli kredi ödeyen milyonlarca borçlunun radarında. 1 milyon TL borcu olan bir tüketicinin refinansman hamlesiyle masraflar düşüldükten sonra net 199.000 TL tasarruf sağlaması bekleniyor.
Merkez Bankası Faiz İndirimi Sinyalleri ve Bankaların Refinansman Politikaları
Para Politikası Kurulu’nun (PPK) önümüzdeki dönemde atması beklenen 100 baz puanlık olası faiz indirimi, tüm finans sektöründe domino etkisi yaratmaya hazırlanıyor. Politika faizindeki bu gevşeme, doğrudan ticari ve ihtiyaç kredisi faizlerine eş zamanlı olarak yansımasa da, bankaların fonlama maliyetlerindeki rahatlama sayesinde zamana yayılan bir düşüş trendini tetikleyecektir. Özellikle tüketici kredilerinde aylık akdi faiz oranlarının aşağı yönlü güncellenmesi, mevcut borç yükü altında ezilen hanehalkı için yapılandırma, yani refinansman kapısını aralamaktadır.
Bankacılık sektöründeki rekabet, faiz indirimlerinin hanehalkına yansıtılmasında en kritik katalizör konumundadır. Likidite yönetimi ve kredi hacmini korumak isteyen özel bankalar ile kamu bankaları, potansiyel faiz indirimlerini müşterilerine erken aşamada sunarak portföy genişletme yarışına girecektir. 1 milyon TL gibi yüksek anapara bakiyesine sahip kurumsal ve bireysel borçlular, bu dönemi doğru okuyarak mevcut yüksek maliyetli kredilerini yeni ve düşük oranlı ürünlerle değiştirmek suretiyle çok ciddi bir finansal optimizasyon şansına sahip olmaktadır.
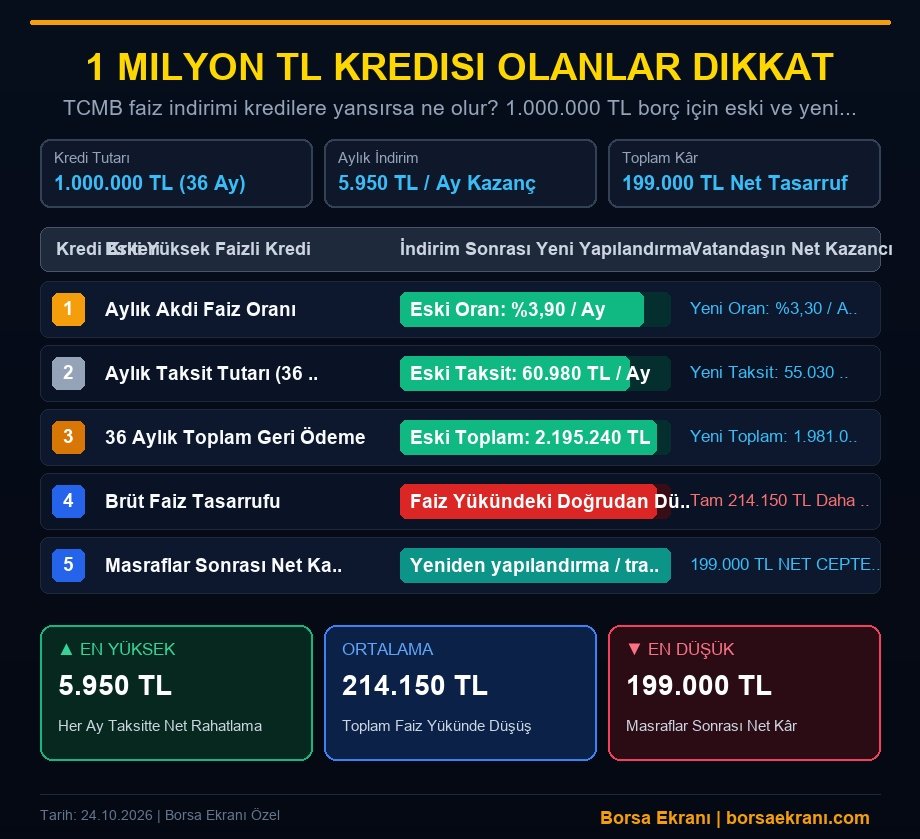
Tam boyutta incelemek ve yakınlaştırmak için görselin üzerine tıklayabilirsiniz.
1.000.000 TL Kredi İçin Eski ve Yeni Oranlar Arasındaki Çarpıcı Matematik
Mevcut ekonomik koşullarda aylık %3,90 akdi faiz oranıyla 36 ay vadeli 1.000.000 TL ihtiyaç veya tüketici kredisi kullanan bir borçlunun aylık taksit ödemesi tam 60.980 TL seviyesindedir. 36 aylık vade sonrasında bankaya ödenecek toplam anapara ve brüt faiz tutarı ise 2.195.240 TL’ye ulaşmaktadır. Bu tablonun hanehalkı bütçesi üzerinde yarattığı baskı, borçluları alternatif çıkış yolları aramaya yöneltmektedir; nitekim faizlerin gerilemesi bu noktada can simidi işlevi görmektedir.
TCMB’nin olası 100 baz puanlık indirimi sonrasında bankaların ortalama akdi faiz oranlarını %3,30 seviyesine çektiği senaryoda ise finansal tablo tamamen lehte değişmektedir. Aynı tutar ve vade için yeni hesaplanan aylık taksit tutarı 55.030 TL’ye gerilemektedir. Sadece aylık bazdaki bu gerileme sayesinde, borçlu her ay bütçesinde tam 5.950 TL’lik nakit akışı rahatlaması elde etmekte ve bu tasarrufu farklı yatırım enstrümanlarına yönlendirme imkanı bulmaktadır.
36 Aylık Toplam Faiz Yükü ve Brüt Tasarruf Simülasyonu
Yeniden yapılandırma (refinansman) kararının toplam maliyete etkisini net olarak görmek için 36 aylık kümüle ödemeleri kıyaslamak şarttır. Eski oranlarla 2.195.240 TL olan toplam geri ödeme tutarı, yeni ve düşük %3,30’luk oran simülasyonunda 1.981.080 TL’ye düşmektedir. Bu matematiksel fark, borçlunun bankaya ödeyeceği toplam faiz yükünde doğrudan 214.150 TL’lik devasa bir azalma yaşandığını açıkça kanıtlamaktadır.
Brüt faiz düşüşü, borçluların ilk etapta göz ardı etmemesi gereken finansal bir kazanç kalemi olmakla birlikte, bu sürecin operasyonel maliyetleri de titizlikle hesaplanmalıdır. Eski kredinin erken kapama cezaları/komisyonları ve yeni bankanın dosya masrafları hesaba katıldığında brüt rakamdan bazı düşüşler yapılması gerekmektedir. Ancak tüm bu operasyonel giderler çıktığında bile elde edilen net kazanç, refinansman hamlesinin ne kadar rasyonel olduğunu gözler önüne sermektedir.
Masraflar Düştükten Sonra Net 199.000 TL Tasarruf Nasıl Elde Edilir?
Bir milyon TL borcu olan bir tüketicinin kredisini yapılandırma veya başka bir bankaya transfer etme sürecinde katlandığı masraflar kalem kalem incelenmelidir. Mevcut kredinin erken kapama masrafı (genellikle kalan anaparanın %2’sine kadar yasal sınırları olan komisyon) ve yeni kredinin sigorta, ekspertiz ile dosya masrafları toplandığında yaklaşık 15.000 TL ila 15.150 TL arasında bir başlangıç maliyeti ortaya çıkmaktadır.
Brüt faiz tasarrufu olan 214.150 TL’den bu yapılandırma ve transfer masrafları düştüğünde, tüketicinin cebinde net olarak 199.000 TL kalmaktadır. Başka bir deyişle, banka şubeleri arasında yapılacak doğru bir refinansman pazarlığı ve zamanlama optimizasyonu, borçlunun toplam borç stokundan net 199.000 TL’lik bir maliyet düşüşünü doğrudan sağlamaktadır. Bu durum, finansal okuryazarlığın borç yönetimindeki hayati rolünü bir kez daha tescillemektedir.
Analiz: TCMB’nin olası faiz indirim döngüsü, sadece yeni kredi çekecekler için değil, mevcut yüksek faizli borç stokunu yönetenler için de tarihi bir fırsat penceresi aralamaktadır. 1 milyon TL ve üzeri borçlanmalarda, bankaların faiz indirimlerini ne kadar hızla yansıtacağı ve erken kapama komisyonlarının maliyeti kritik iki değişkendir. Borçluların duygusal kararlar yerine, masraf-tasarruf analizini titizlikle yaparak hareket etmesi, enflasyonist ortamda hanehalkı bilançosunu korumanın en akılcı yolu olacaktır.