Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz
 Soner Güneş
Merkez Bankası’nın faiz indirimi adımı, cüzdanlardan şirket bilançolarına kadar geniş bir yelpazede yeni bir finansal dönemin kapılarını aralıyor.
Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) politika faizinde başlattığı kademeli gevşeme döngüsü, Türk lirası mevduatlardan konut kredilerine, emekli promosyonlarından döviz ve altın dengelerine kadar tüm finansal enstrümanlarda kartların yeniden karılmasına neden oluyor.
Mevduat Getirisinde Kâr Realizasyonu Dönemi ve 1 Milyon TL’nin Yeni Rotası
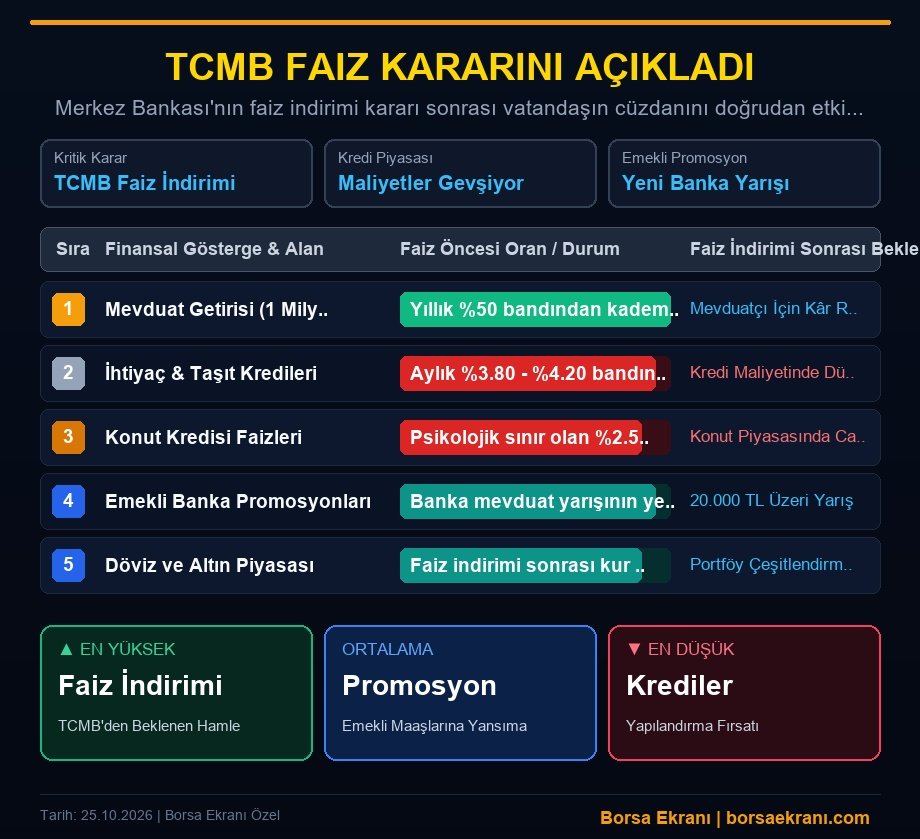
Yıllık yüzde 50 ve üzerindeki rekor faiz oranlarıyla altın çağını yaşayan Türk lirası vadeli mevduatlar, TCMB’nin faiz indirimi sinyalleriyle birlikte kademeli bir gevşeme sürecine giriyor. Bankalar, fonlama maliyetlerindeki bu dönemsel değişimi hızla hesap tablolarına yansıtarak mevduat faizlerini aşağı yönlü revize etmeye başladı. Özellikle 1 milyon TL gibi yüksek hacimli tasarrufa sahip yatırımcılar için, bileşik getiri avantajının azaldığı bu yeni evrede ‘kâr realizasyonu’ stratejisi kritik bir önem kazanıyor.
Önceki dönemde 32 günlük vadede yüzde 50 net getiri sunan parite, yeni oranlarla birlikte yüzde 40-42 bandına doğru gerilerken; bu durum, tasarruf sahiplerini alternatif yatırım araçlarına yönlendiriyor. Uzmanlar, vadesi dolacak olan yatırımcıların sadece faiz gelirine odaklanmak yerine, portföylerinin en az yüzde 30’luk kısmını enflasyona karşı koruma sağlayan varlıklara bölüştürmesinin mühim olduğunu vurguluyor.
Tam boyutta incelemek ve yakınlaştırmak için görselin üzerine tıklayabilirsiniz.
Kredi Maliyetlerinde Gevşeme Sinyali: İhtiyaç ve Taşıt Kredileri Ulaşılabilir Oluyor mu?
Sıkı para politikasının en sert hissedildiği alanların başında gelen tüketici kredilerinde, faiz indirimleriyle birlikte nefes aldıracak bir hareketlilik bekleniyor. Uzun süredir aylık yüzde 4.50 – 5.00 bandında seyreden ihtiyaç kredisi faiz oranlarının, yeni likidite koşullarıyla birlikte yüzde 3.80 – 4.20 aralığına çekilmesi öngörülüyor. Bu durum, özellikle nakit akışını yönetmek ve borç yapılandırması yapmak isteyen bireysel borçlular için maliyetleri nominal bazda aşağı çekiyor.
Taşıt kredilerinde ise bankaların risk iştahındaki sınırlı artış, ikinci el ve sıfır kilometre otomobil piyasasında uzun süredir yaşanan durgunluğu kırmaya aday görünüyor. 400 bin TL tutarında ve 36 ay vadeli bir taşıt kredisinde, faiz oranlarındaki 50 baz puanlık gerileme bile toplam geri ödemede on binlerce liralık fark yaratırken; bankaların dosya masrafları ve sigorta primlerindeki rekabeti artırması bekleniyor.
Konut Piyasasında Psikolojik Eşik: %2.50 – %3.00 Hedefi ve Sektörel Canlanma
Gayrimenkul sektörünün kilitlenme noktası olan konut kredilerinde, piyasa oyuncularının gözü psikolojik sınır olarak kabul edilen yüzde 2.50 – 3.00 faiz aralığına çevrilmiş durumda. TCMB’nin parasal gevşeme adımlarının bankaların fonlama maliyetlerini düşürmesi, ipotekli konut satışlarının toplam satışlar içerisindeki yüzde 10’luk dip seviyelerden yukarı tırmanması için zemin hazırlıyor.
2 milyon TL tutarında 120 ay vadeli bir konut kredisinde aylık taksit tutarlarını, faiz oranlarının yüzde 3’ün altına inmesi durumunda, orta gelirli hanelerin bütçesine uyum sağlayacak seviyelere taşıyacak. Müteahhitler ve gayrimenkul yatırım ortaklıkları (GYO), bu faiz indirimi dalgasının stok eritmeme sorununu çözeceğini ve ilk evini alacaklar için özel kampanyaların devreye gireceğini öngörüyor.
Emekli Maaş Promosyonlarında 20.000 TL Üzeri Rekabet Yeniden Kızışıyor
Bankalar arası en sert rekabet alanlarından biri olan emekli maaş promosyonları, TCMB’nin kararları sonrasında bankaların ucuz TL kaynağa erişim stratejisiyle bambaşka bir boyut kazanıyor. Özel bankalar, kamu bankalarıyla olan rekabette öne geçebilmek adına 3 yıllık taahhüt karşılığında ödenen promosyon tutarlarını 20.000 TL ve üzerine taşıyan yeni ek avantaj paketlerini devreye sokuyor.
Otomatik ödeme talimatı, fatura ödeme kolaylığı, düşük faizli ihtiyaç kredisi ve ücretsiz EFT/havale gibi yan haklarla desteklenen bu promosyon savaşları, emeklilerin banka tercihlerini doğrudan etkiliyor. Finans kuruluşları, emekli maaş portföyünü bünyesinde tutarak çapraz satış (cross-sell) imkanlarını artırmayı hedeflerken, promosyon tutarlarındaki bu yukarı yönlü ivmenin yıl boyunca korunması bekleniyor.
Döviz ve Altın Piyasasında Denge Arayışı: Portföy Çeşitlendirme Şart
Faiz indirim döngüsünün TL mevduat getirilerini törpülemesi, serbest piyasada döviz kurları ve kıymetli madenler cephesinde yeni pozisyon alımlarını tetikliyor. Yatırımcılar, kur korumalı mevduat (KKM) hesaplarından çıkış yaparken, sermayelerini korumak adına döviz sepeti ve gram altın gibi enstrümanlara yöneliyor. Bu durum, TCMB’nin rezerv yönetimi ve döviz likiditesi politikalarıyla yakından izleniyor.
Küresel piyasalardaki ons altın hareketliliği ile içerideki faiz indirimlerinin yarattığı kur dinamikleri birleştiğinde, gram altının yatırımcısına sunduğu getiri potansiyeli cazibesini koruyor. Finans analistleri, tek bir varlık sınıfına odaklanmak yerine hisse senedi, Eurobond, altın ve likit fonlardan oluşan dengeli bir sepet yönetiminin, bu geçiş sürecinde en rasyonel strateji olduğunu vurguluyor.
Analiz: Türkiye Cumhuriyet Merkez Bankası’nın attığı bu stratejik adım, Türk finans sisteminde uzun süredir devam eden ultra-sıkı para politikasından kontrollü ve kademeli bir normalleşmeye geçişin en net göstergesidir. Bankacılık sektörünün fonlama maliyetlerindeki bu değişim; mevduat sahiplerinden kredi kullanıcılarına, konut alıcılarından emeklilere kadar geniş bir kesimin ekonomik davranış kalibrelerini yeniden şekillendirmektedir. Önümüzdeki çeyrekte, enflasyon patikası ile faiz indirimlerinin hızı arasındaki denge, piyasalardaki oynaklığı belirleyecek temel unsur olacaktır. Yatırımcıların ve bireylerin bu süreçte yüksek getiri odaklı reflekslerden sıyrılarak risk yönetimi ve varlık dağılımı (diversification) disiplinine odaklanması hayati önem taşımaktadır.