Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
TCMB faiz indirimi kredilere yansırsa ne olur? 1.000.000 TL borç için eski ve yeni oranlarla aylık taksit ve faiz tasarrufu hesabı
Türkiye Cumhuriyet Merkez Bankası’nın olası faiz hamleleri borçlu milyonlarca vatandaşın hesap masasına oturmasına neden oluyor. 1 milyon TL’lik 36 vadeli kredide, faizlerin yüzde 3,90’dan 3,30’a gerilemesiyle masraflar düşüldüğünde net 199.000 TL nakit avantajı sağlanabiliyor.
Merkez Bankası Sinyalleri Ve Bankacılık Sektörünün Refinansman Refleksi
Para Politikası Kurulu’nun önümüzdeki dönemde atması beklenen 100 baz puanlık olası bir faiz indirimi, fonlama maliyetlerinin gevşemesine kapı aralayacak. Ancak teorik faiz indirimlerinin ticari ve bireysel kredi faizlerine eş zamanlı olarak yansıması, bankaların bilanço yapıları ve likidite maliyetleri nedeniyle genellikle zamana yayılıyor. Sektördeki fonlama maliyetlerinin gerilemesi, bankalar arası rekabetin kızışmasını tetiklerken, mevcut yüksek maliyetli kredilerin daha düşük oranlarla kapatılması anlamına gelen refinansman operasyonlarını ivmelendiriyor.
Mevcut durumda yüzde 3,90 aylık akdi faiz oranıyla borçlanmış olan bir tüketici, piyasadaki olası gevşeme döngüsünü yakından takip etmek zorunda. Bankaların yeni müşterilere sunduğu kampanyalı oranların mevcut borçlulara entegre edilmesi veya başka bir bankaya kredi transferi (refinansman) yapılması, aylık nakit akışını doğrudan rahatlatan stratejik hamleler arasında yer alıyor. Bu süreçte dosya masrafları, erken ödeme cezaları ve ipotek tesis ücretleri gibi kalemlerin titizlikle hesaplanması, net kazancın optimize edilmesinde kritik rol oynuyor.
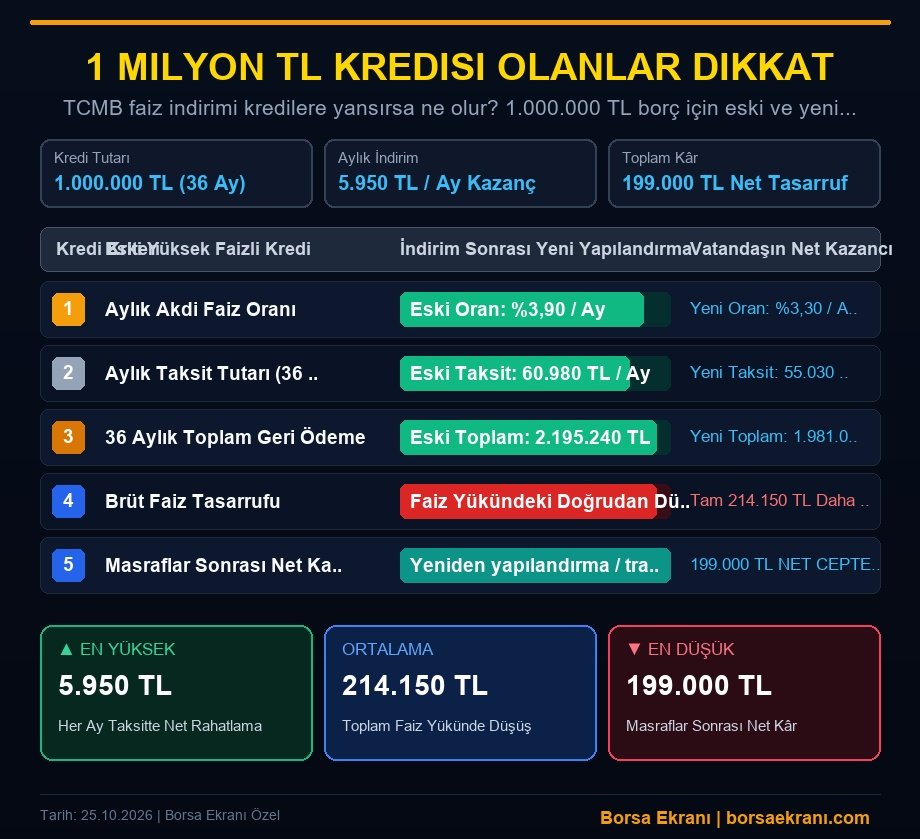
Tam boyutta incelemek ve yakınlaştırmak için görselin üzerine tıklayabilirsiniz.
1 Milyon TL Borç İçin Eski Ve Yeni Oranlar Arasındaki Çarpıcı Taksit Farkı
Piyasa gerçekleri üzerinden yapılan simülasyonlar, faiz oranlarındaki 60 baz puanlık (yüzde 3,90’dan yüzde 3,30’a düşüş) net bir gevşemenin bütçelere olan somut yansımasını açıkça gözler önüne seriyor. 36 ay vadeli 1.000.000 TL tutarındaki bir tüketici kredisinde, eski oran olan yüzde 3,90 üzerinden hesaplanan aylık taksit tutarı 60.980 TL seviyesinde seyrediyor. Buna karşın, bankaların indirimi yansıtmasıyla oran yüzde 3,30’a gerilediğinde aylık taksit ödemesi 55.030 TL seviyesine iniyor.
Bu veri seti, borçlu bir vatandaşın cebinden her ay tam 5.950 TL daha az nakit çıkacağı anlamına geliyor. Özellikle yüksek enflasyonist ortamda hanehalkı harcanabilir gelirinin daraldığı düşünüldüğünde, aylık 5.950 TL’lik bu tasarruf, hane bütçesine doğrudan nefes aldıran önemli bir finansal tampon oluşturuyor. Tüketicilerin bu aşamada mevcut bankalarıyla yapacakları pazarlıklar, yeni dönemin en önemli finansal mücadelesini oluşturacak.
36 Aylık Toplam Geri Ödeme Ve Doğrudan Brüt Faiz Tasarrufu Analizi
Aylık taksitlerdeki düşüşün vade sonuna yansıması, toplam borç yükündeki devasa erimeyi net bir şekilde ortaya koyuyor. Eski yüzde 3,90 faiz oranıyla 36 ay boyunca yapılan toplam geri ödeme tutarı 2.195.240 TL’ye ulaşırken, yeni yüzde 3,30 oranıyla bu rakam 1.981.080 TL’ye geriliyor. Bu durum, vade sonunda bankaya ödenecek toplam parada çok ciddi bir makasın açıldığını kanıtlıyor.
Brüt bazda bakıldığında, faiz yükündeki doğrudan düşüş tam 214.150 TL daha az faiz ödenmesini sağlıyor. Başka bir deyişle, hiçbir operasyonel maliyet hesaba kat máxima edilmese dahi, sadece faiz oranının güncellenmesiyle vatandaşın cebinde 214 bin TL’den fazla bir para kalmış oluyor. Bu rakam, orta vadeli borçlanma stratejilerinin ne kadar hayati olduğunu ve doğru zamanlamanın binlerce liralık kazanç getirebileceğini net bir şekilde kanıtlıyor.
Masraflar Çıktıktan Sonra Net Cepte Kalan Tutar: 199.000 TL Simülasyonu
Finansal kararlar alınırken brüt kazançlar kadar operasyonel maliyetlerin de hesaba katılması şarttır. Krediyi mevcut bankada yapılandırmak veya başka bir bankaya transfer etmek (refinansman); erken ödeme tazminatı, yeni poliçe masrafları, ekspertiz ve ipotek tesis ücretleri gibi bazı yasal ve bankacılık giderlerini beraberinde getirir. 1.000.000 TL’lik bir kredi transferi veya yapılandırması için ortalama masraf kalemleri toplandığında yaklaşık 15.000 TL ile 18.000 TL arasında bir başlangıç maliyeti ortaya çıkmaktadır.
Brüt 214.150 TL’lik toplam faiz tasarrufundan bu ortalama masraf kalemleri düşüldüğünde, tüketicinin net olarak elde edeceği kâr 199.000 TL seviyesinde gerçekleşmektedir. Yani tüm masraflar ödendikten ve banka değişt ระçme maliyetleri karşılandıktan sonra bile vatandaşın net servetinde 199.000 TL’lik pozitif bir bakiye kalmaktadır. Bu simülasyon, faiz indirim dönemlerinde borç yapılandırmanın matematiksel olarak kaçırılmaması gereken bir fırsat penceresi sunduğunu teyit etmektedir.
Analiz: Merkez Bankası’nın olası faiz indirimi döngüsü, sadece makroekonomik göstergeleri değil, milyonlarca bireysel borçlunun mikro bütçesini de doğrudan şekillendirecek. 1 milyon TL ve üzeri borcu bulunan tüketiciler için refinansman, sadece bir tasarruf yöntemi değil, aynı zamanda enflasyona karşı bir finansal savunma mekanizmasıdır. Bankacılık sektöründeki rekabetin kızışacağı bu süreçte, tüketicilerin pasif kalmak yerine mevcut borçlarını agresif bir şekilde yönetmesi, bankalarla pazarlık masasına oturması ve masraf-getiri analizi yaparak doğru zamanlamayla harekete geçmesi 200 bin TL’ye yakın net nakit avantajını beraberinde getirecektir. Finansal okuryazarlığın en somut karşılığı olan bu hamleler, önümüzdeki dönemin en kritik borç yönetimi trendi olacaktır.