Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
TCMB faiz indirimi kredilere yansırsa ne olur? 1.000.000 TL borç için eski ve yeni oranlarla aylık taksit ve faiz tasarrufu hesabı
Türkiye Cumhuriyet Merkez Bankası’nın olası faiz indirimi senaryoları, 1 milyon TL borcu olan milyonlarca tüketici için devasa bir refinansman fırsatının kapısını aralıyor. 36 ay vadeli kredilerde yapılacak doğru bir yapılandırma hamlesi, masraflar düşüldükten sonra dahi cüzdanınızda net 199.000 TL kalmasını sağlıyor.
TCMB Faiz İndirimi Piyasaya Nasıl ve Ne Zaman Yansır?
Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) para politikasındaki olası gevşeme adımları, özellikle 100 baz puanlık bir indirim senaryosu üzerinden bankacılık sektörünün fonlama maliyetlerini doğrudan etkilemektedir. Ancak teorik faiz indirimlerinin ticari ve bireysel kredi faizlerine eş anlı ve birebir yansıması piyasa dinamikleri gereği pek mümkün olmamaktadır. Bankalar, fonlama maliyetlerindeki düşüşü kendi bilançoları, likidite oranları ve risk iştahları süzgecinden geçirerek zamana yaymaktadır. Bu geçişkenlik süreci genellikle 4 ila 8 hafta arasında değişen bir zaman dilimini kapsar.
Sektör genelinde yaşanan bu gecikmeli yansıma, özellikle halihazırda yüksek faizli kredi yükü taşıyan tüketiciler için stratejik bir bekleme ve izleme dönemi yaratmaktadır. Bankaların aylık akdi faiz oranlarında yapacağı kademeli aşağı yönlü revizyonlar, özellikle 36 ay vadeli yüksek tutarlı borçlanmalarda refinansman (yeniden yapılandırma) maliyet hesaplarını, hazine departmanlarının masasından çıkarıp doğrudan bireysel bütçelerin merkezine taşımaktadır. Tüketicilerin bu süreçte bankaların sunduğu erken kapama ve yapılandırma tekliflerini anlık olarak takip etmesi hayati önem taşımaktadır.
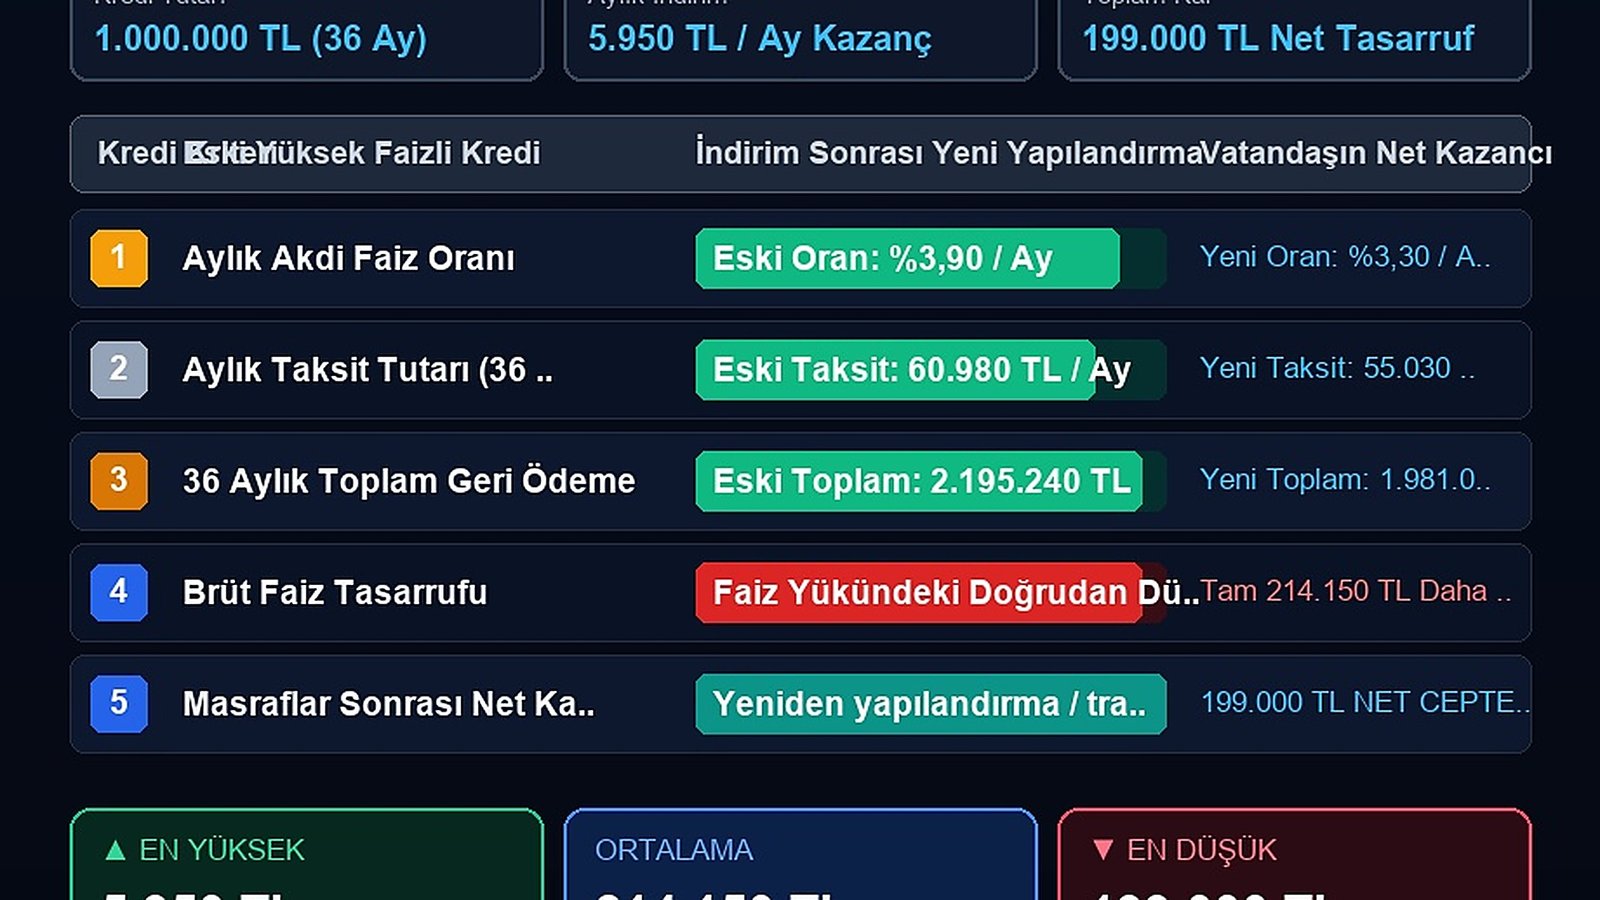
Tam boyutta incelemek ve yakınlaştırmak için görselin üzerine tıklayabilirsiniz.
1 Milyon TL Borç İçin Eski ve Yeni Oranlarla Aylık Taksit Hesabı
Piyasada konuşulan 100 baz puanlık olası faiz indirimi dalgasının bireysel kredi faizlerine %0,60’lık bir aylık maliyet düşüşü olarak yansıdığı varsayıldığında, 1.000.000 TL tutarındaki 36 ay vadeli borcun matematiksel tablosu çarpıcı bir şekilde değişmektedir. Mevcut piyasa koşullarında aylık %3,90 akdi faiz oranıyla kullanılan 1 milyon TL’lik kredinin eski aylık taksit tutarı 60.980 TL seviyesinde kalmaktadır. 36 ayın sonunda bu kredinin toplam geri ödeme tutarı ise 2.195.240 TL gibi oldukça yüksek bir maliyete ulaşmaktadır.
Merkez Bankası politikasının banka faizlerine tam olarak yansımasıyla birlikte yeni akdi faiz oranının %3,30 seviyesine gerilemesi durumunda tablo tamamen lehe dönmektedir. Bu yeni oranla birlikte 1.000.000 TL’lik kredinin aylık taksit tutarı 55.030 TL’ye düşmektedir. Sadece aylık taksitler baz alındığında dahi tüketicinin cebinde her ay tam 5.950 TL kalmakta, bu da hanehalkı bütçesine yıllık bazda nefes aldıracak devasa bir nakit akışı avantajı sağlamaktadır.
36 Aylık Toplam Geri Ödeme ve Brüt Faiz Tasarrufu
Aylık taksitlerdeki 5.950 TL’lik düşüşün 36 aylık vade geneline yansıması, borçlunun sırtındaki toplam faiz yükünü dramatik biçimde hafifletmektedir. Eski oranla 36 ay sonunda bankaya ödenecek toplam 2.195.240 TL’lik ana para ve faiz toplamı, yeni oran olan %3,30’a geçilmesiyle birlikte toplamda 1.981.080 TL’ye gerilemektedir. Bu durum, vade sonunda bankaya ödenecek rakamın doğrudan 214.160 TL daha az olacağı anlamına gelmektedir.
Brüt faiz tasarrufu olarak nitelendirilen bu 214.150 TL’lik devasa fark, yüksek faiz ortamında borçlanan tüketicilerin refinansman hamlesiyle elde edeceği en somut finansal kazançtır. Kredi vadesinin orta ve uzun kesitinde, anaparanın azalan bakiyesi üzerinden hesaplanan faiz yükünün, düşen faiz oranıyla bileşke etkisi yaratarak borçlunun ana para ödeme hızını artırdığı net bir şekilde görülmektedir. Bu matematiksel gerçeklik, yapılandırmanın sadece bugünkü taksiti değil, gelecekteki toplam borçlanma maliyetini de radikal biçimde sıfırladığını kanıtlamaktadır.
Masraflar Düşüldükten Sonra Net 199.000 TL Tasarruf Simülasyonu
Kredi yapılandırması veya mevcut kredinin başka bir bankaya transfer edilmesi (refinansman) süreci maliyetsiz değildir. Tüketicilerin bu süreçte mevcut bankalarına ödeyeceği erken ödeme cezası (tazminatı), yeni bankanın dosya masrafları, ekspertiz ücretleri (gerekiyorsa) ve yasal kesintiler (BSMV, KKDF) gibi kalemler hesaba katılmalıdır. Yapılan kapsamlı simülasyonlara göre, 1 milyon TL’lik bir kredinin yapılandırma masrafları ortalama 15.000 TL ile 15.150 TL arasında değişen bir maliyet yaratmaktadır.
Brüt faiz kazancı olan 214.150 TL’den tüm bu yasal ve bankacılık masrafları titizlikle düşüldüğünde, tüketicinin cebinde kalacak net tutar tam 199.000 TL olarak hesaplanmaktadır. Başka bir deyişle, tüm operasyonel maliyetler ve cezai kesintiler peşin olarak ödense dahi, 36 ayın sonunda borçlunun net kârı tam 199 bin Türk Lirası olmaktadır. Bu simülasyon, doğru zamanda yapılan bir finansal hamlenin enflasyonist ortamda bireysel sermayeyi korumak için en etkili kalkan olduğunu gözler önüne sermektedir.
Refinansman Yaparken Dikkat Edilmesi Gereken Gizli Maliyetler
199.000 TL’lik net kazancı cebe koymak cazip görünse de, tüketicilerin yapılandırma veya kredi transferi yaparken bankaların gizli sözleşme maddelerine karşı uyanık olması şarttır. İlk olarak, mevcut kredinin kalan vadesi 36 aydan kısaysa, erken ödeme cezası yasal sınırlar olan %2 oranında uygulanır ve bu tutar peşin tahsil edilir. Kalan vadenin 36 aydan uzun olması durumunda ise bu oran %1 olarak hesaplanır; bu maliyetin brüt kârdan düşülmesiyle net kârın optimize edilmesi gereklidir.
İkinci kritik detay ise bankaların çapraz satış (cross-sell) stratejileridir. Yeni kredi oranı düşük gösterilerek tüketiciye dayatılan zorunlu hayat sigortası, BES (Bireysel Emeklilik Sistemi), KASKO veya yüksek primli paket sigortalar, 199.000 TL’lik net kazancı eritebilir. Uzmanlar, yapılandırma teklifi alırken sigorta maliyetlerinin yıllık yenileme primlerini mutlaka hesaba katmaları ve teklifleri ‘tüm masraflar dahil efektif maliyet’ üzerinden karşılaştırmaları konusunda uyarıyor.
Uzmanlardan Kritik Uyarılar ve Stratejik Yol Haritası
Finans ve bankacılık hukuku uzmanları, TCMB’nin olası faiz indirimi döngüsüne girdiği dönemlerde piyasada suların hemen durulmayacağına dikkat çekmektedir. Bankalar arası rekabetin en yoğun olduğu dönemler genellikle ay sonları ve çeyrek kapanışlarıdır. Bu nedenle 1 milyon TL ve üzeri borcu olan tüketicilerin, faiz indirimi haberini alır almaz ilk teklife imza atmak yerine, en az 3 farklı kamu ve özel bankadan yazılı refinansman teklifi alması stratejik bir zorunluluktur.
Hazırlanan bu yol haritasında, mevcut bankanın faiz indirimini müşterisini kaybetmemek için rekabetçi bir oranla esnetip esnetmeyeceği de test edilmelidir. Çoğu zaman kendi müşterisinin başka bir bankaya borç transferi yapmasını istemeyen mevcut finans kuruluşu, dosya masrafından feragat ederek ya da özel oran tanımlayarak 199.000 TL’lik net kazancı daha da yukarı çekebilmektedir. Tüketicinin elindeki en büyük koz, piyasadaki güncel oranları yakından takip etmesi ve soğukkanlı pazarlık gücüdür.
Analiz: Türkiye Cumhuriyet Merkez Bankası’nın olası faiz indirimleri, makroekonomik dengelenme sürecinde hanehalkı borçluluğunu yönetmek adına eşsiz bir pencere açmaktadır. 1 milyon TL gibi yüksek hacimli borçlarda, pasif bekleyişler yerine proaktif bir refinansman stratejisi izlemek, enflasyonist baskı altında ezilen bireysel bütçelere 200 bin liraya yakın net bir can suyu pompalayacaktır. Bankacılık sektöründeki rekabetin kızışacağı önümüzdeki çeyrekte, tüketicilerin matematiksel verilerle hareket etmesi ve gizli maliyet tuzaklarından kaçınması, servetlerini korumalarının tek anahtarı olacaktır.