Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
TCMB faiz indirimi kredilere yansırsa ne olur? 1.000.000 TL borç için eski ve yeni oranlarla aylık taksit ve faiz tasarrufu hesabı
Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) olası 100 baz puanlık faiz indirimi piyasalara yansıdığında, 1.000.000 TL tutarında 36 ay vadeli mevcut kredi borcu olan bir vatandaş, kredisini yeni oranlarla yapılandırarak aylık 5.950 TL, toplamda ise tüm masraflar düşüldüğünde net 199.000 TL tasarruf elde edebilir.
Faiz İndirimlerinin Kredi Maliyetlerine Doğrudan Etkisi
Para politikalarındaki sıkı duruşun yerini kademeli gevşemeye bırakması beklentisi, bankaların kredi iştahını ve maliyet yapısını doğrudan etkileyecek en önemli faktördür. TCMB’nin faiz indirim döngüsüne girmesi, bankaların fonlama maliyetlerini aşağı çekerken, bu durum tüketici kredilerine gecikmeli ancak somut bir şekilde yansımaktadır. Mevcut piyasa koşullarında %3,90 aylık akdi faiz oranıyla borçlanan bir tüketici, kredi yapılandırma (refinansman) opsiyonunu kullanarak borç yükünü optimize edebilir.
Refinansman, mevcut borcun daha uygun maliyetli bir yeni kredi ile kapatılması işlemidir. Eğer bankalar 100 baz puanlık indirimi yansıtırsa, akdi faiz oranı %3,30 seviyelerine gerileyebilir. Bu küçük görünen 60 baz puanlık fark, yüksek tutarlı ve uzun vadeli borçlarda devasa bir nakit akışı avantajı yaratmaktadır.
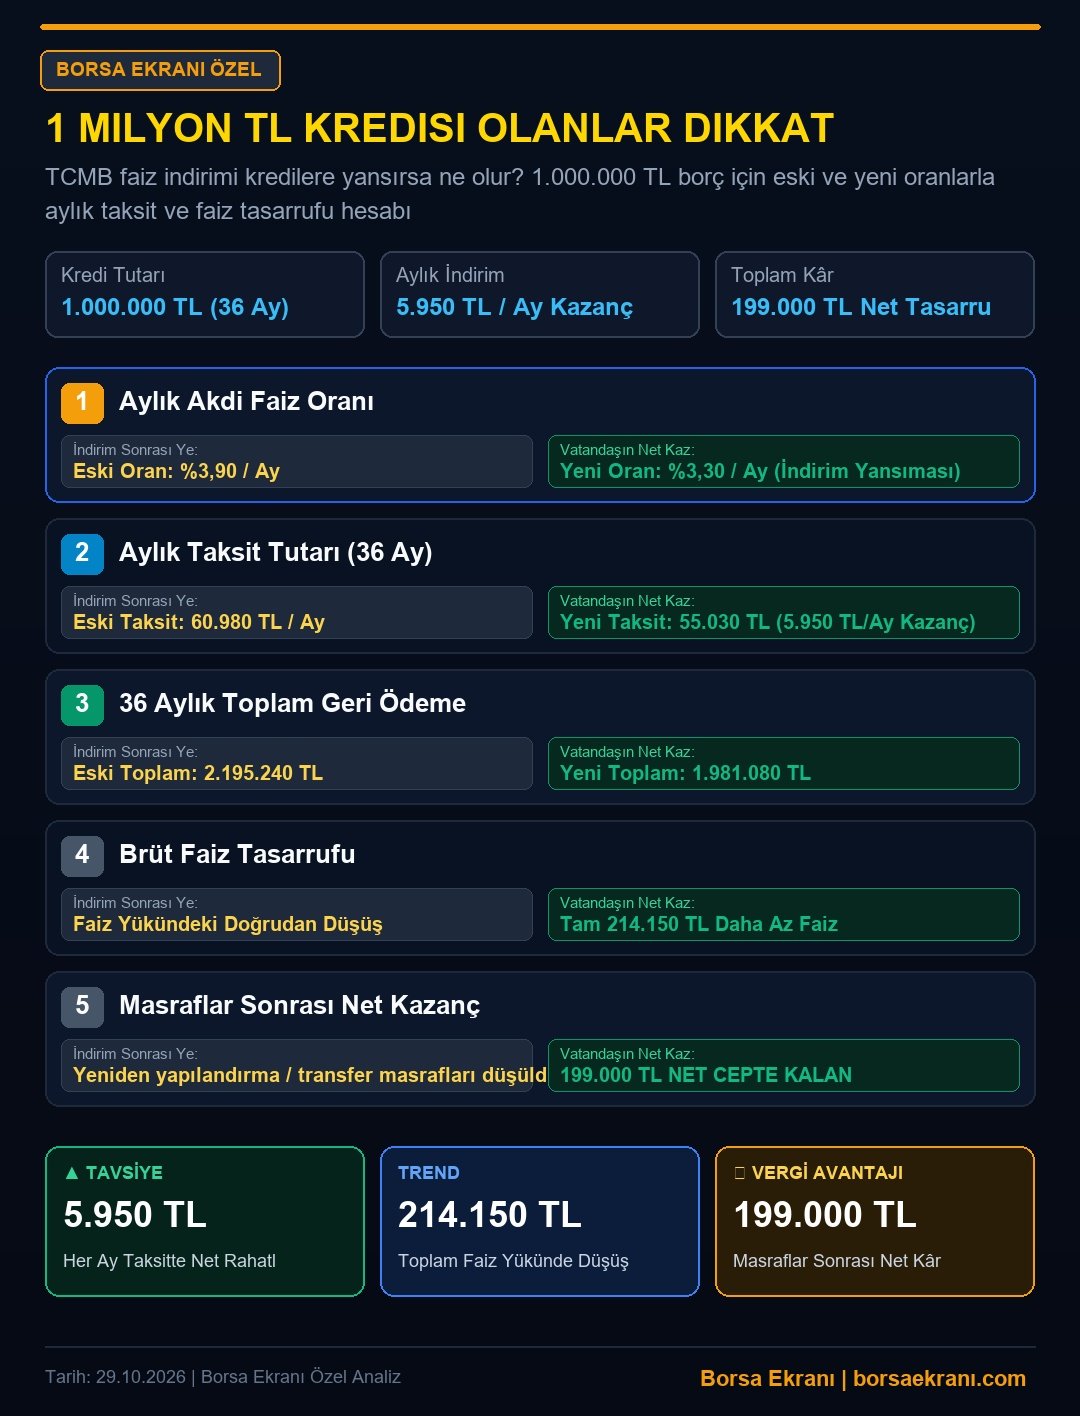
1 Milyon TL Kredi İçin Eski ve Yeni Senaryo Hesaplaması
1.000.000 TL ana para borcu olan bir tüketicinin mevcut faiz oranı üzerinden ödediği aylık taksit tutarı 60.980 TL seviyesindeyken, yeni senaryoda bu tutar 55.030 TL’ye inmektedir. Bu hesaplama, vatandaşın aylık bütçesinde her ay 5.950 TL’lik bir likidite rahatlaması anlamına gelir.
Aşağıdaki tabloda, mevcut faiz oranı ile olası iyileşme sonrasındaki geri ödeme projeksiyonu net bir şekilde karşılaştırılmıştır.
| Kalem | Eski Oran (%3,90) | Yeni Oran (%3,30) |
|---|---|---|
| Aylık Taksit | 60.980 TL | 55.030 TL |
| Toplam Ödeme | 2.195.240 TL | 1.981.080 TL |
| Toplam Faiz Yükü | 1.195.240 TL | 981.080 TL |
| Aylık Kazanç | – | 5.950 TL |
214 Bin TL’lik Faiz Avantajı ve Masrafların Analizi
Yapılan hesaplamalar, 36 ay sonunda toplam faiz yükünün 214.150 TL azaldığını göstermektedir. Ancak bilinçli bir borçlanma yönetimi için ‘dosya masrafı’, ‘sigorta primleri’ ve ‘yapılandırma komisyonu’ gibi ek maliyetlerin hesaba katılması elzemdir. Bu tür operasyonel masraflar için yaklaşık 15.000 TL’lik bir bütçe ayrıldığında, 214.150 TL’lik brüt tasarruf, 199.000 TL net kazanca dönüşmektedir.
Tüketicilerin kredi sözleşmelerindeki erken kapama cezaları ve yeni kredi açılış masraflarını banka temsilcileriyle şeffaf bir şekilde konuşmaları, bu tasarrufun korunması açısından kritiktir.
Bankalarla Görüşmede Dikkat Edilmesi Gerekenler
Bankaların faiz indirimlerini tüm müşterilere aynı hızda yansıtmayabileceğini unutmamak gerekir. Genellikle risk iştahı yüksek ve kredi notu güçlü olan müşterilere ‘özel oranlar’ sunulmaktadır. Borçlu, sadece mevcut bankasıyla sınırlı kalmamalı, farklı bankaların ‘borç transferi’ kampanyalarını karşılaştırmalıdır.
Kredi notu yüksek olan bir vatandaşın farklı bankalardan aldığı teklifleri, mevcut bankasına ‘rekabetçi bir koz’ olarak sunması, faiz indiriminin yansıtılması sürecini hızlandıran en etkili stratejidir.
Kredi Yapılandırmada Hata Yapmamak İçin 3 Altın Kural
Birincisi, yapılandırma yaparken vadeyi uzatarak taksiti düşürmek, anapara ödemesini öteleyeceği için toplam borcun artmasına neden olabilir; hedefiniz her zaman anapara yükünü azaltmak olmalıdır. İkincisi, sigorta primlerinin yeni kredi üzerinden yeniden kesileceğini hesaba katın.
Üçüncüsü, ‘yıllık maliyet oranı’nı sorgulayın. Bankaların sunduğu faiz oranı düşük olsa bile, ek ücretlerle bu oran yükselebilir. Kredi sözleşmesindeki ‘Efektif Yıllık Faiz Oranı’na (EYFO) bakmak, gerçek maliyeti görmenizi sağlar.
Analiz: TCMB’nin faiz indirimi sinyalleri, sadece para politikası açısından değil, hanehalkı bilançolarının iyileştirilmesi açısından da bir kırılma noktasıdır. 199.000 TL’lik bir tasarruf, tüketici için ciddi bir satın alma gücü artışı yaratırken, bankacılık sektörü için kredi hacminin rotasyonunu ve aktif kalitesinin korunmasını sağlar. Makro düzeyde, faizlerin aşağı yönlü hareketi, borçluluk oranlarının yönetilebilir hale gelmesini sağlayarak ekonomideki ‘tüketim tıkanıklığını’ açma potansiyeline sahiptir. Borsa perspektifinden bakıldığında ise; finansal hizmetler ve kredi hacmi üzerinden büyüyen perakende şirketleri için bu durum, marjların korunması ve tüketici güveninin artması açısından uzun vadeli bir pozitif katalizör olarak okunmalıdır.

Borsa Ekranı Telegram Kanalı
Piyasalardaki son dakika gelişmelerini, canlı borsa verilerini ve güncel ekonomi analizlerini anında takip edin.