Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
Zorunlu ihtiyaçlar, kişisel harcamalar ve altın değerindeki %20 birikim payıyla finansal disiplin rehberi.
Harvardlı akademisyen Elizabeth Warren tarafından geliştirilen 50/30/20 kuralı, Türkiye’nin yüksek enflasyonist ortamında maaşını ay sonuna kadar yönetemeyenler için net bir matematiksel çözüm sunuyor: Net gelirinizin %50’sini zorunlu ihtiyaçlara, %30’unu kişisel harcamalara, %20’sini ise dokunulmaz yatırım fonuna ayırarak finansal bağımsızlığınızı inşa edebilirsiniz.
Finansal Özgürlüğün Matematiği: 50-30-20 Kuralı Nedir?
Finansal okuryazarlık, sadece ne kadar kazandığınızla değil, kazandığınızı nasıl bölüştürdüğünüzle ilgilidir. 50-30-20 kuralı, bütçenizi karmaşık Excel tablolarından kurtaran en yalın disiplindir. Bu modele göre; gelirin yüzde 50’si kira, elektrik, su, doğalgaz, internet, temel gıda ve kredi kartı asgari ödemeleri gibi yaşamı sürdürmek için ‘zorunlu’ olan kalemlere gider.
Yüzde 30’luk kısım ise hayat kalitenizi koruyan, dışarıda yemek, hobi, dijital platform üyelikleri ve giyim gibi ‘esnek’ harcamaları kapsar. Kalan yüzde 20’lik dilim ise pazarlık edilemez bir bölgedir; bu miktar, finansal geleceğinizi garanti altına alacak olan altın, hisse senedi veya yatırım fonu gibi enstrümanlara aktarılmak üzere dondurulmalıdır.
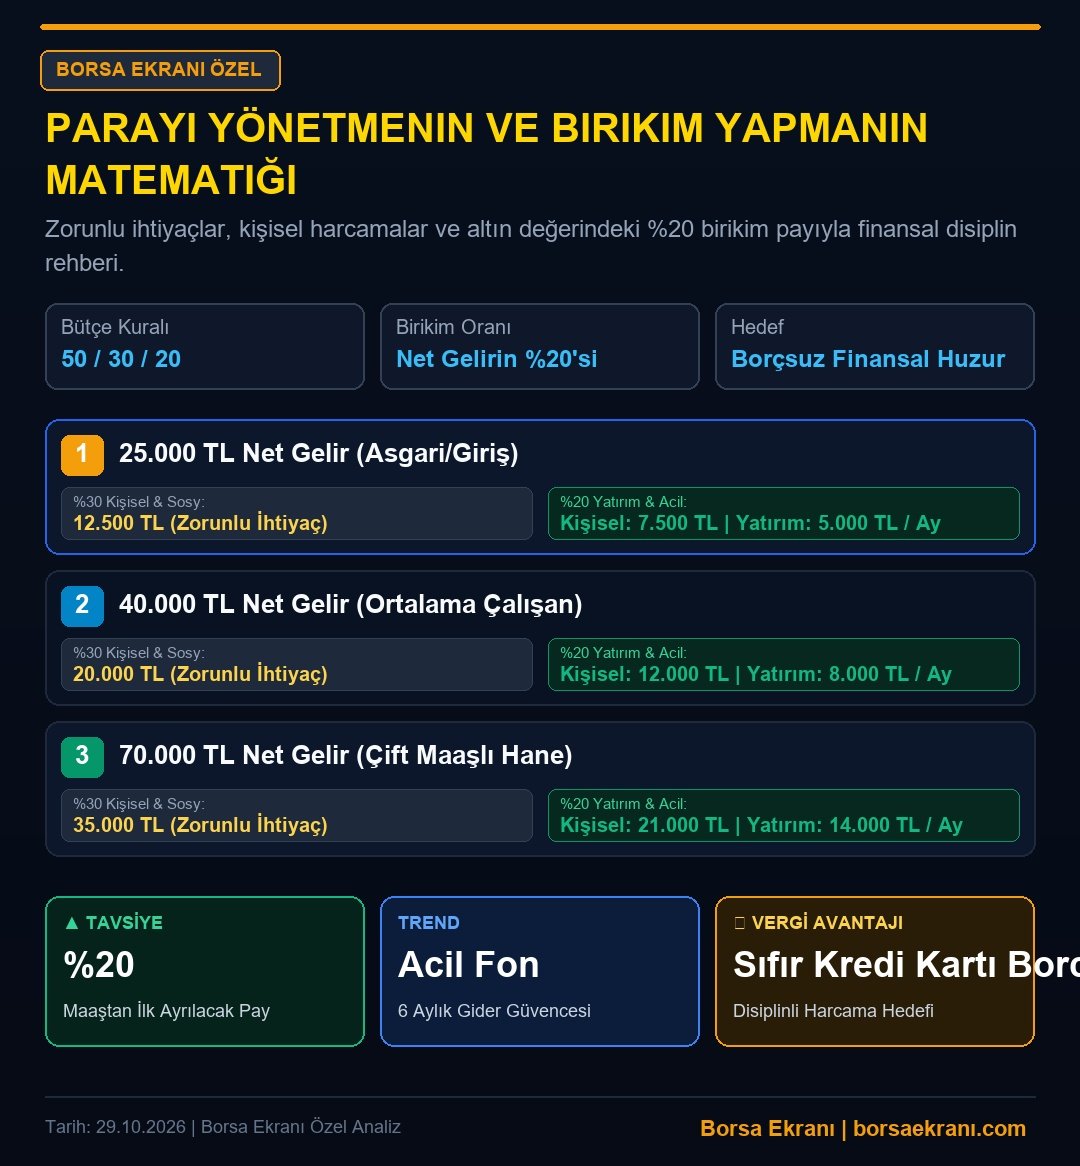
Maaş Kademelerine Göre Bütçe Dağılım Tablosu
Türkiye’de değişen gelir seviyelerine göre bu formülün nasıl uygulanacağına dair somut hesaplamalar, bütçe disiplininin anahtarını sunuyor. Aşağıdaki tabloda, 25.000 TL, 40.000 TL ve 70.000 TL net gelir düzeyleri için önerilen aylık bütçe planlamasını bulabilirsiniz.
Bu rakamlar, özellikle enflasyonun hissedildiği dönemlerde ‘harcama yapmadan önce birikimi ayırma’ prensibini temel alır. Yatırımı ay sonunda kalan parayla değil, maaş yattığı gün ilk işlem olarak gerçekleştirmek, finansal disiplinin temel taşıdır.
Maaş Dilimleri ve Örnek Bütçe Planlaması
table_html:
| Net Maaş | Zorunlu İhtiyaç (%50) | Kişisel Harcama (%30) | Yatırım/Birikim (%20) |
|---|---|---|---|
| 25.000 TL | 12.500 TL | 7.500 TL | 5.000 TL |
| 40.000 TL | 20.000 TL | 12.000 TL | 8.000 TL |
| 70.000 TL | 35.000 TL | 21.000 TL | 14.000 TL |
Enflasyonist Ortamda Bütçeyi Korumak
Yüksek enflasyon, sabit gelirli için en büyük tehdittir. 50-30-20 formülünü uygularken, yüzde 50’lik zorunlu ihtiyaç dilimini aşmamak için ‘tüketim optimizasyonu’ şarttır. Örneğin; market alışverişlerinde markalı ürünler yerine zincir marketlerin kendi markalarına yönelmek veya abonelik hizmetlerini gözden geçirmek, bu dilimi korumak için hayati önem taşır.
Özellikle %20’lik ‘Gelecek Fonu’ için tercih edilen yatırım araçlarının reel getiri sağlaması kritiktir. Mevduat faizi, altın veya BIST temettü hisseleri gibi araçlar, tasarrufunuzu enflasyona karşı koruyan bir kalkan görevi görür. Ayda 5.000 TL birikim yapan bir bireyin yıllık 60.000 TL ana parası, doğru yatırım araçlarıyla bileşik getiri etkisini devreye sokar.
Psikolojik Bariyerler ve Uygulama İpuçları
İnsan psikolojisi, özellikle ‘kişisel harcama’ kısmında zorlanır. 50-30-20 kuralının başarılı olması için maaş yattığı gün, 20’lik dilimin bir yatırım hesabına (veya altına/dövize) otomatik talimatla aktarılması gerekir. Eğer parayı önce harcayıp sonra biriktirmeyi beklerseniz, ay sonunda o yüzde 20’lik dilimden geriye hiçbir şey kalmayacaktır.
Önemli bir ipucu: Eğer zorunlu ihtiyaçlarınız (kira vb.) gelirinizin yüzde 50’sini aşıyorsa, burada ‘hayat standardı revizyonu’ yapmanız gerekebilir. Daha küçük bir ev, daha uygun bir ulaşım modeli veya faturaları minimize eden ev teknolojileri, %50 bariyerini korumanın anahtarıdır.
Kriz Dönemlerinde Bütçe Esnetme Stratejisi
Beklenmedik harcamalar veya olağanüstü durumlarda %30’luk kişisel harcama dilimi, bütçenin ’emniyet supabı’dır. İhtiyaç anında ilk kısıtlanması gereken yer, %20’lik yatırım veya %50’lik temel ihtiyaç değil, bu %30’luk esnek alandır.
Bu disiplin, sadece ay sonunu getirmeyi değil, uzun vadeli borçlanma riskini de minimize eder. Kredi kartı borçlarını asgari ödeme tuzağından kurtarmak için bu bütçe disiplini, kişinin kendisine koyduğu en prestijli finansal kısıtlamadır.
Analiz: Finansal okuryazarlığın sadece bireyler için değil, makroekonomik istikrar için de kritik olduğu bir dönemden geçiyoruz. Bireylerin gelirlerini disipline etmesi, tüketim çılgınlığını sınırlayarak tasarruf oranlarını artırır ve bu da Türkiye ekonomisinde sermaye birikimini güçlendirir. Bireysel düzeyde 50-30-20 kuralını uygulayan bir toplum, enflasyonist şoklara karşı çok daha dayanıklı, borçluluk oranı düşük ve yatırım kabiliyeti yüksek bir yapıya kavuşur. Orta vadede, bu kuralı alışkanlık haline getiren bir hane halkı, sadece ay sonunu getirmekle kalmayacak, biriken bu %20’lik dilimlerin finansal sisteme girmesiyle hem kendi servetini katlayacak hem de sermaye piyasalarının derinleşmesine doğrudan katkı sağlayacaktır.

Borsa Ekranı Telegram Kanalı
Piyasalardaki son dakika gelişmelerini, canlı borsa verilerini ve güncel ekonomi analizlerini anında takip edin.