Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
BDDK ve Merkez Bankası’nın kredi kartı azami akdi faiz ve 60 aya varan borç yapılandırma şartlarında son durum
Kredi kartı borçlarında yeni dönem resmen başladı; 25.000 TL altı limitler için asgari ödeme tutarı %20 oranına denk gelen 4.000 TL olarak belirlenirken, 50.000 TL üzerindeki limitlerde bu oran %40’a çıkarılarak 8.000 TL’ye ulaştı ve borçlar için 60 aya varan yapılandırma imkanı sunuldu.
Kredi Kartı Limitlerine Göre Asgari Ödeme Oranları ve Tutarları
Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) ile Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) koordineli olarak hayata geçirdiği yeni düzenlemeler, bireysel kredi kartı kullanıcılarının bütçe yönetimini kökten değiştirdi. Artan enflasyonist baskılar ve hanehalkı borçluluk oranlarındaki yukarı yönlü ivme, kredi kartı limit basamaklarına göre asgari ödeme tutarlarının yeniden yapılandırılmasını zorunlu kıldı.
Yapılan son düzenlemeye göre, kart limitleri ve bu limitlere karşılık gelen asgari ödeme tutarları kademeli bir sisteme bağlandı. Buna göre risk yönetimi daha sıkı denetlenirken, kart sahiplerinin anapara borcunu eritmesi için yeni eşikler getirildi.
25.000 TL ve 50.000 TL Limit Basamaklarında Ödeme Şartları
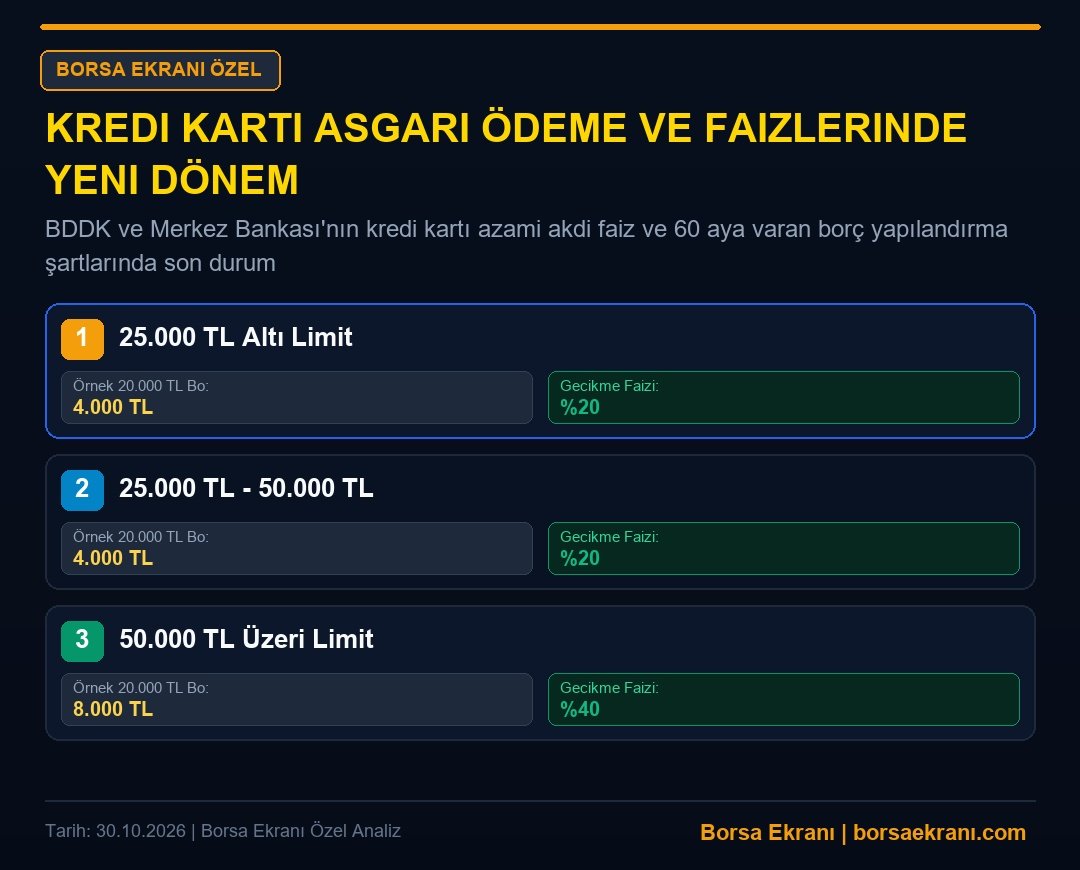
Piyasadaki en yaygın kart kullanım dilimlerinden biri olan 25.000 TL altı limitlerde, kullanıcıların ödemesi gereken asgari oran yüzde 20 olarak sabitlendi. Örneğin, 25.000 TL limitli bir kartın tam borç bakiyesi üzerinden hesaplandığında, bankaya yatırılması gereken minimum tutar 4.000 TL seviyesinde gerçekleşiyor.
25.000 TL ile 50.000 TL arasındaki limit aralığında da yine yüzde 20’lik asgari ödeme oranı uygulanmaya devam ediyor. Bu kademedeki kart sahipleri için de minimum ödeme tutarı 4.000 TL tabanından başlıyor ve harcama yoğunluğuna göre yukarı yönlü güncelleniyor. Bu oranlar, dar ve orta gelirli hanelerin nakit akışını dengelemesi amacıyla optimize edildi.
50.000 TL Üzeri Limitler İçin Yüzde 40 Asgari Ödeme Kuralı
Yüksek limitli kredi kartı kullananlar için finansal disiplin kuralları çok daha katı hale getirildi. 50.000 TL üzeri limit grubunda yer alan kartlar için asgari ödeme oranı yüzde 40’a çıkarıldı. Bu kapsamda, 50.000 TL ve üzeri borcu bulunan bir kart sahibinin sisteme ödemesi gereken en düşük tutar 8.000 TL olarak tescillendi.
Yüksek limitli kart sahiplerinin asgari tutarı ödeyerek borcu döndürme maliyeti bu oran artışıyla birlikte önemli ölçüde yükseldi. Bankalar, bu hamleyle birlikte bireysel kredi kartı borçlarının kartopu etkisiyle büyümesinin önüne geçmeyi ve tüketici kredilerine olan bağımlılığı azaltmayı hedefliyor.
Limit Basamaklarına Göre Asgari Ödeme ve Oran Tablosu
Aşağıdaki tabloda, BDDK ve TCMB’nin güncel düzenlemelerine göre kredi kartı limit aralıkları, asgari ödeme yüzdeleri ve örnek baz tutarlar net bir şekilde karşılaştırılmaktadır. Bu veriler, aylık bütçe planlaması yaparken kritik bir yol haritası sunmaktadır.
| Kredi Kartı Limit Aralığı | Asgari Ödeme Oranı | Örnek Asgari Ödeme Tutarı |
|---|---|---|
| 25.000 TL Altı Limit | %20 | 4.000 TL |
| 25.000 TL – 50.000 TL Arası | %20 | 4.000 TL |
| 50.000 TL Üzeri Limit | %40 | 8.000 TL |
60 Aya Varan Kredi Kartı Borç Yapılandırma Şartları
Kredi kartı borçlarını ödemekte güçlük çeken ve yasal takibe düşme riski bulunan milyonlarca vatandaş için Merkez Bankası’ndan nefes aldıracak bir hamle geldi. Mevcut borçlarını tek bir çatı altında toplamak isteyenler için azami 60 aya varan borç yapılandırma imkanı resmen yürürlüğe girdi.
Yapılandırma sürecinde bankalar, kart borçlularına özel faiz oranları sunarken, aylık taksitlerin hanehalkı gelirine uygun şekilde ölçeklendirilmesi sağlandı. 60 ay vadeli yapılandırma seçeneği, özellikle son dönemde asgari tutarı dahi ödemekte zorlanan tüketiciler için borç tasfiyesinde kritik bir can simidi işlevi görüyor.
Azami Akdi Faiz Oranları ve Borç Maliyetleri
Kredi kartı işlemlerinde uygulanacak azami akdi faiz oranları, piyasadaki likidite koşulları ve TCMB para politikası kararları doğrultusunda yeniden şekillendi. Faiz oranlarının yüksek seyretmesi, borcun sadece asgari tutarının ödenmesi durumunda ana paranın erimesini zorlaştırıyor ve maliyetleri katlıyor.
Finans uzmanları, asgari ödeme alışkanlığının uzun vadede ağır bir faiz yükü doğurduğuna dikkat çekiyor. Akdi faizlerin yüksek olduğu bu dönemde, borcun asgari tutarını ödemek yerine dönemsel gelir artışlarıyla kapatılması veya 60 aylık yapılandırma fırsatlarının değerlendirilmesi finansal sağlığın korunması açısından büyük önem taşıyor.
Finansal Sürdürülebilirlik İçin Uzman Tavsiyeleri
Ekonomistler ve risk analistleri, kredi kartı limitlerinin hanehalkı gelirine oranla çok yüksek tutulmasının systemic risk yarattığı görüşünde birleşiyor. Yeni dönemde kart sahiplerinin limitlerini gelirleriyle uyumlu seviyelere çekmesi, olası faiz şoklarına karşı koruma kalkanı oluşturuyor.
Bireysel bütçe yönetiminde disiplini elden bırakmamak, harcama önceliklerini yeniden gözden geçirmek ve borç yapılandırma gibi yasal hakları doğru zamanda kullanmak, önümüzdeki çeyrekte finansal istikrarı korumanın temel anahtarı olarak öne çıkıyor.
Analiz: BDDK ve TCMB’nin devreye soktuğu yeni asgari ödeme oranları ve 60 aya varan borç yapılandırma mekanizması, kısa vadede bankacılık sektörünün aktif kalitesini korumayı ve takipteki alacaklar (NPL) oranındaki olası patlamaları sınırlamayı amaçlamaktadır. Orta ve uzun vadede ise bu sıkılaştırıcı adımlar, iç talebi bir miktar yavaşlatarak dezenflasyon sürecine katkı sunarken, hanehalkının aşırı borçlanma eğilimini rasyonelleştirecektir. Piyasa oyuncuları ve bankalar açısından bu süreç, risk maliyetlerinin daha öngörülebilir hale gelmesini sağlayacak; bireyler için ise finansal okuryazarlığın ve bütçe disiplininin hayati önem taşıdığı yeni bir dönemin kapılarını aralayacaktır.

Borsa Ekranı Telegram Kanalı
Piyasalardaki son dakika gelişmelerini, canlı borsa verilerini ve güncel ekonomi analizlerini anında takip edin.