Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz
 Soner Güneş
Lokman Hekim Engürüsağ Sağlık Turizm Eğitim Hizmetleri ve İnşaat Taahhüt A.Ş. (LKMNH), 2026 yılının üçüncü çeyreğine ilişkin finansal sonuçlarını açıkladı. Lokman Hekim Engürüsağ Sağlık Turizm Eğitim Hizmetleri ve İnşaat Taahhüt, bu dönemde elde ettiği 772,4 milyon TL net kâr ile son 12 çeyreğin en yüksek çeyreklik kâr performansına imza atarak yatırımcılarının dikkatini üzerine çekti.
Sağlık sektörünün önemli oyuncularından olan LKMNH, enflasyon muhasebesi uygulanan finansal tablolarında operasyonel verimliliğini korumayı başardı. Lokman Hekim Engürüsağ Sağlık Turizm Eğitim Hizmetleri ve İnşaat Taahhüt, geçtiğimiz yılın aynı çeyreğinde 38,6 milyon TL olan ana ortaklık net dönem kârını, 2026 yılı 3. çeyreğinde %1.901,3 oranında devasa bir artışla 772,4 milyon TL seviyesine taşıdı. Bir önceki çeyrekte 53,06 milyon TL net kâr açıklayan Lokman Hekim Engürüsağ Sağlık Turizm Eğitim Hizmetleri ve İnşaat Taahhüt, çeyreklik bazda da %1.355,7 gibi güçlü bir büyüme kaydetti.
Öne Çıkan Finansal Göstergeler (MILYON)
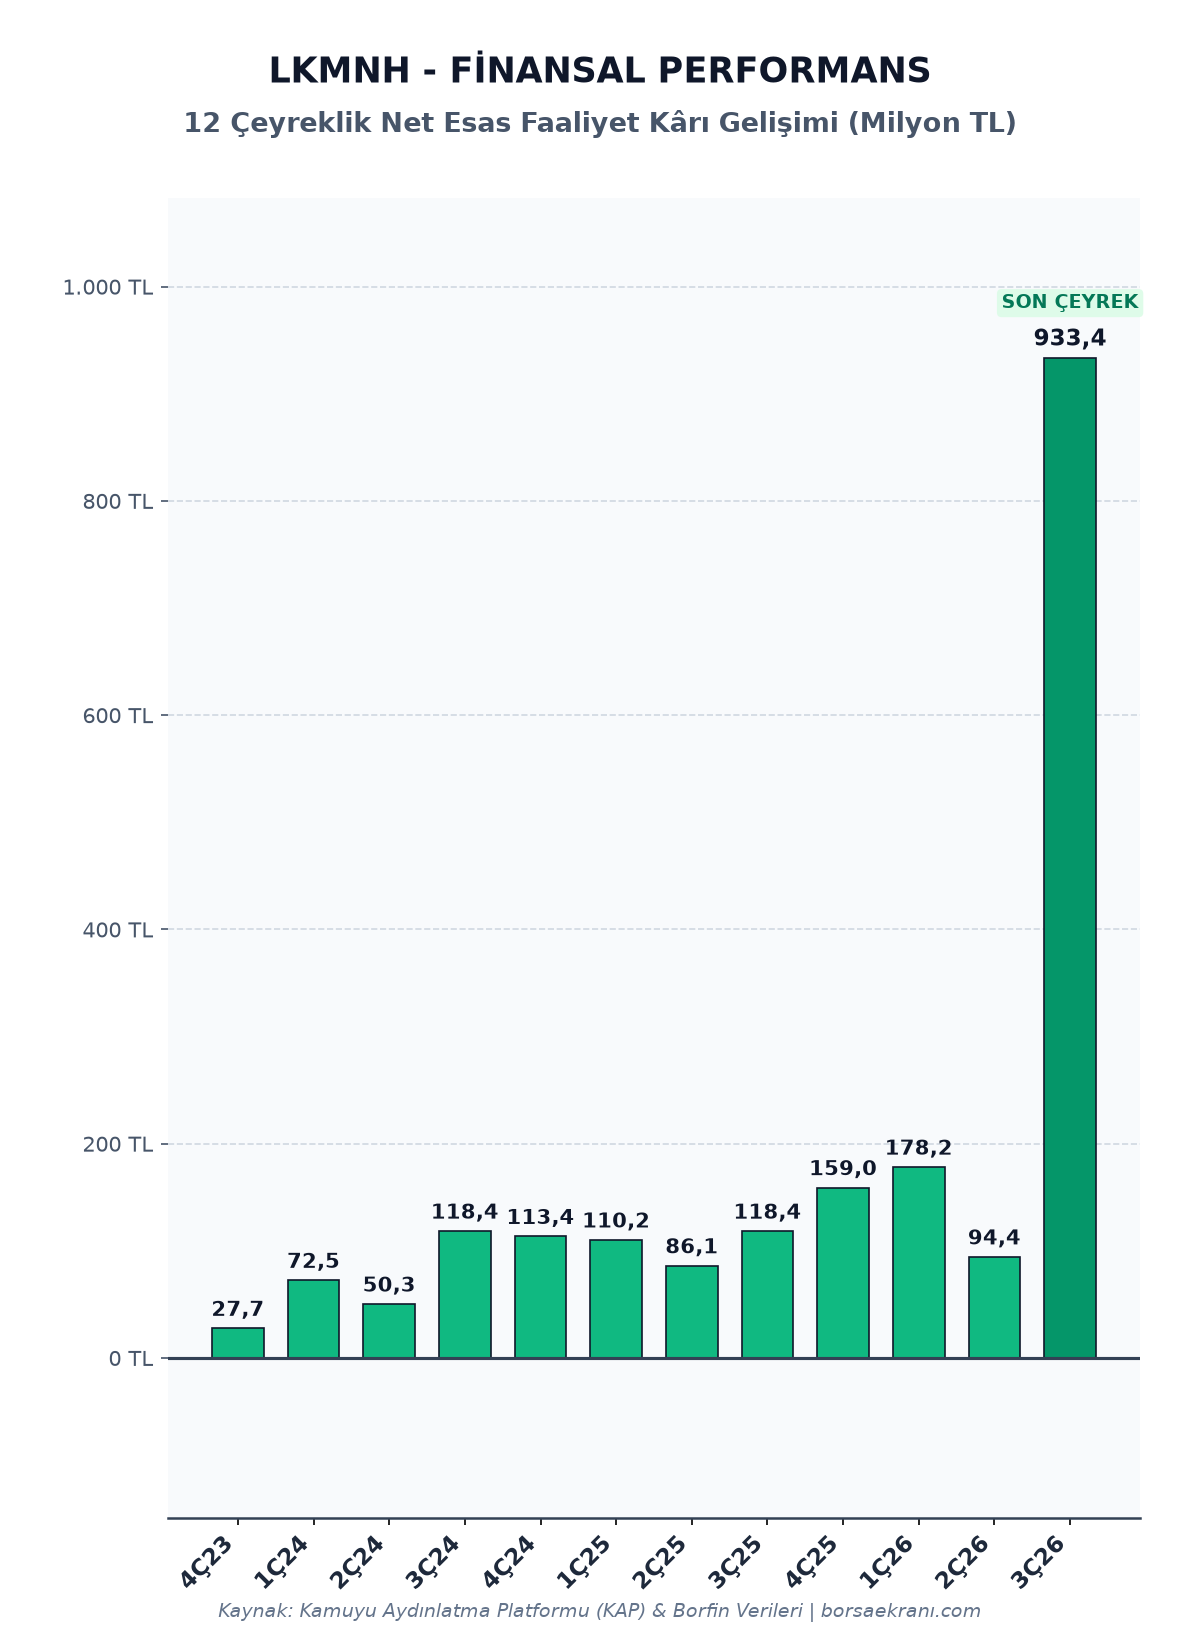
🔍 LKMNH 12 Çeyreklik Net Esas Faaliyet Kârı Gelişimi (Görsele dokunarak tam ekran açabilir, çift parmağınızla serbestçe büyütebilirsiniz)
| Kalem | 3Ç26 | 3Ç25 | Değişim (%) |
|---|---|---|---|
| Hasılat | 4.192,3 | 3.834,9 | %9,3 |
| Brüt Kâr | 718,8 | 648,0 | %10,9 |
| Esas Faaliyet Kârı | 1.419,5 | 423,6 | %235,1 |
| Net Dönem Kârı | 859,4 | 168,3 | %410,7 |
Çeyreklik Performans Analizi
LKMNH, 3. çeyrekte 1.394,6 milyon TL hasılat elde ederek satışlarını geçen yılın aynı dönemine göre %5,3 artırdı. Esas faaliyet kârı tarafında ise 933,4 milyon TL ile %391,7’lik güçlü bir yükseliş görüldü. Lokman Hekim Engürüsağ Sağlık Turizm Eğitim Hizmetleri ve İnşaat Taahhüt’in esas faaliyet kâr marjı, tek çeyrek bazında %66,9 seviyesine ulaşarak operasyonel karlılığın ciddi oranda arttığını ortaya koydu. Net kâr marjı ise tek çeyrekte %55,4 gibi dikkat çekici bir seviyede gerçekleşti.
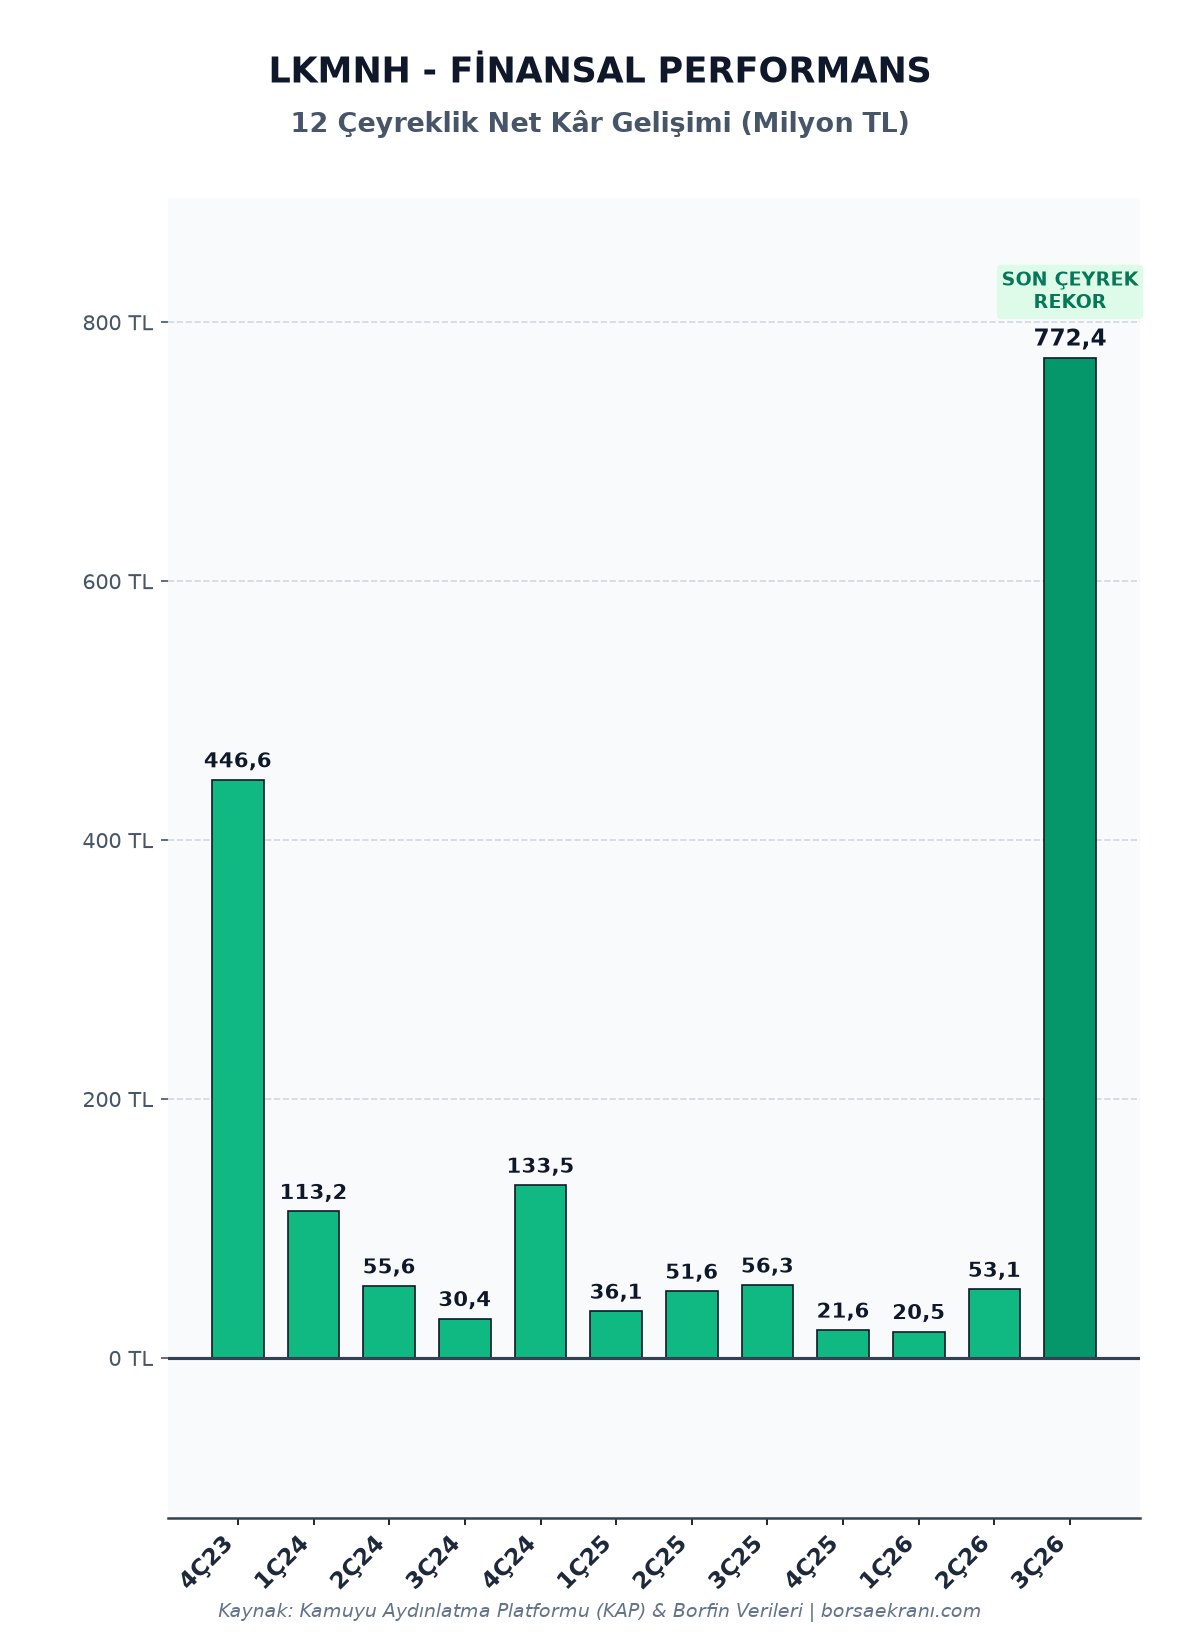
🔍 LKMNH 12 Çeyreklik Net Kâr/Zarar Gelişimi (Görsele dokunarak tam ekran açabilir, çift parmağınızla serbestçe büyütebilirsiniz)
Geçmiş Çeyrek Dönemler Kıyaslaması
| Çeyrek | Net Esas Faaliyet Kârı (Milyon TL) | Net Kâr (Milyon TL) | Net Kâr: Geçen Yılın Aynı Çeyreğine Göre (YoY) | Net Kâr: Bir Önceki Çeyreğe Göre (QoQ) |
|---|---|---|---|---|
| 4Ç23 | 27,7 | 446,6 | — | — |
| 1Ç24 | 72,5 | 113,2 | — | % -74,6 (4Ç23’e göre) |
| 2Ç24 | 50,3 | 55,6 | — | % -50,8 (1Ç24’e göre) |
| 3Ç24 | 118,4 | 30,4 | — | % -45,3 (2Ç24’e göre) |
| 4Ç24 | 113,4 | 133,5 | % -70,1 (4Ç23’e göre) | % +338,7 (3Ç24’e göre) |
| 1Ç25 | 110,2 | 36,1 | % -68,1 (1Ç24’e göre) | % -72,9 (4Ç24’e göre) |
| 2Ç25 | 86,1 | 51,6 | % -7,3 (2Ç24’e göre) | % +42,8 (1Ç25’e göre) |
| 3Ç25 | 118,4 | 56,3 | % +85,0 (3Ç24’e göre) | % +9,1 (2Ç25’e göre) |
| 4Ç25 | 159,0 | 21,6 | % -83,9 (4Ç24’e göre) | % -61,7 (3Ç25’e göre) |
| 1Ç26 | 178,2 | 20,5 | % -43,4 (1Ç25’e göre) | % -5,1 (4Ç25’e göre) |
| 2Ç26 | 94,4 | 53,1 | % +2,9 (2Ç25’e göre) | % +159,3 (1Ç26’e göre) |
| 3Ç26 Son Çeyrek | 933,4 | 772,4 | % +1272,2 (3Ç25’e göre) | % +1355,7 (2Ç26’e göre) |
* Kıyaslama Rehberi: Tablodaki tüm tutarlar ilgili çeyreğin tek dönemlik (3 aylık) net rakamlarıdır.
“Geçen Yılın Aynı Çeyreğine Göre” sütunu her dönemi bir önceki yılın eşleşen çeyreğiyle (örneğin 3Ç26 ile 3Ç25),
“Bir Önceki Çeyreğe Göre” sütunu ise takvimde bir önceki çeyrekle (örneğin 3Ç26 ile 2Ç26) kıyaslar. Kaynak: Borfin ve KAP bildirimleri.
Bilanço Yapısı ve Finansal Sağlık
Lokman Hekim Engürüsağ Sağlık Turizm Eğitim Hizmetleri ve İnşaat Taahhüt’in finansal durum tablosunda borçluluk yapısında belirgin bir iyileşme dikkat çekiyor. Toplam finansal borçlar, geçen yıl sonuna göre %23,8 azalarak 3,67 milyar TL’ye geriledi. Nakit ve nakit benzerleri ise %104 artışla 416,7 milyon TL seviyesine yükseldi. Cari oran 0,77’den 1,15’e yükselerek Lokman Hekim Engürüsağ Sağlık Turizm Eğitim Hizmetleri ve İnşaat Taahhüt’in kısa vadeli yükümlülüklerini karşılama gücünü güçlendirdiğini gösteriyor.
Pozitif Yönler
- Ana ortaklık net dönem kârındaki %1.901’lik çeyreklik artış ve 12 çeyreklik rekor.
- Toplam finansal borçların %23,8 oranında önemli ölçüde azaltılmış olması.
- Cari oranın 1,15 seviyesine çıkarak likidite riskinin minimize edilmesi.
Negatif Yönler
- Finansman giderlerinin geçen yılın aynı dönemine göre %85,9 artış göstermesi.
- Brüt kâr marjındaki artışın hasılat büyümesinin gerisinde kalması.
- Satışların maliyetindeki %9,5’lik çeyreklik artışın baskısı.
Piyasa değeri yaklaşık 2,4 milyar TL olan LKMNH’nin son 12 aylık (LTM) net kârı 867,5 milyon TL seviyesinde olup, Lokman Hekim Engürüsağ Sağlık Turizm Eğitim Hizmetleri ve İnşaat Taahhüt yaklaşık 2,8 F/K çarpanı ile işlem görüyor. Bu veriler, LKMNH’nin son çeyrekteki kârının piyasa değerinin %31,7’sine denk geldiğini gösteriyor.
Analiz: Lokman Hekim Engürüsağ Sağlık Turizm Eğitim Hizmetleri ve İnşaat Taahhüt A.Ş. (LKMNH) tarafından açıklanan 3. çeyrek finansal sonuçları, Lokman Hekim Engürüsağ Sağlık Turizm Eğitim Hizmetleri ve İnşaat Taahhüt’in operasyonel kârlılığında bir kırılma noktasına işaret ediyor. Özellikle esas faaliyet kârında görülen marj genişlemesi, Lokman Hekim Engürüsağ Sağlık Turizm Eğitim Hizmetleri ve İnşaat Taahhüt’in maliyet yönetimi ve hizmet fiyatlandırmasında başarılı olduğunu kanıtlıyor. Finansman giderlerindeki artışa rağmen net kârın 772 milyon TL seviyesine ulaşması, Lokman Hekim Engürüsağ Sağlık Turizm Eğitim Hizmetleri ve İnşaat Taahhüt’in borç azaltma stratejisinin ve temel faaliyetlerindeki başarının bir yansımasıdır. Sektördeki rekabet koşulları ve enflasyonist baskılar göz önüne alındığında, Lokman Hekim Engürüsağ Sağlık Turizm Eğitim Hizmetleri ve İnşaat Taahhüt borçluluk yapısındaki bu iyileşme uzun vadeli sürdürülebilirlik açısından oldukça kritik öneme sahip. Yatırımcılar, Lokman Hekim Engürüsağ Sağlık Turizm Eğitim Hizmetleri ve İnşaat Taahhüt’in bu yüksek kârlılık performansını takip eden çeyreklerde koruyup koruyamayacağını ve operasyonel verimliliğin kalıcı olup olmayacağını izleyecektir. Sonuçları POZİTİF olarak değerlendirebiliriz.
Kamuoyu Aydınlatma Platformu (KAP) Açıklama Eki PDF:
YASAL UYARI
Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır.
Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.
Borsa Ekranı Telegram Kanalı
Okuduğunuz haberle ilgili tüm sıcak gelişmeleri, faiz ve zam tablolarını kaçırmamak için Borsa Ekranı Telegram kanalımıza katılın.