Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
Merkez Bankası’nın politika faizini 100 baz puan indirerek yüzde 36,00 seviyesine çekmesinin ardından 1.000.000 TL kredi çeken veya yapılandırma yapacak olanlar için yeni taksit ve net kazanç hesabı.
Türkiye Cumhuriyet Merkez Bankası (TCMB) Para Politikası Kurulu’nun 22 Ekim 2026 tarihli toplantısında politika faizini 100 baz puan indirerek yüzde 37,00’den yüzde 36,00’ya çekmesi, kredi faizlerinde aşağı yönlü beklentileri hızlandırdı. Bankaların fonlama maliyetlerindeki düşüşü kredi oranlarına yansıtmasıyla birlikte, 1.000.000 TL tutarında kredi kullanan veya mevcut borcunu 36 ay vadeyle yapılandıran bir vatandaşın aylık taksitinde 5.950 TL’ye, toplam geri ödemesinde ise net 199.000 TL’ye varan avantaj oluşuyor.
TCMB’nin 100 Baz Puanlık İndirimi Kredilere Nasıl Yansıyacak?
Merkez Bankası’nın bir hafta vadeli repo ihale faiz oranını yüzde 36,00 seviyesine çekmesi, bankaların Türk lirası likiditeye erişim maliyetini doğrudan aşağı çekti. Bankacılık sektöründe politika faizi indirimleri, kredi faiz oranlarına genellikle 2 ila 4 haftalık süreçte kademeli olarak yansıtılmaktadır. Hem yeni kredi çekecek tüketiciler hem de geçmiş aylarda yüksek faiz oranlarıyla borçlanmış vatandaşlar için yeniden yapılandırma (refinansman) penceresi aralanmış durumda.
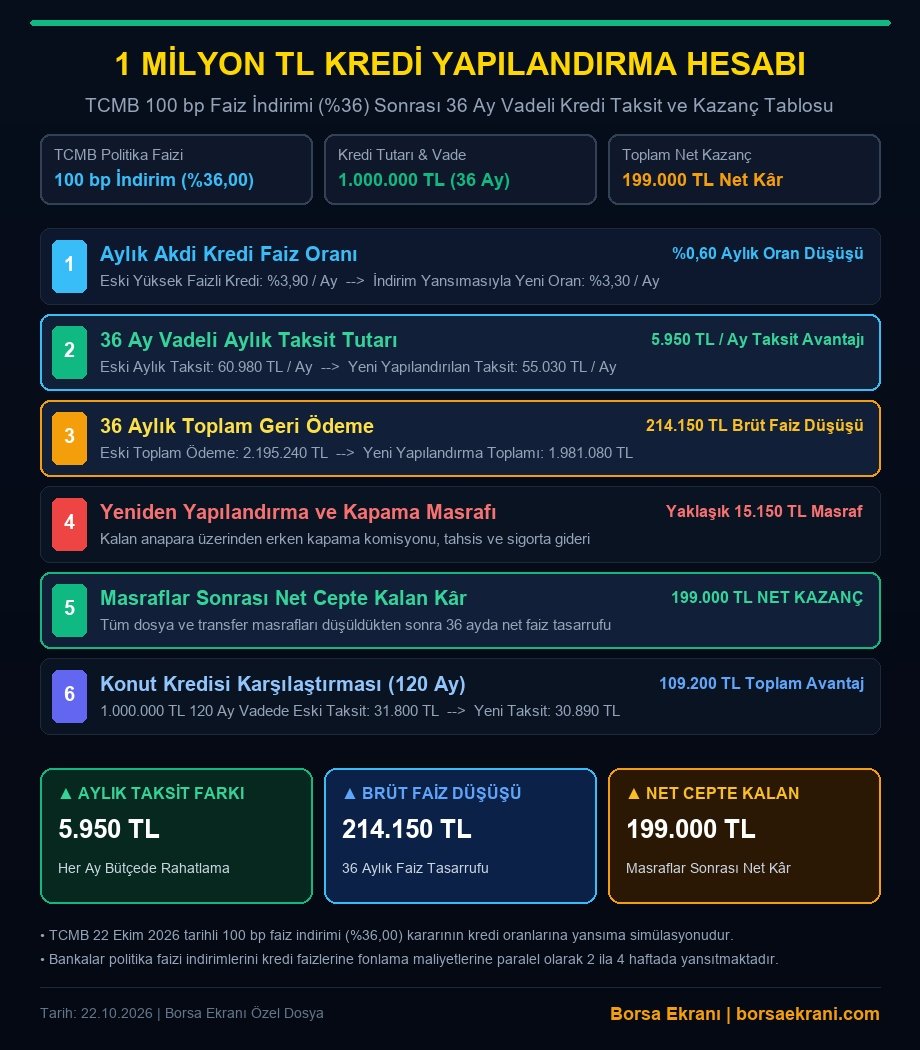
Tam boyutta incelemek ve karşılaştırma tablosunu büyütmek için görselin üzerine tıklayabilirsiniz.
1 Milyon TL Kredide Eski ve Yeni Taksit Karşılaştırma Tablosu
Yüksek faiz döneminde aylık yüzde 3,90 akdi faiz oranıyla 36 ay vadeli 1.000.000 TL kredi kullanan bir kişinin aylık taksit ödemesi 60.980 TL, vade sonundaki toplam geri ödemesi ise 2.195.240 TL seviyesinde bulunuyordu. Faiz indirimi sürecinin banka tabela oranlarına yansımasıyla birlikte aylık oranın yüzde 3,30 seviyesine gerilemesi halinde, aynı kredinin aylık taksiti 55.030 TL’ye düşüyor:
Bu tabloda kredi çeken veya borcunu yapılandıran bir kişinin bütçesinde her ay 5.950 TL net rahatlama sağlanırken, 36 ayın sonunda ödenen toplam tutar 1.981.080 TL’ye iniyor. Böylece brüt faiz yükünde 214.150 TL, dosya ve kapama masrafları düşüldükten sonra ise net 199.000 TL tasarruf elde ediliyor. Konut kredisi tarafında ise 120 ay vadeli 1.000.000 TL kredide aylık taksitlerin 31.800 TL’den 30.890 TL bandına gerileyerek toplamda yaklaşık 109.200 TL maliyet avantajı yaratması hesaplanıyor.
Yapılandırma Yapacakların Dikkat Etmesi Gereken Kurallar
Kredi yapılandırmasında en yüksek kazanç, kredi vadesinin ilk yarısında olan borçlularda ortaya çıkmaktadır. Taksitlerin ilk aylarında ödemelerin büyük bölümü faizden oluştuğu için, kalan vadesi 24 ila 36 ay arasında bulunan yüksek tutarlı kredilerde yapılandırma kârı katlanmaktadır. Vatandaşların işlem öncesinde bankalarından güncel erken kapama cezası, tahsis ücreti ve sigorta maliyetlerini yazılı olarak talep edip net faiz farkıyla karşılaştırması kritik önem taşıyor.
Analiz: Merkez Bankası’nın 100 baz puanlık faiz indirimi, kredi piyasasında psikolojik eşiğin kırılması açısından önemli bir sinyal niteliği taşımaktadır. Bankaların mevduat maliyetlerindeki gevşemeyi kredi faizlerine yansıtma hızı önümüzdeki haftalarda tüketici ve konut kredisi talebini doğrudan belirleyecektir. 1 milyon TL gibi yüksek anaparalı borçlarda aylık taksitlerin 5.000 TL’nin üzerinde düşme potansiyeli, hanehalkı nakit akışını rahatlatacak en somut finansal gelişme olarak öne çıkmaktadır.