Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
TCMB faiz indirimi kredilere yansırsa ne olur? 1.000.000 TL borç için eski ve yeni oranlarla aylık taksit ve faiz tasarrufu hesabı
Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) olası 100 baz puanlık faiz indirimi sinyalleri, milyonlarca kredi borçlusunu harekete geçirdi. 1 milyon TL borcu olan bir vatandaşın kredisini 36 ay vadede yapılandırması durumunda masraflar düşüldükten sonra net 199.000 TL cebinde kalıyor.
TCMB Faiz İndirimi Piyasaya ve Bankalara Nasıl Yansıyacak?
Para Politikası Kurulu’nun (PPK) önümüzdeki dönemde atması beklenen 100 baz puanlık olası bir faiz indirimi, doğrudan politika faizini aşağı çekecek olsa da, ticari ve bireysel kredilere eş anlı ve birebir oranda yansımamaktadır. Bankaların fonlama maliyetleri, bilanço yapıları ve likidite yönetimi, faiz indirimlerinin piyasaya zamana yayılarak, kademeli bir şekilde entegre olmasına neden olur. Sektördeki fonlama maliyetlerinin gevşemesi genellikle 3 ila 6 haftalık bir sterilizasyon sürecini gerektirir.
Bu süreçte bankalar, risk iştahlarına ve Türk Lirası mevduat maliyetlerine bağlı olarak tüketici kredisi faiz oranlarında indirime gitmek durumunda kalacaktır. Özellikle yüksek maliyetli eski dönem borçlanmalarını elinde tutan bankalar, müşteri kaybetmemek ve aktif kalitesini korumak adına refinansman (yapılandırma) taleplerine daha esnek yaklaşmak zorundadır. Uzmanlar, bu dönemin doğru zamanlamayla yönetilmesi durumunda yüksek faizle borçlanan tüketiciler için ciddi bir maliyet optimizasyon penceresi açacağını vurguluyor.
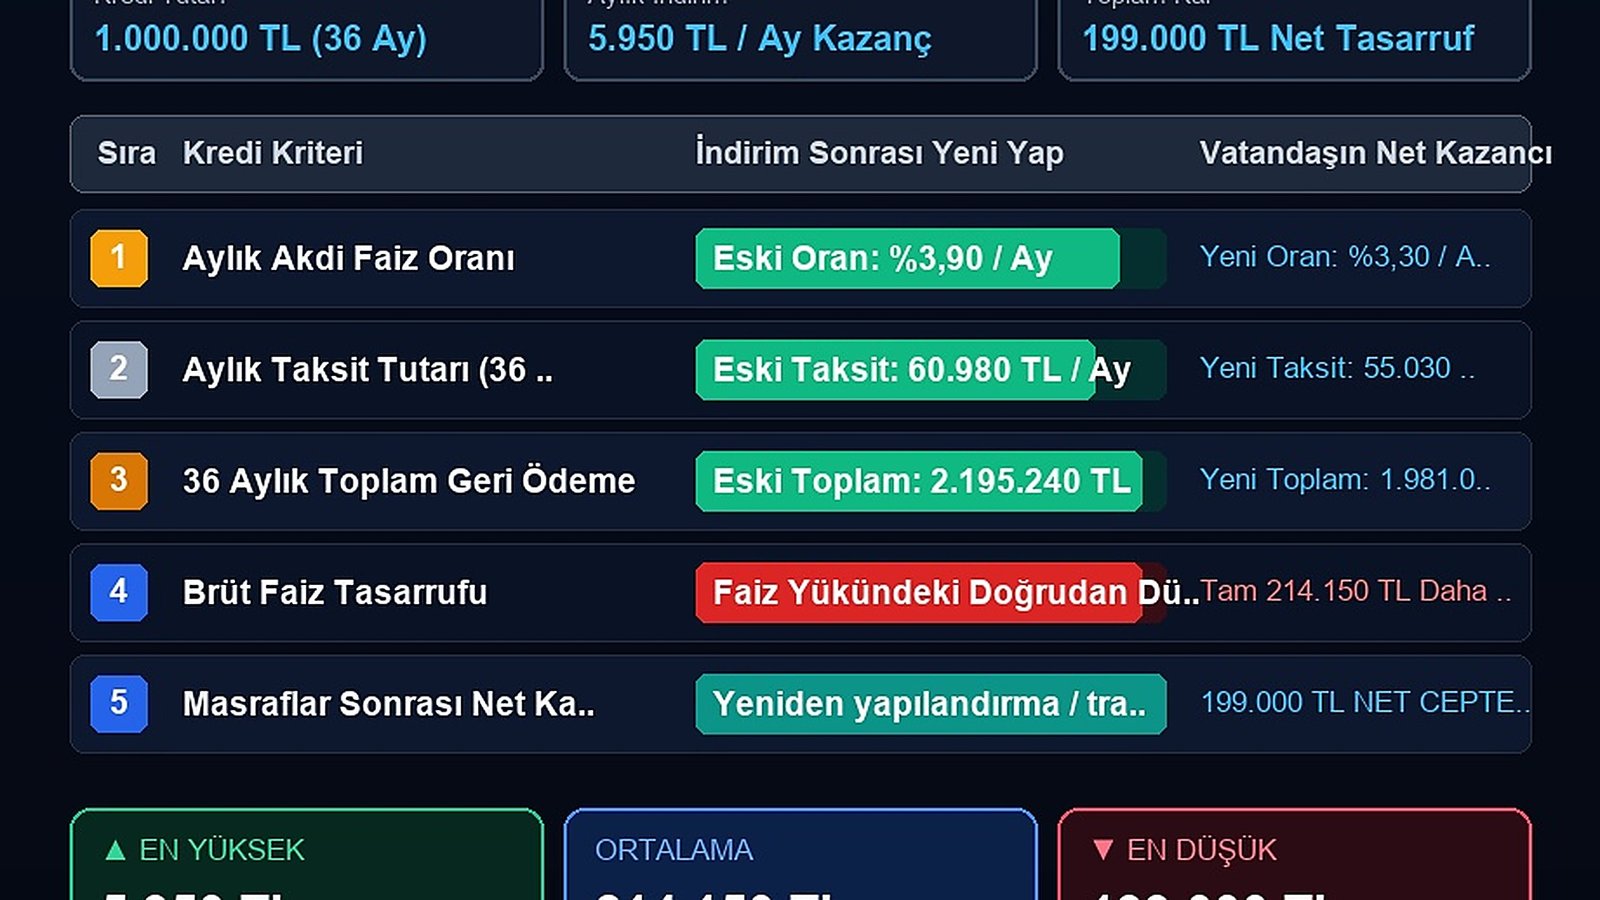
Tam boyutta incelemek ve yakınlaştırmak için görselin üzerine tıklayabilirsiniz.
1 Milyon TL Borç İçin Eski ve Yeni Oranlarla Aylık Taksit Kıyaslaması
Mevcut ekonomik koşullarda 36 ay vadeli 1.000.000 TL tutarındaki bir tüketici kredisinin aylık akdi faiz oranı ortalama yüzde 3,90 seviyelerinde seyretmektedir. Bu orandan kullanılan bir kredinin aylık taksit tutarı tam 60.980 TL’ye ulaşmaktadır. Bankaların TCMB faiz indirimini oranlara yansıtmasıyla birlikte, aylık akdi faiz oranının yüzde 3,30 seviyesine gerilemesi beklenmektedir.
Faiz oranının yüzde 3,30’a düşmesi durumunda, aynı tutar ve vadede çekilecek veya yapılandırılacak kredinin yeni aylık taksit tutarı 55.030 TL’ye inecektir. Bu değişim, borçluya her ay düzenli olarak 5.950 TL’lik nakit akışı rahatlığı sağlayacak ve hanehalkı bütçesindeki baskıyı hafifletecektir.
36 Aylık Toplam Geri Ödeme ve Doğrudan Faiz Yükü Tasarrufu
Kredi maliyetlerindeki bu 60 baz puanlık aylık gerilemenin 36 aylık vade geneline yansıması, borçlunun toplam ödeyeceği rakamı dramatik biçimde değiştirmektedir. Eski oran olan yüzde 3,90 ile 36 ayın sonunda bankaya ödenecek toplam geri ödeme tutarı 2.195.240 TL iken, yeni oran olan yüzde 3,30 ile bu rakam 1.981.080 TL’ye gerilemektedir.
Bu matematiksel simülasyon, faiz yükündeki doğrudan düşüşün tam 214.150 TL olduğunu net bir şekilde ortaya koymaktadır. Tüketici, bankaya fazladan ödeyeceği bu yüksek faiz yükünden kurtularak bütçesini koruma altına alma fırsatı yakalamaktadır.
Masraflar Sonrası Net Kazanç: 199.000 TL Gerçekten Cepte Kalıyor mu?
Kredi yapılandırması veya başka bir bankaya borç transferi (refinansman) yapılırken bazı yasal ve bankacılık masrafları, tüketicinin karşısına çıkmaktadır. Erken kapama cezası, yeni kredi tahsis ücreti, ekspertiz ve ipotek masrafları gibi kalemler toplam maliyeti etkiler. 1.000.000 TL’lik bir yapılandırma işleminde tüm bu masraf kalemlerinin ortalama 15.000 TL ile 18.000 TL arasında değişmesi beklenmektedir.
Brüt 214.150 TL’lik faiz kazancından bu olası transfer ve dosya masrafları düşüldüğünde bile, tüketicinin elinde net 199.000 TL’lik kesin bir kâr kalmaktadır. Bu rakam, masraflar çıkarıldıktan sonra tamamen vatandaşın cebinde kalan net tasarrufu temsil eder.
Yeniden Yapılandırma ve Refinansman Sürecinde Dikkat Edilmesi Gerekenler
Mevcut kredisini yapılandırmak veya daha düşük faiz sunan rakip bir bankaya taşımak isteyen tüketicilerin öncelikle mevcut sözleşmelerindeki erken ödeme cezası (tazminatı) oranını kontrol etmeleri şarttır. Tüketici Kredisi Sözleşmeleri Yönetmeliği gereği, vadesine 36 aydan uzun süre kalan kredilerde yüzde 2, daha kısa vadeli kredilerde ise yüzde 1 oranında erken ödeme ücreti alınabilmektedir.
Bankalarla yapılacak müzakerelerde, yeni müşterilere sunulan kampanyalı oranların mevcut yapılandırma müşterilerine doğrudan uygulanıp uygulanmayacağı titizlikle incelenmelidir. Bazı finans kurumları mevcut müşterilerin yapılandırma taleplerine yüksek faiz teklif edebilirken, başka bankaların borç transferi kampanyaları daha avantajlı bir çıkış yolu sunabilmektedir.
Sektör Temsilcileri ve Ekonomistlerin Kritik Uyarıları
Finans analistleri, faiz indirim döngüsünün başlamasıyla birlikte bankaların yapılandırma yoğunluğu yaşayabileceğini ve bu durumun operasyonel gecikmelere yol açabileceğini belirtiyor. Tüketicilerin faiz oranlarındaki düşüşü beklerken, bankaların güncel kampanya duyurularını ve dosya masrafı muafiyetlerini yakından takip etmesi önem arz ediyor.
Uzmanlar, her borçlunun kalan vade ve anapara bakiyesinin farklı olduğunu, bu nedenle genel bir oran üzerinden karar vermeden önce bankalarından kişiselleştirilmiş ödeme planı (amortisman tablosu) talep etmeleri gerektiğinin altını çiziyor. Doğru hesaplama yapılmadan atılacak adımlar, masraflar nedeniyle beklenen kârın altında kalınmasına neden olabilir.
Analiz: Türkiye Cumhuriyet Merkez Bankası’nın olası parasal gevşeme adımları, yüksek faiz ortamında borçlanan bireyler ve şirketler için bilanço onarımı fırsatları sunmaktadır. 1 milyon TL gibi yüksek hacimli borçlarda 200 bin TL’ye yakın net tasarruf imkânı, finansal okuryazarlığın ve doğru zamanlamalı refinansman hamlelerinin önemini bir kez daha kanıtlamaktadır. Önümüzdeki çeyrekte bankalar arası rekabetin kızışmasıyla birlikte faiz indirimlerinin kredilere yansıma hızı artacak, bu da akıllı borç yönetimini hanehalkı bütçelerinin kurtarıcısı haline getirecektir.

Borsa Ekranı Telegram Kanalı
Piyasalardaki son dakika gelişmelerini, canlı borsa verilerini ve güncel ekonomi analizlerini anında takip edin.