Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
TCMB faiz indirimi kredilere yansırsa ne olur? 1.000.000 TL borç için eski ve yeni oranlarla aylık taksit ve faiz tasarrufu hesabı
Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) olası 100 baz puanlık faiz indiriminin ardından, 1 milyon TL tutarında 36 ay vadeli taşıt veya ihtiyaç kredisi olan bir vatandaşın kredisini yeniden yapılandırması (refinansman) durumunda, tüm masraflar düşüldükten sonra net 199.000 TL cebinde kalıyor.
Türkiye Cumhuriyet Merkez Bankası’nın Faiz Hamlesi Kredilere Nasıl Yansıyacak?
Para Politikası Kurulu’nun (PPK) önümüzdeki dönemde atması beklenen 100 baz puanlık olası faiz indirimi,, bankacılık sektöründe fonlama maliyetlerini doğrudan aşağı çekecek bir katalizör niteliği taşıyor. Ancak bu indirimin ticari ve bireysel kredi faizlerine eş zamanlı olarak yansıması, bankaların bilanço yapıları ve likidite maliyetleri nedeniyle zamana yayılıyor.
Sektördeki deneyimli analistler, politika faizindeki gevşemenin ticari kredilerde hemen, tüketici kredilerinde ise ortalama 3 ila 6 hafta içinde kademeli bir düşüş eğilimi göstereceğini öngörüyor. Bu süreçte borçlu tüketiciler için en kritik eşik, mevcut yüksek faizli kredilerin yeni ve daha düşük oranlı fonlarla ikame edilmesidir.
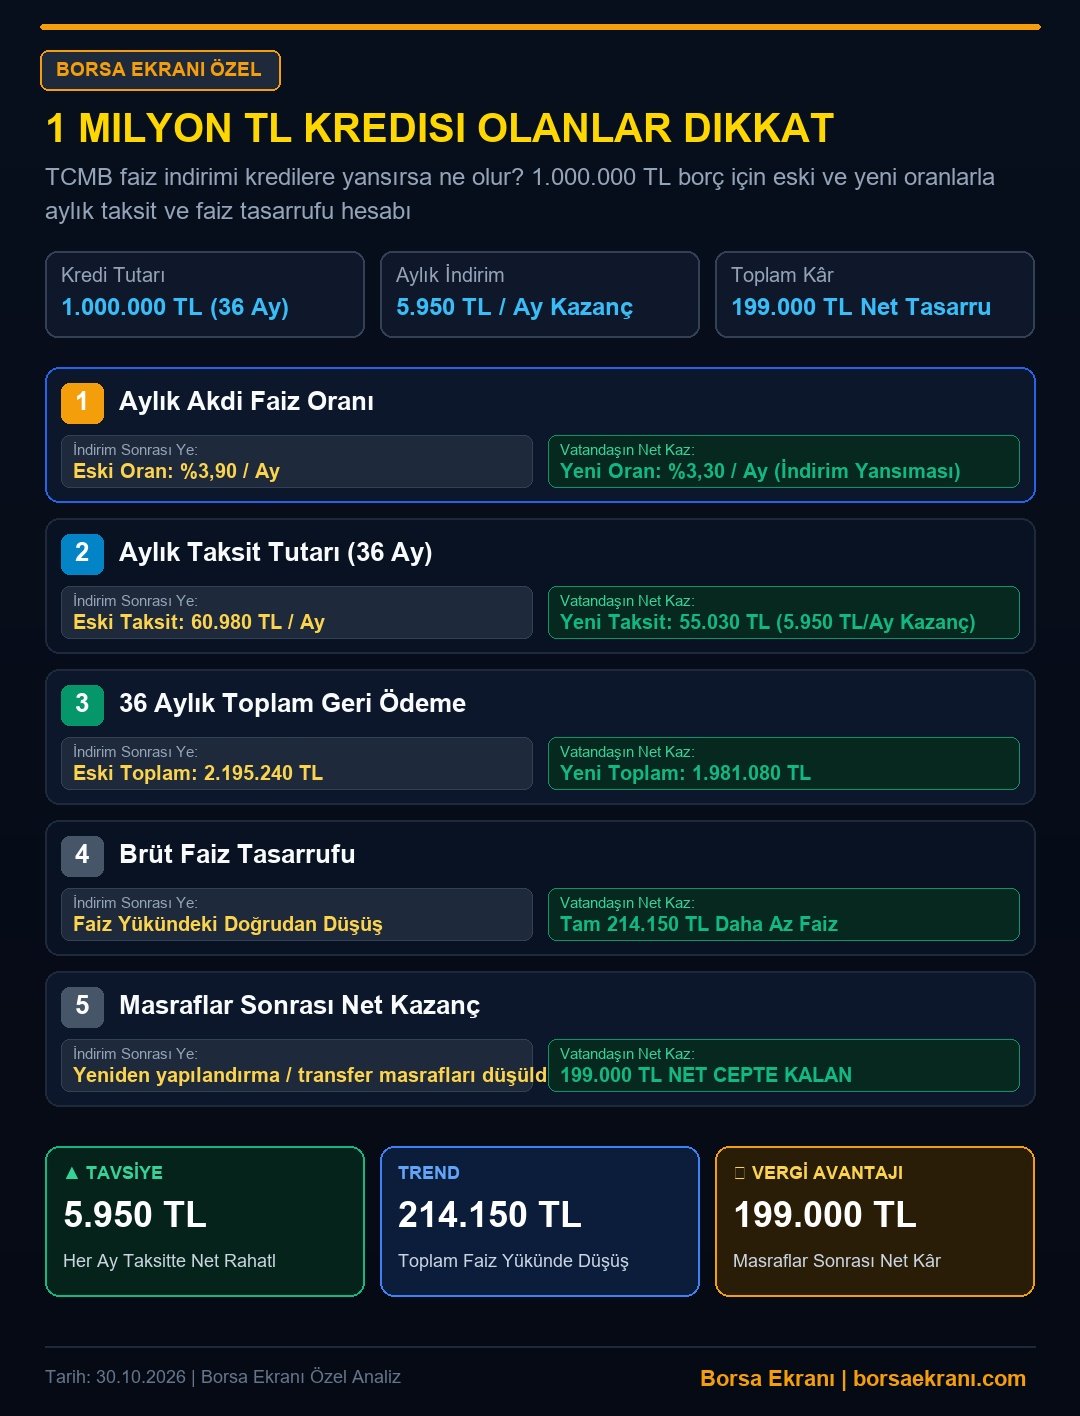
1 Milyon TL Borç İçin Eski ve Yeni Oranlarla Aylık Taksit Simülasyonu
Mevcut ekonomik koşullarda bankalardan çekilen 1.000.000 TL tutarındaki 36 ay vadeli kredilerin aylık akdi faiz oranı ortalama yüzde 3,90 seviyelerinde seyrediyor. Bu oranla borçlanan bir tüketicinin aylık ödediği hanehalkı taksit yükü 60.980 TL’yi buluyor.
Merkez Bankası’nın olası indirimi ve bankaların rekabet ortamında bu indirimi kredi oranlarına yansıtmasıyla birlikte, aylık akdi faiz oranının yüzde 3,30 seviyesine gerilemesi bekleniyor. Bu gerilemeyle birlikte yeni aylık taksit tutarı 55.030 TL’ye düşerken, vatandaş her ay cebinden 5.950 TL daha az para çıkmasını sağlayacak.
Refinansman ile 36 Aylık Toplam Geri Ödemede Dev Düşüş
Kredi yapılandırma (refinansman) hamlesi, sadece aylık nakit akışını rahatlatmakla kalmıyor, aynı zamanda vade sonundaki toplam borç yükünü de radikal biçimde törpülüyor. Eski oranlarla 36 ayın sonunda bankaya ödenecek toplam para 2.195.240 TL iken, yeni oranlarla bu rakam 1.981.080 TL’ye geriliyor.
Bu matematiksel simülasyon, faiz yükündeki doğrudan düşüş sayesinde tüketicinin tam 214.150 TL daha az faiz ödeyeceğini net bir şekilde ortaya koyuyor. Kredi maliyetlerindeki bu gevşeme, orta gelirli hanehalkının harcanabilir gelirini artırarak iç talep dengelerine de doğrudan katkı sunuyor.
Masraflar Çıktığında Net Kazanç Ne Kadar Kalıyor?
Kredi yeniden yapılandırma veya başka bir bankaya kredi transferi (refinansman) operasyonları sırasında tüketicilerin önünde bazı yasal ve bankacılık masrafları bulunuyor. Erken kapama cezası (ipotek Fk/tazminatları), yeni kredi dosya masrafları ve ekspertiz ücretleri gibi kalemler toplam maliyeti etkiliyor.
Yapılan kapsamlı maliyet analizine göre, ortalama 15.000 TL ile 18.000 TL arasında değişen yapılandırma ve transfer masrafları brüt kazançtan düşüldüğünde, vatandaşın cebinde kalacak net tutar net 199.000 TL olarak hesaplanıyor. Bu rakam, doğru zamanlama ile yapılan bir finansal hamlenin ne kadar yüksek verimlilik sağladığının en somut kanıtıdır.
1 Milyon TL Kredi İçin Eski ve Yeni Ödeme Planı Karşılaştırma Tablosu
Aşağıdaki tabloda, 1.000.000 TL tutarındaki 36 ay vadeli kredinin faiz indirimi öncesi ve sonrası maliyet kalemleri net bir şekilde karşılaştırılmıştır.
| Finansal Kalem | Eski Oran (%3,90 / Ay) | Yeni Oran (%3,30 / Ay) | Fark / Kazanç |
|---|---|---|---|
| Aylık Taksit Tutarı | 60.980 TL | 55.030 TL | 5.950 TL / Ay Tasarruf |
| 36 Aylık Toplam Geri Ödeme | 2.195.240 TL | 1.981.080 TL | 214.150 TL Brüt Kazanç |
| Masraflar (Dosya/Kapama) | – | ~15.150 TL | Maliyet |
| Net Cepte Kalan Kazanç | – | – | 199.000 TL NET KÂR |
Tüketiciler İçin Kritik Zamanlama ve Banka Görüşmeleri İpuçları
Piyasada faiz indirim beklentileri fiyatlanmaya başlarken, borçluların mevcut bankalarıyla sıkı bir pazarlık sürecine girmesi hayati önem taşıyor. Birçok banka, iyi müşterilerini kaybetmemek adına dışarıdan gelecek transfer tekliflerini beklemeden mevcut kredileri yeni oranlarla revize edebiliyor.
Uzmanlar, kredi yapılandırma kararı alırken yalnızca faiz oranına değil, mevcut kredinin kaçıncı ayında olunduğuna da dikkat edilmesi gerektiğini vurguluyor. Kredinin ilk aylarında anahtar anapara ağırlıklı ödendiği için faiz yükü en üst seviyededir; bu nedenle vadenin ilk diliminde yapılan yapılandırmalar maksimum finansal fayda sağlamaktadır.
Analiz: Türkiye Cumhuriyet Merkez Bankası’nın olası para politikası gevşemesi, sadece makroekonomik göstergeleri değil, doğrudan hanehalkı bilançolarını da dönüştürme potansiyeline sahiptir. 1 milyon TL gibi yüksek hacimli borçlarda gerçekleştirilecek akılcı refinansman hamleleri, vatandaşın borç servis kapasitesini artırırken bankacılık sektöründe de aktif kalitesinin korunmasına destek olmaktadır. Borsa ve finans çevreleri, faiz indirim döngüsünün tüketici kredilerine yayılmasını, iç tüketimdeki daralmayı sınırlayacak en önemli mikroekonomik dinamik olarak fiyatlamaktadır. Borçluların piyasa verilerini anlık takip ederek doğru zamanda harekete geçmesi, önümüzdeki çeyrekte finansal sürdürülebilirlik açısından belirleyici olacaktır.

Borsa Ekranı Telegram Kanalı
Piyasalardaki son dakika gelişmelerini, canlı borsa verilerini ve güncel ekonomi analizlerini anında takip edin.