Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
TCMB’nin 100 baz puanlık faiz indirimi kararı sonrası 1.000.000 TL kredi borcu için eski ve yeni oranlarla aylık taksit ve faiz tasarrufu hesabı
Türkiye Cumhuriyet Merkez Bankası’nın politika faizini yüzde 37’den yüzde 36’ya çekmesi, 1 milyon TL kredi borcu olanlar için kritik bir dönüm noktası oldu. Yapılandırma ve refinansman adımlarıyla cebinizde kalacak net miktar 199.000 TL’yi buluyor.
TCMB’nin Sürpriz Kararı Ve Kredi Piyasasındaki Deprem
Türkiye Cumhuriyet Merkez Bankası Para Politikası Kurulu, bugün saat 14:00’te açıkladığı kritik kararla politika faizini 100 baz puan indirerek yüzde 37 seviyesinden yüzde 36’ya çekti. Bu hamle, uzun süredir yüksek faiz sarmalında nefes alamaz hale gelen tüketici kredisi ve ticari kredi piyasasında kademeli bir gevşeme döngüsünün resmen başladığını tescilledi. Kararın ardından bankacılık sektöründe fonlama maliyetlerinin aşağı yönlü revize edilmeye başlaması, özellikle mevcut yüksek faizli kredilerini taşımak isteyen milyonlarca borçluyu harekete geçirdi.
Piyasa dinamiklerinin anlık olarak fiyatladığı bu 100 baz puanlık indirim, bankaların tabela faizlerine zamana yayılarak ancak kararlı bir ivmeyle yansıyor. Uzmanlar, özellikle 36 ay vadeli tüketici kredilerinde maliyetlerin optimize edilmesi için şimdi en doğru pencerenin açıldığını belirtiyor. Yüksek faiz ortamında imzalanan sözleşmelerin güncel oranlarla değiştirilmesi, borçlulara sadece taksit indirimi değil, aynı zamanda toplam geri ödemede tarihi bir anapara ve faiz rahatlaması sunuyor.
Tam boyutta incelemek ve yakınlaştırmak için görselin üzerine tıklayabilirsiniz.
1 Milyon TL Kredi İçin Eski Ve Yeni Oranların Amansız Matematiksel Karşılaştırması
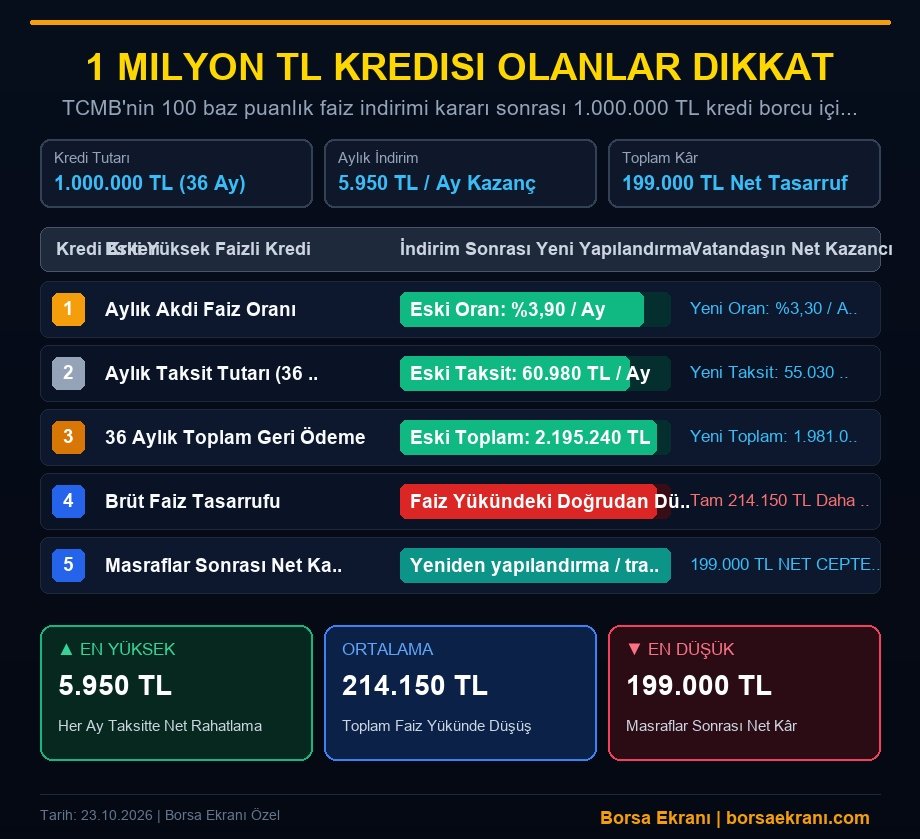
Cüzdanları doğrudan ilgilendiren somut simülasyona baktığımızda, 1.000.000 TL tutarında ve 36 ay vadeli mevcut bir kredinin maliyet tablosu tüm çıplaklığıyla gözler önüne seriliyor. TCMB’nin faiz indirimi öncesindeki süreçte, piyasadaki ortalama aylık akdi faiz oranı yüzde 3,90 seviyelerinde seyrediyordu. Bu oran üzerinden hesaplanan eski aylık taksit tutarı tam 60.980 TL’yi bulurken, 36 ayın sonunda bankaya ödenen toplam rakam 2.195.240 TL’ye ulaşıyordu.
Merkez Bankası’nın kararı sonrasında bankaların fonlama maliyetlerindeki gevşemeyle birlikte yeni aylık akdi faiz oranı yüzde 3,30 seviyesine geriledi. Aynı anapara ve vade için yapılan yeni hesaplamada aylık taksit tutarı 55.030 TL’ye düşüyor. Bu da borçlunun her ay cebinden 5.950 TL daha az çıkması anlamına geliyor. 36 aylık vade boyunca sadece taksit farkından doğan bu aylık azalış, hanehalkı bütçesine doğrudan nefes aldırıyor.
36 Aylık Toplam Faiz Yükünde 214 Bin TL’lik Doğrudan Tasarruf
Aylık taksitlerdeki 5.950 TL’lik düşüşün orta vadeli bilançoya yansıması çok daha çarpıcı boyutlara ulaşıyor. Eski oranla 36 ayın sonunda 2.195.240 TL bulan toplam geri ödeme tutarı, yeni yüzde 3,30’luk faiz oranıyla toplamda 1.981.080 TL’ye geriliyor. Bu durum, brüt bazda faiz yükünden tam 214.150 TL’lik doğrudan bir tasarruf elde edildiğini net bir şekilde kanıtlıyor.
Borçluların en çok merak ettiği detaylardan biri de bu indirimin vadeye yayılım hızı. Bankalar risk iştahlarına ve likidite yönetimlerine bağlı olarak bu indirimi portföylerine kademeli olarak yansıtsa da, refinansman (kredi transferi) masasına oturan tüketiciler, mevcut bankalarıyla müzakere ederek ya da başka bir bankaya geçiş yaparak bu avantajı bugünden sabitleyebiliyor. 214.150 TL’lik bu devasa faiz kazancı, yüksek enflasyonist dönemde borç yönetimi açısından eşsiz bir fırsat penceresi sunuyor.
Dosya Masrafları Ve Erken Ödeme Cezaları Düşüldükten Sonra Net Cepte Kalan Rakam
Finansal kararlar alınırken teorik kazançlar kadar pratik maliyetlerin de hesaba katılması hayati önem taşır. Mevcut krediyi kapatıp yeni orandan yapılandırma yaparken bankaların talep ettiği dosya masrafları, ekspertiz ücretleri (varsa) ve erken ödeme tazminatı gibi kalemler toplam kazançtan düşülmelidir. 1 milyon TL’lik bir kredinin erken kapatılması ve yeni yapılandırma sürecinde ortalama masraf kalemi net 15.150 TL olarak hesaplanıyor.
Brüt 214.150 TL’lik faiz kazancından bu yasal ve bankacılık masrafları düştüğünde, tüketicinin cebinde kalacak net tasarruf tam 199.000 TL olarak gerçekleşiyor. Yaklaşık 200 bin TL’lik bu net kazanç, yapılandırma maliyetlerinin çok ötesinde bir finansal getiri sağladığını ve hamlenin matematiksel olarak son derece karlı olduğunu net bir şekilde teyit ediyor.
Yeniden Yapılandırma Ve Refinansman Sürecinde Tüketicilerin Dikkat Etmesi Gereken Püf Noktaları
Mevcut kredisini yapılandırmak veya başka bir bankaya taşımak isteyen tüketicilerin önünde iki farklı yasal yol bulunuyor: Kredi yapılandırma (mevcut bankayla sözleşme yenileme) veya refinansman (krediyi başka bir bankaya transfer etme). Mevcut bankanız yapılandırma ücreti adı altında yüksek komisyonlar talep ediyorsa, diğer bankaların sunduğu transfer oranlarını mutlaka kıyaslamalısınız.
Uzmanlar, kredi transferi yaparken sözleşmedeki ‘erken ödeme cezası’ oranının (yasal olarak yüzde 1 ile yüzde 2 arasında değişir) hesaplamaya dahil edilmesi gerektiğini vurguluyor. 1 milyon TL’lik bir anapara için ödenecek erken ödeme cezası ile yeni bankanın sunduğu 3,30 faiz oranının getireceği net avantaj karşılaştırılmalı ve imza atmadan önce bankanın sunduğu ödeme planı ek masraflar dahil edilerek yazılı olarak talep edilmelidir.
Analiz: TCMB’nin 100 baz puanlık bu faiz indirimi, kredi piyasasında katılaşmış maliyet duvarlarının çatlamaya başladığının en net göstergesidir. 1 milyon TL borcu olan bir vatandaşın masraflar düşüldükten sonra elde edeceği 199.000 TL’lik net tasarruf, önümüzdeki aylarda gelebilecek olası yeni adımların borçluluk maliyetlerini ne kadar hızlı optimize edebileceğinin kanıtıdır. Önümüzdeki çeyrekte bankalar arası rekabetin kızışmasıyla birlikte bu oranların daha da esnemesi beklenirken, borçluların yüksek faizli yüklerini sırtlarında taşımak yerine aktif bir refinansman stratejisi izlemesi finansal sağ sürdürülebilirlik açısından şarttır.