Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
TCMB faiz indirimi kredilere yansırsa ne olur? 1.000.000 TL borç için eski ve yeni oranlarla aylık taksit ve faiz tasarrufu hesabı
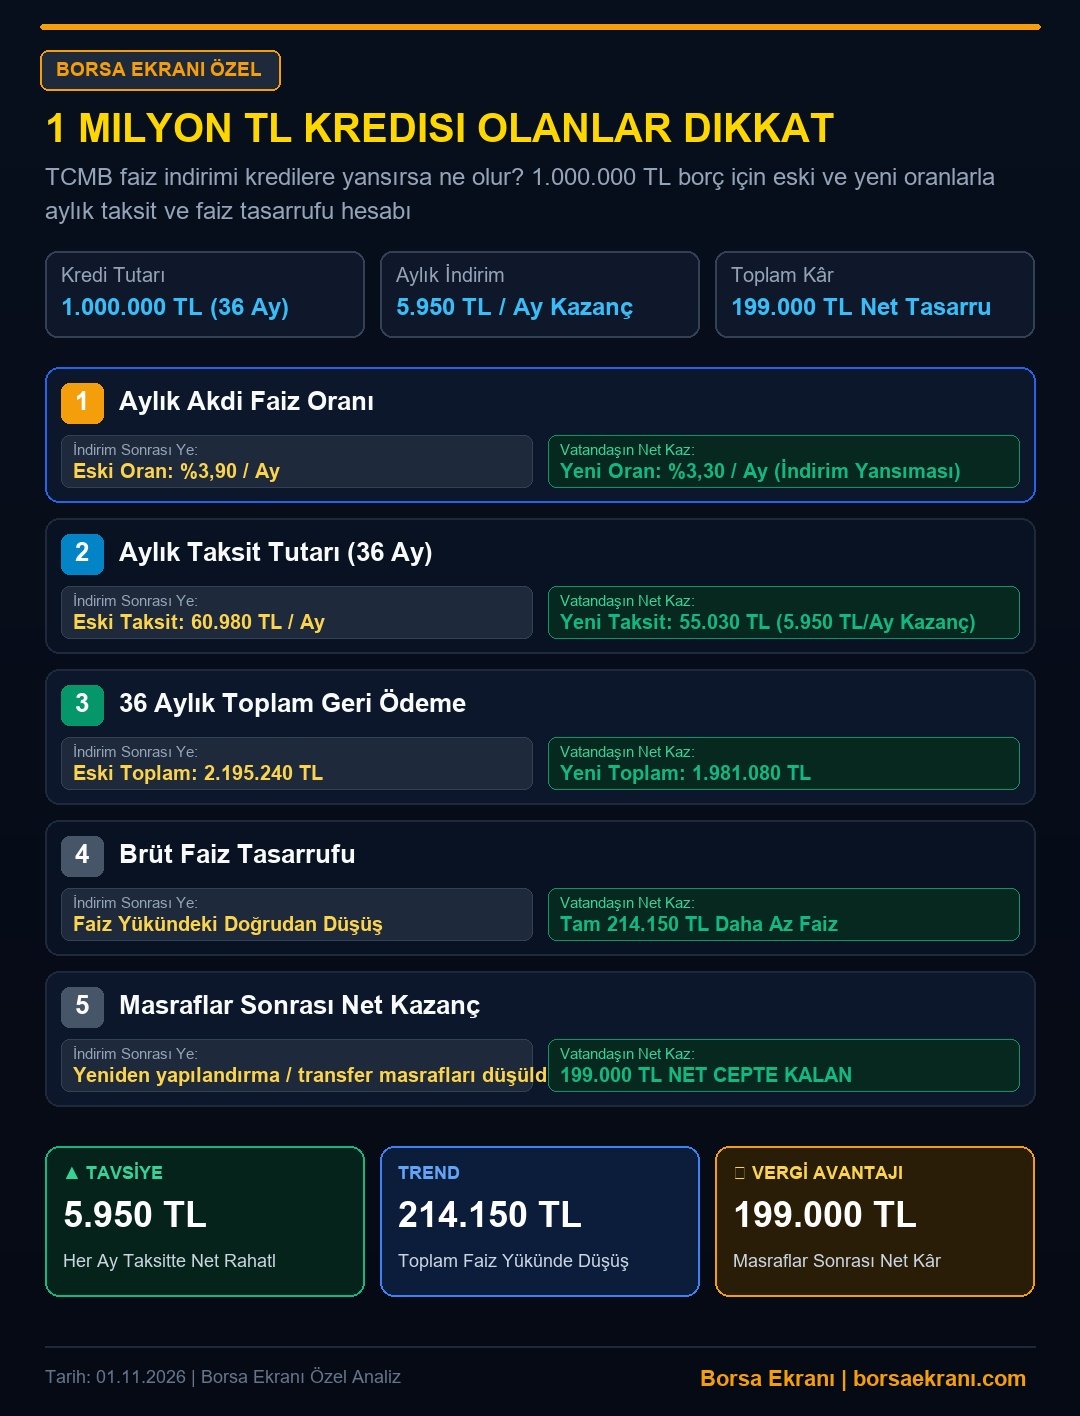
Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) olası 100 baz puanlık faiz indirimi senaryosunda, 1.000.000 TL tutarında 36 ay vadeli mevcut kredi borcu olan bir vatandaş, yapılandırma (refinansman) yöntemiyle aylık taksitlerini 5.950 TL düşürerek toplamda net 199.000 TL tasarruf sağlayabilir.
TCMB Faiz İndirimi Banka Kredilerine Nasıl Yansıyacak?
Finansal piyasaların gözü 01 Kasım 2026 itibarıyla Merkez Bankası’nın para politikası kararlarında. Ekonomistlerin beklentisi, enflasyondaki düşüş eğiliminin desteklenmesi adına 100 baz puanlık bir indirimin gündeme gelebileceği yönünde. Bu hamle, doğrudan bankaların ticari ve ihtiyaç kredisi faiz oranlarına ‘refinansman’ kapısını aralayacak kritik bir eşik görevi görüyor.
Bankaların uyguladığı mevcut %3,90 aylık akdi faiz oranının, Merkez Bankası’nın gevşeme adımlarıyla piyasa ortalamasında %3,30 seviyelerine çekilmesi, borçlu profili için ciddi bir maliyet avantajı yaratıyor. Ancak bu süreç otomatik değil; bankaların fonlama maliyetlerindeki düşüşü doğrudan tüketiciye yansıtma hızı, vatandaşın yapılandırma maliyetlerini belirleyen ana değişken olacak.
🔍 Görsele dokunarak tam ekran açabilir, çift parmağınızla (pinch-to-zoom) serbestçe büyütebilirsiniz.
1 Milyon TL Kredide Eski ve Yeni Ödeme Planı
Kredi yapılandırma hesabı yapılırken sadece faiz oranı değil, mevcut ana paranın kalan vadesi de önem taşır. 36 ay vadeli 1.000.000 TL’lik borcun mevcut piyasa koşullarındaki maliyeti ile olası indirimli oranlar arasındaki fark, borç yükünü doğrudan etkiliyor.
Aşağıdaki tabloda, mevcut %3,90 oranından %3,30 oranına geçiş yapıldığında 36 aylık süreçte ortaya çıkan somut maliyet farkı yer almaktadır.
| Kalem | Eski Oran (%3,90) | Yeni Oran (%3,30) | Fark (Tasarruf) |
|---|---|---|---|
| Aylık Taksit | 60.980 TL | 55.030 TL | 5.950 TL |
| Toplam Geri Ödeme | 2.195.240 TL | 1.981.080 TL | 214.150 TL |
| Net Tasarruf (Masraf Sonrası) | – | – | 199.000 TL |
Yapılandırma Yaparken Dikkat Edilmesi Gereken Gizli Maliyetler
Refinansman, kağıt üzerinde büyük bir tasarruf gibi görünse de bankaların uyguladığı ‘dosya masrafı’, ‘erken kapama cezası’ veya ‘yeni kredi tahsis ücretleri’ gibi kalemler toplam kazancı eritebilir. 214.150 TL’lik brüt faiz tasarrufundan 199.000 TL net kazanca ulaşılmasının temel nedeni, bu yasal kesintilerin hesaba dahil edilmesidir.
Vatandaşların, kendi bankalarıyla görüşürken mutlaka ‘Net Ödeme Planı’ (Ödeme Planı Teklifi) talep etmeleri şarttır. Sadece faiz oranına değil, toplam dosya masrafının kredi anaparasına oranına bakarak kararın ekonomik olup olmadığını netleştirmelisiniz.
Hangi Durumlarda Yapılandırma Mantıklı?
Kredi yapılandırması, vadenin ilk yarısında bulunan tüketiciler için çok daha avantajlıdır. Kredinin son 6-12 ayına girdiyseniz, ödeyeceğiniz dosya masrafı elde edeceğiniz faiz kazancından yüksek olabilir. Bu nedenle uzmanlar, vade bazlı analiz yapılmasını öneriyor.
Ayrıca, mevcut kredi borcunuzu daha düşük faizli bir bankaya taşıyacaksanız, yeni bankanın sunacağı ‘dosya masrafsız kredi’ kampanyalarını takip etmek, 199.000 TL olan net tasarrufu 205.000 TL seviyelerine kadar çıkarabilir.
Bankalarla Görüşme Stratejisi: İnisiyatif Kullanın
Bankalar, yüksek faizli mevcut kredilerinizi korumak yerine, sizi kaybetmemek adına yapılandırma tekliflerine daha açık hale gelebilir. Mevcut bankanız ile iletişime geçerken ‘piyasa şartlarının iyileştiğini’ ve ‘başka bankaların sunduğu faiz oranlarını’ bildiğinizi belirtmeniz, banka yetkililerinin size özel indirimli oranlar sunmasını kolaylaştırabilir.
Kredi notunuzun yüksek olması, bu görüşmelerde elinizi güçlendiren en önemli unsurdur. Notu 1500 ve üzerinde olan tüketiciler, tabela faiz oranlarının bir miktar altında ‘müşteriye özel’ oranlar alabilmektedir.
Analiz: TCMB’nin atacağı olası faiz adımları, sadece kredi maliyetlerini değil, Türkiye’nin hanehalkı harcanabilir gelirini de doğrudan etkileyecektir. 1.000.000 TL gibi yüksek tutarlı kredilerde sağlanacak yaklaşık 200 bin TL’lik tasarruf, tüketicinin bu kaynağı tasarruf veya yatırım araçlarına yönlendirmesine olanak tanıyarak ekonomide bir ‘refah etkisi’ yaratacaktır. Ancak borsa ve finansal piyasalar açısından bu durum, bankaların faiz marjlarının (Net Faiz Marjı) daralabileceği anlamına gelir. Orta vadede, faizlerin düşüşü kredi hacimlerini artırarak bankacılık sektöründe kredi büyümesini tetikleyecek, bu da finansal piyasalardaki likiditeyi canlandıracaktır. Yatırımcıların, banka bilançolarında kredi büyüme oranlarını ve faiz marjı baskılarını önümüzdeki iki çeyrek boyunca dikkatle takip etmesi kritik önem arz etmektedir.

Borsa Ekranı Telegram Kanalı
Piyasalardaki son dakika gelişmelerini, canlı borsa verilerini ve güncel ekonomi analizlerini anında takip edin.