Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
Küçük birikimlerle büyük servet inşa etmenin ve para yönetiminin sırları
Finansal özgürlük, yüksek maaşlarla değil, disiplinli bütçe yönetimi ve bileşik getirinin gücüyle inşa edilir. Sıfırdan başlayarak milyonluk portföylere ulaşmanın matematiği, doğru stratejilerle her bireyin erişebileceği bir yol haritası sunuyor.
50/30/20 Kuralı ile Kusursuz Bütçe Planlaması
Modern finans yönetiminin temel taşı olan 50/30/20 bütçeleme kuralı, gelir dağılımını sistematik bir yapıya kavuşturur. Net gelirinizin yüzde 50’si konut, gıda, faturalar ve ulaşım gibi zorunlu yaşamsal masraflara ayrılırken, yüzde 30’luk kesim kişisel harcamalara ve sosyal hayata yönlendirilir. Ancak zenginleşme yolculuğunun kritik eşiği olan kalan yüzde 20’lik dilim, hiçbir mazeret kabul edilmeksizin anında yatırıma ve düzenli tasarrufa aktarılmalıdır.
Örneğin, 30.000 TL net geliri olan bir bireyin her ay düzenli olarak 6.000 TL’yi likit veya enstrüman bazlı birikim hesaplarına yönlendirmesi, yıllık bazda 72.000 TL’lik ana para havuzu oluşturur. Bu disiplin, harcama alışkanlıklarını optimize ederken, bireyin gelir artış yaşaması durumunda dahi yaşam tarzı enflasyonuna kapılmasını engeller.
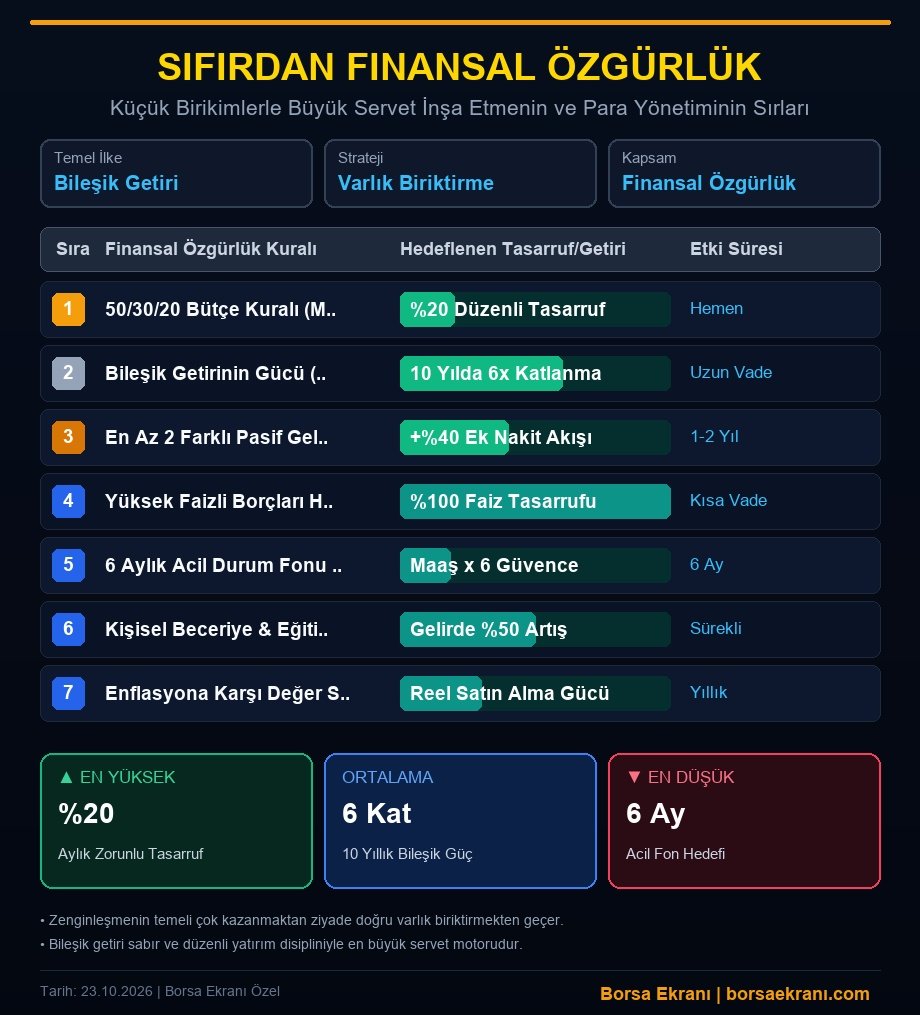
Tam boyutta incelemek ve yakınlaştırmak için görselin üzerine tıklayabilirsiniz.
Bileşik Getirinin Gücü ve Uzun Vadeli Düzenli Yatırım
Albert Einstein’ın dünyanın sekizinci harikası olarak nitelendirdiği bileşik getiri, zamanın finansal kaldıraç olarak kullanılmasıdır. Sadece ana para üzerinden değil, elde edilen kârın da yeniden yatırıma dönüştürüldüğü bu sistem, 10 yıllık periyotlarda varlıkların ortalama 6 kata kadar katlanmasını sağlar. Doğru sepet stratejisiyle yönetilen fonlar veya hisse senedi portföyleri, enflasyonist ortamda reel alım gücünü korumanın tek rasyonel yoludur.
Aylık 5.000 TL’lik bir düzenli yatırımın, yıllık ortalama bileşik reel getiri oranıyla 10 yıl sonunda getirdiği nokta, sadece birikim yapmanın ötesine geçerek sermaye oluşumunu tetikler. Düzenli varlık alımı (DCA – Dollar Cost Averaging), piyasa dalgalanmalarındaki maliyet ortalamasını aşağı çekerek yatırımcının panik satışı yapmasının önüne geçer ve uzun vadeli başarısını garantiler.
Yüksek Faizli Borçları Hızla Sıfırlama ve Acil Durum Fonu
Varlıklı insanların en katı kurallarından biri, servet düşmanı olan yüksek faizli tüketici kredisi ve kredi kartı borçlarını anında tasfiye etmektir. Yıllık yüzde 60-70 bandındaki borç faizlerini ödemeden yatırım yapmak, delik bir kovaya su doldurmaya benzer; bu nedenle ilk 30 ila 60 gün içinde tüm pahalı borçlar sıfırlanmalıdır. Borç sarmalından kurtulan birey, eş zamanlı olarak olası işsizlik veya sağlık krizlerine karşı 6 aylık zorunlu giderini kapsayan bir acil durum fonunu likit enstrümanlarda tutmalıdır.
Maaşınızın 6 katı tutarındaki bu nakit güvence, borsada veya diğer riskli piyasalarda ani bir nakit ihtiyacı doğduğunda varlıklarınızı zararına bozdurmanızı engeller. Finansal huzurun psikolojik temeli, bu acil durum yastığının banka hesabında hazır durmasıyla başlar ve risk alma iştahını bilinçli şekilde yönetmenize olanak tanır.
Pasif Gelir Akışları ve Enflasyona Karşı Varlık Koruma
Tek bir gelir kaynağına bağımlı kalmak, modern ekonomide en büyük finansal risktir. Zenginleşme disiplini, en az 2 farklı pasif gelir akışı (temettü ödeyen hisseler, kira getirili gayrimenkul, dijital telifler veya ortaklıklar) yaratmayı şart koşar. Aktif çalışmaya gerek duymadan nakit akışı sağlayan bu sistemler, bireyin toplam gelirini kısa sürede yüzde 40 oranında artırarak ana servet birikimini hızlandırır.
Bununla birlikte, fiat para birimlerinin değer kaybettiği dönemlerde gayrimenkul, kıymetli madenler ve global hisse senetleri gibi enflasyona dirençli varlık sınıflarında tutulan portföyler, reel satın alma gücünü korur. Yıllık varlık artış oranının, resmi enflasyon oranının en az 10-15 puan üzerinde bileşik getiri sağlaması, finansal bağımsızlığa giden süreci yarı yarıya kısaltır.
Kişisel Beceriye Yatırım ve Gelir Artırma Stratejileri
Tasarruf ederek zengin olunmaz; tasarruf sadece sermaye biriktirmenizi sağlar. Gerçek servet, kazanılan paranın akıllıca değerlendirilmesi ve insan sermayesinin geliştirilmesiyle patlama yapar. Yazılım, veri analitiği, yabancı dil veya sektörel uzmanlık gibi yüksek talep gören becerilere yapılan eğitim yatırımları, bireyin kariyer gelirinde kısa vadede yüzde 50’ye varan artışlar tetikler.
Artan nakit akışının yaşam standardına yansıtılmayıp doğrudan yatırım sepetine aktarılması, kartopu etkisini başlatır. Finansal okuryazarlığı sürekli güncelleyen, makroekonomik verileri okuyabilen ve piyasa trendlerini öngören bireyler, sıfırdan milyoner olma yolculuğunda asimetrik avantaj elde ederler.
Analiz: Sıfırdan finansal özgürlük inşa etmek, şansa veya ani piyasa hareketlerine değil; matematiğe, iradeye ve rasyonel portföy yönetimine dayanır. 50/30/20 kuralı ile başlayan disiplin, yüksek faizli borçların temizlenmesi ve bileşik getirinin zamanla birleşmesiyle kırılması imkansız bir servet kalesine dönüşür. Geleceğin milyonerleri, bugün harcamalarını kısanlar değil; parasını akıllıca çalıştıran ve gelir kaynaklarını çeşitlendiren vizyonerlerden çıkacaktır.