Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
Ekspertiz, kat irtifakı, ipotek kontrolü ve rayiç bedel oyunlarına karşı konut alıcıları için kritik hukuki güvenlik rehberi
Türkiye gayrimenkul sektöründe son dönemde artan konut fiyatları, alıcıların birikimlerini tek bir imza ile kaybetme riskini zirveye taşıdı. Tapuda yapılan ufak bir ihmal veya rayiç bedel oyunu, yüzbinlerce liralık vergi cezaları, başkasının borcu nedeniyle icralık olan evler ve dolandırıcıların elinde eriyen birikimlerle sonuçlanıyor.
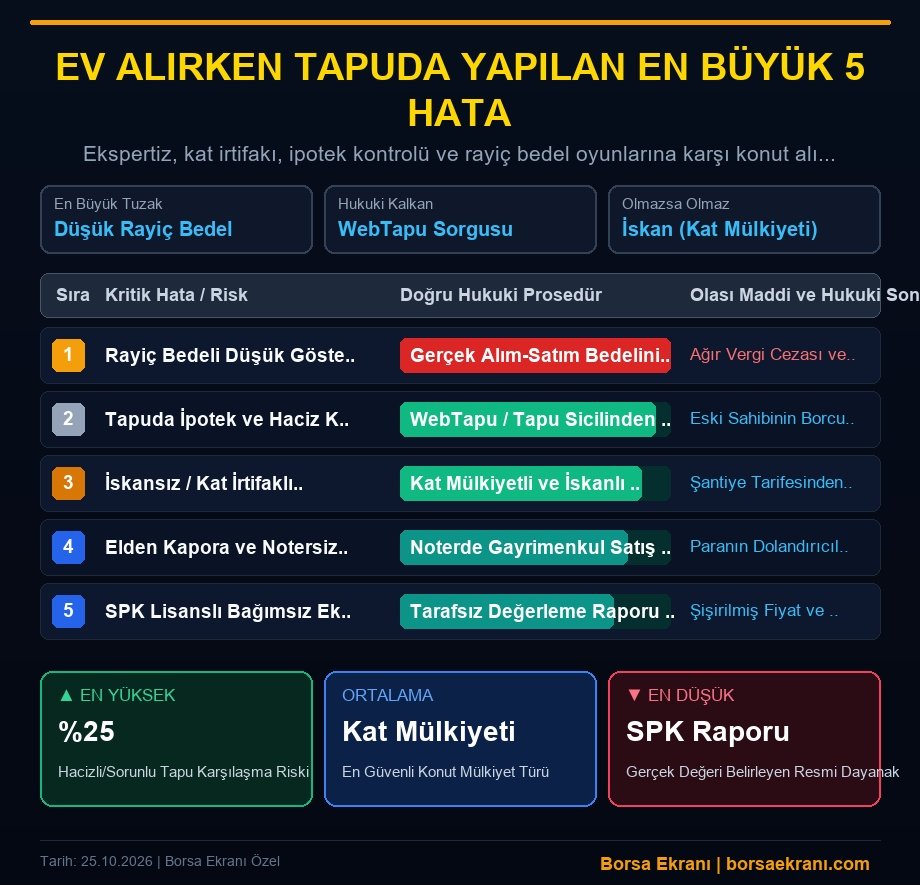
WebTapu Üzerinden İpotek ve Haciz Kontrolü Yapmamak
Gayrimenkul yatırımında en sık yapılan ve en ağır finansal yıkımlarla sonuçlanan hataların başında, tapu sicilindeki gizli ipotek ve hacizlerin kontrol edilmemesi geliyor. Alıcılar, genellikle satıcının sözlü beyanına güvenerek veya sadece tapu senedinin ön yüzüne bakarak kapora gönderiyor ya da tapu devrini gerçekleştiriyor. Ancak Türkiye’de tapu sicili aleniyet prensibiyle çalışsa da, e-Devlet üzerinden entegre edilen ‘WebTapu’ sistemi kullanılmadan atılan adımlar büyük bir kumar niteliği taşıyor. Eski sahibinin vergi borçları, banka kredisi kefaletleri veya üçüncü şahıslar tarafından konulan ihtiyati tedbirler, devir işleminden hemen sonra yeni mülk sahibinin üzerinde kalabiliyor.
Özellikle 2024 ve 2025 yıllarında icra dairelerindeki dosya sayısının artışıyla birlikte, ‘temiz tapu’ sandığı konutların üzerinde milyarlık haciz şerhleri olduğu sonradan ortaya çıkabiliyor. Uzmanlar, tapu randevusundan hemen önce e-Devlet kapısı üzerinden WebTapu servisine girilerek taşınmaza ait takyidat belgesinin (tapu kaydı dökümü) titizlikle incelenmesi gerektiğini vurguluyor. Bu belgede yer alan ‘İpotek’, ‘Beyan’, ‘İrtifak Hakkı’ ve ‘Şerh’ sütunlarının tamamen boş olması, evin üzerinde hiçbir hukuki külfet bulunmadığının yasal garantisidir. Aksi takdirde, 3 milyon TL vererek satın aldığınız bir konut, eski malikin borcu yüzünden yarın sabah icra yoluyla yarı fiyatına satılabilir.
Tam boyutta incelemek ve yakınlaştırmak için görselin üzerine tıklayabilirsiniz.
Tapuda Düşük Rayiç Bedel Göstermek ve Vergi Cezaları
Tapu harcı maliyetinden kaçınmak veya satıcının vergi yükünü azaltmak amacıyla gerçek alım-satım bedelinin altında, belediye rayiç bedeli üzerinden beyanda bulunmak, gayrimenkul sektörünün en tehlikeli ve yaygın cezai tuzaklarından biridir. Örneğin, piyasa değeri 5 milyon TL olan bir konutun tapuda 1 milyon TL olarak gösterilmesi, alıcı ve satıcıya kısa vadede %4’lük tapu harcından (200 bin TL yerine 40 bin TL ödeyerek) 160 bin TL tasarruf sağladığını düşündürür. Ancak Maliye Bakanlığı’na bağlı Vergi Denetim Kurulu ve Gelir İdaresi Başkanlığı’nın yapay zeka destekli çapraz denetim algoritmaları, banka transfer hareketleri ile tapu beyanları arasındaki devasa uçurumu anında tespit etmektedir.
Maliye tespit ettiği bu usulsüzlükte, eksik ödenen tapu harcını gecikme faiziyle birlikte hem alıcıdan hem satıcıdan ayrı ayrı tahsil etmekle kalmaz, aynı zamanda harcın %25’i tutarında vergi ziyaı cezası keser. Daha da korkuncu, olası bir kentsel dönüşüm, otoyol projesi veya kamulaştırma durumunda devlet, tapuda resmi olarak beyan edilen düşük rakamı (1 milyon TL) tazminat tabanı olarak baz alır. Bu durumda 5 milyonluk mülkünüz için elinize sadece 1 milyon TL tazminat geçer ve bankadan çektiğiniz kredinin kalan kısmını eviniz olmadan ödemeye devam etmek zorunda kalırsınız.
Kat Mülkiyeti ile Kat İrtifakı Farkını Bilmemek ve İskansız Evler
Konut alıcılarının büyük bir kısmı, inşaatı yeni bitmiş projelerde ‘Kat İrtifakı’ tapusunu ‘Kat Mülkiyeti’ ile karıştırarak hukuki bir mayın tarlasına adım atmaktadır. Kat irtifakı, arsa üzerindeki henüz yapı tamamlanmamış veya yapı ruhsatı alınmış ancak yapı kullanma izin belgesi (iskan) henüz çıkarılmamış binalarda projedeki payınızı gösteren bir geçici mülkiyet türüdür. İskanı alınmamış binalarda kat mülkiyetine geçilemediği için, binanın projesine uygun yapılıp yapılmadığı, imar planına aykırılıklar bulunup bulunmadığı belirsizliğini korur. Bu durum, ilerleyen süreçte binaya elektrik, su ve doğalgaz aboneliklerinin ‘şantiye tarifesi’ üzerinden yüksek bedellerle faturalandırılmasına yol açar.
Mali açıdan bakıldığında, iskansız bir daireyi satın almak, belediye tarafından kesilecek olası kaçak yapı para cezalarına ve yıkım kararlarına ortak olmak anlamına gelir. Bankalar da iskansız konutlar için standart konut kredisi oranlarını uygulamaktan kaçınır veya çok daha düşük limitli, yüksek faizli ticari nitelikli krediler sunar. Bir dairenin tapusunda ‘Kat Mülkiyeti’ ibaresinin yer alması, binanın tüm imar mevzuatına uygun olarak tamamlandığını, yapı kullanma izin belgesinin alındığını ve belediye arşivlerinde projesinin onaylandığını kanıtlar. Bu nedenle, isyansız mülkler yatırımcısına ucuz görünse de, uzun vadede onarılamaz maliyetler üretir.
Elden Kapora Vermek ve Notersiz Adi Sözleşme Tuzağı
Türkiye’de konut piyasasının en karanlık yüzlerinden biri de internet ilan siteleri üzerinden organize olan kapora dolandırıcılığıdır. Ev sahibi veya emlakçı kılığındaki dolandırıcılar, piyasa değerinin %20 ila %30 altında cazip ilanlar vererek ‘Yoğun talep var, başkasına satmamamız için hemen 50 bin TL ile 200 bin TL arası kapora gönderin’ baskısı yaparlar. Alıcılar, parayı elden veya karşı tarafın şahsi IBAN numarasına gönderdiklerinde, hukuki olarak ispatı son derece güç bir tuzağa düşerler. Türk Medeni Kanunu’na göre, gayrimenkul satış vaadi sözleşmelerinin geçerli olabilmesi için mutlaka Noter huzurunda düzenleme şeklinde yapılması şarttır.
Noter onaylı yapılmayan adi yazılı sözleşmeler veya kağıt üstünde imzalanan ‘kapora alındı’ makbuzları, mahkemelerde hukuki delil niteliği taşımadığı için dolandırılan vatandaşlar parasını geri alamamaktadır. Profesyonel bir gayrimenkul alımında, satıcıya veya aracıya asla elden nakit para verilmemeli; ödemeler sadece tapu devir günü, Tapu Müdürlüğü’ndeki vezne işleminden hemen sonra bankalar arası resmi havale veya ‘Blokeli Çek (Güvenli Ödeme Sistemi)’ yöntemiyle gerçekleştirilmelidir. Satış öncesi kapora ödemesi yapılacaksa, bu mutlaka noter onaylı resmi satış vaadi sözleşmesine bağlanmalı ve sözleşmeye cayma bedeli cezai şartları net bir şekilde eklenmelidir.
SPK Lisanslı Bağımsız Ekspertiz Raporu Almadan Ev Almak
Konut alıcılarının en büyük özgüven hatalarından biri, ev sahibinin veya müteahhidin talep ettiği afaki rakamı, herhangi bir bağımsız değerlendirme raporu olmaksızın piyasa gerçeği olarak kabul etmektir. Emlak piyasasında şişirilmiş fiyatlar, ‘bölge primi’ veya ‘geleceğin projesi’ gibi pazarlama taktikleriyle alıcılara gerçeğin çok üzerinde bedellerle mülk satılmaktadır. Konut kredisi kullanacak olanlar zorunlu olarak ekspertiz raporu almak zorunda olsa da, peşin parayla ev alan yatırımcılar bu adımı atlayarak büyük bir finansal risk üstlenmektedir.
Sermaye Piyasası Kurulu (SPK) lisanslı gayrimenkul değerleme uzmanları tarafından hazırlanan resmi ekspertiz raporu; binanın yapısal durumunu, deprem yönetmeliğine uygunluğunu, tapu kayıtlarındaki olası takyidatları, bölgedeki emsal satış fiyatlarını ve gayrimenkulün gerçek piyasa değerini tarafsız bir şekilde ortaya koyar. 5 milyon TL istenen bir dairenin ekspertiz değerinin 3.8 milyon TL çıktığı durumlarda, alıcının peşin ödediği 1.2 milyon TL havaya uçmuş olur. Bağımsız ekspertiz raporu, sadece fiyat tespiti yapmakla kalmaz; aynı zamanda dairenin projesine aykırı olarak sonradan kapatılmış balkonları, kaçak odaları veya statik kolon kesme risklerini de belgeleyerek olası bir can ve mal felaketinin önüne geçer.
Analiz: Gayrimenkul sektörü, yüksek enflasyon dönemlerinde güvenli liman algısı yaratsa da, hukuki ve finansal okuryazarlığın zayıf olduğu durumlarda en büyük servet transferi alanına dönüşmektedir. WebTapu kontrollerinden kaçınmak, rayiç bedel oyunlarına ortak olmak, isyansız yapıları benimsemek ve ekspertiz raporunu ihmal etmek; birikimlerinizi birkaç imza ile sıfırlayabilir. Geleceğin başarılı gayrimenkul yatırımcısı olmak için, tapu sicilindeki her bir satırı avukat titizliğiyle incelemek ve finansal adımları resmi kanallar üzerinden atmak hayati bir zorunluluktur.