Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz
 Soner Güneş
Ayda 3.000 TL ile 5 ve 10 Yılda Finansal Özgürlüğe Ulaşma Rehberi
Enflasyonist ortamda nakit akışı yaratmanın en rasyonel yolu olan temettü emekliliği, küçük tasarrufların bileşik getirisiyle devasa portföylere dönüşüyor. Ayda sadece 3.000 TL’lik bir yatırımla başlayan bu strateji, doğru şirket seçimiyle 10 yılda 3.850.000 TL’lik bir sermayeye ve yılda 385.000 TL’lik pasif gelire kapı aralıyor.
Temettü Emekliliği Nedir Ve Nasıl Çalışır?
Borsa İstanbul’da yıllardır düzenli temettü ödeyen köklü şirketler, yatırımcılara sadece sermaye kazancı değil, aynı zamanda nakit temettü akışı da sunar. Temettü emekliliği, bu nakit akışının harcanmayıp, gelen temettülerle tekrar aynı veya benzer temettü hisselerinin satın alınması prensibine dayanır. Bu yöntem, Albert Einstein’ın ‘dünyanın sekizinci harikası’ olarak nitelendirdiği bileşik getirinin (karın karının) Borsa İstanbul’daki en somut tezahürüdür.
Sistemin merkezinde, şirketin özkaynak karlılığı, bedelsiz potansiyeli ve nakit yaratma kapasitesi yer alır. Özellikle enerji, holding, perakende ve çimento sektörlerinde faaliyet gösteren, kârının önemli bir kısmını nakit olarak ortaklarıyla paylaşan yapılar bu stratejinin omurgasını oluşturur. Yatırımcı, her ay düzenli olarak belirlediği sepeti satın alarak portföy maliyetini ortalamaya yayar ve piyasadaki dalgalanmalardan minimum düzeyde etkilenir.
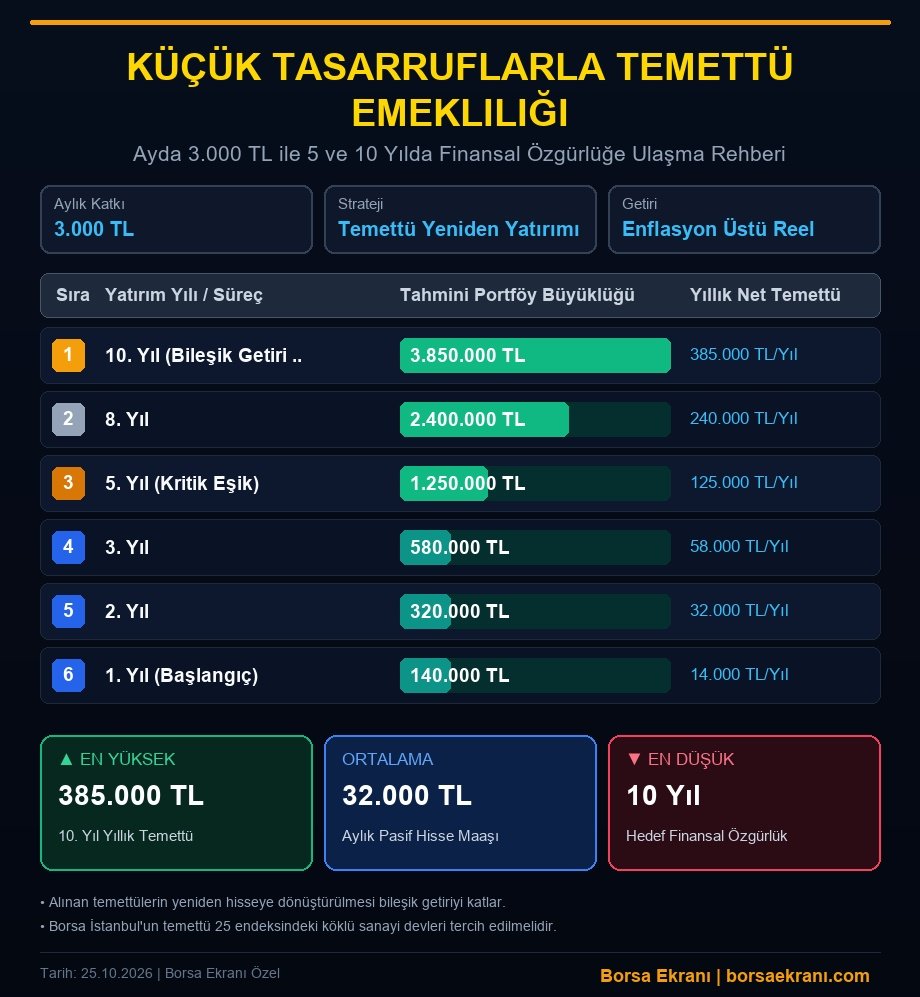
Tam boyutta incelemek ve yakınlaştırmak için görselin üzerine tıklayabilirsiniz.
Ayda 3.000 TL İle Başlayan Stratejinin Matematiksel Yolculuğu
Finansal özgürlük masallarla değil, rakamlarla inşa edilir. Günümüzde dışarıda harcanan küçük miktarların doğru yönlendirildiğinde nasıl bir servete dönüşebileceğini Borsa İstanbul verileri net bir şekilde gösteriyor. Ayda 3.000 TL’lik (yılda 36.000 TL) disiplinli bir tasarruf hamlesi, temettülerin yeniden yatırıma yönlendirilmesi (re-investment) kuralı işletildiğinde ilk yılın sonunda 140.000 TL’lik bir portföy büyüklüğüne ve 14.000 TL’lik yıllık temettü gelirine ulaşır.
Sistemin hızı lineer değil, üstel (eksponansiyel) olarak artar. İkinci yılın sonunda portföy değeri 320.000 TL’ye (32.000 TL yıllık temettü) tırmanırken, üçüncü yılın sonunda bu rakam 580.000 TL’yi ve 58.000 TL’lik yıllık hisse maaşını bulur. Her yıl eklenen ana para ve temettüler, kar topu etkisini tetikleyerek dördüncü ve beşinci yıllarda sıçrama yaratır.
Kritik Eşik: 5. Yılda 1.250.000 TL Ve 125.000 TL Yıllık Maaş
Temettü emekliliğinin psikolojik ve matematiksel kırılma noktası kuşkusuz 5. yıldır. Bu kritik eşikte, biriken ana para ve şirketlerin dağıttığı temettüler sayesinde portföy 1.250.000 TL seviyesine ulaşır. Bu büyüklükteki bir portföy, ortalama yüzde 10 temettü verimliliği ile yılda 125.000 TL, yani aydan aya yaklaşık 10.400 TL’lik net bir pasif nakit akışı üretmeye başlar.
Bu aşamadan sonra sistem artık neredeyse dışarıdan ek kaynak bağımlılığından kurtulma sinyalleri verir. Üçüncü nesil finansal okuryazarlıkta ‘kartopu dönemi’ olarak adlandırılan bu evrede, elde edilen temettülerle alınan hisseler, ana yatırımcının her ay cebinden koyduğu 3.000 TL’yi katbekat aşan alım güçlerine ulaşır. 8. yıla gelindiğinde ise portföy 2.400.000 TL’ye ve yıllık 240.000 TL temettü gelirine (aylık 20.000 TL maaş) merdiven dayar.
10. Yıl Zirvesi: 3.850.000 TL İle Tam Bağımsızlık
Sistemin 10. yılı, bileşik getirinin tüm gücünü sergilediği zirve noktasıdır. 10 yıllık disiplinli bir birikim ve temettülerin akıllıca yeniden değerlendirilmesi sonucunda portföy büyüklüğü 3.850.000 TL’ye ulaşır. Bu devasa sermaye tabanı, şirketlerin ödediği temettülerle yılda 385.000 TL, yani bugünün parasıyla aylık ortalama 32.000 TL’lik düzenli bir ‘hisse maaşı’ demektir.
Bu aşamada yatırımcı, artık çalıştığı işten bağımsız olarak hayatını sürdürebileceği bir ekonomik refaha kavuşmuştur. Üstelik bu 3.850.000 TL’lik ana para satılmamakta, her yıl enflasyon oranında büyüme potansiyelini koruyarak sonraki yıllarda daha yüksek temettüler ödemeye devam etmektedir. Başarı burada sadece biriken parada değil, nakit akışının sürekliliğindedir.
Doğru Şirket Seçimi Ve Portföy Çeşitlendirmesinin Püf Noktaları
Temettü emekliliğinde başarılı olmanın en temel şartı, tek bir hisseye bağlanmamak ve en az 4-5 farklı sektörden temettü aristokratı şirketi sepet yapmaktır. Şirket seçerken son 5 yıldır kesintisiz temettü ödemiş olmasına, borçluluğunun düşük, döviz pozisyonunun güçlü ve özkaynak karlılığının sektör ortalamasının üzerinde olmasına mutlaka dikkat edilmelidir.
Uzmanlar, döviz kurundaki hareketlilikten ve enflasyondan korunmak için ihracat odaklı sanayi kuruluşları ile güçlü nakit akışına sahip perakende devlerinin harmanlanmasını önermektedir. Temettü verimi yüksek ancak operasyonel kârlılığı eriyen şirketlerden uzak durulmalı; ‘yüksek temettü verimi’ ile ‘sürdürülebilir temettü ödeme kültürü’ arasındaki ince çizgi asla göz ardı edilmemelidir.
Analiz: Borsa İstanbul’da temettü emekliliği, kısa vadeli spekülatif hareketlerden arınmış, sabır ve disiplin gerektiren rasyonel bir sermaye biriktirme sanatıdır. Ayda 3.000 TL gibi küçük görünen bir bütçenin, 10 yıllık periyotta 3.850.000 TL’lik bir ekonomik güce ve yıllık 385.000 TL’lik pasif gelire dönüşmesi, finansal okuryazarlığın en büyük zaferidir. Enflasyonun ve ekonomik dalgalanmaların olduğu dönemlerde, parayı enflasyona ezdirmemek ve düzenli nakit akışı yaratmak isteyen her tasarruf sahibinin portföyünde mutlaka sürdürülebilir temettü stratejisine yer vermesi şarttır; zira zaman, doğru yatırımcının en büyük müttefikidir.