Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
Nakit ihtiyacı olanlar için kamu ve özel bankaların sunduğu en güncel tüketici kredisi faizleri ve aylık ödeme planı
Yüksek enflasyon ve sıkı para politikası döngüsünde nakit akışını yönetmek isteyen tüketiciler için bankaların güncel ihtiyaç kredisi faiz oranları netleşti. 50 bin ve 100 bin TL limitli kredilerde 12, 24 ve 36 ay vadeler için hazırlanan masrafsız karşılaştırma tablosu, aylık taksit tutarlarındaki bütçe yükünü ve toplam geri ödeme maliyetlerini gözler önüne seriyor.
Piyasadaki Güncel Faiz Oranları ve Sıkı Para Politikasının Etkileri
Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) uyguladığı sıkı para politikası ve likidite adımları, ticari ve bireysel kredi faiz oranlarında yukarı yönlü seyrin korunmasına neden oluyor. Bankacılık sektöründe ihtiyaç kredisi faiz oranları aylık bazda yüzde 3,49 ile yüzde 4,50 bandında dalgalanırken, tüketiciler maliyeti en aza indirmek için kampanyalı ve masrafsız ürünlere yöneliyor. Özellikle acil nakit ihtiyaçlarında, anapara maliyetinin yanı sıra bankaların tahsil ettiği dosya masrafları ve hayat sigortası primleri toplam maliyeti doğrudan etkiliyor.
Bankaların risk iştahlarına ve müşterilerin kredi skorlarına (Findeks notu) göre şekillendirdiği fiyatlamalarda, dijital kanallar üzerinden yapılan başvurularda sunulan ‘sıfır masraf’ veya ‘dosya masrafsız’ kampanyaları, tüketicilere hatırı sayılır bir nakit avantajı sağlıyor. Ancak bu avantajlı oranlardan yararlanabilmek için genellikle mobil bankacılık üzerinden ilk kez müşteri olmak veya otomatik ödeme talimatı gibi ek bankacılık ürünlerini kullanmak şart koşuluyor.
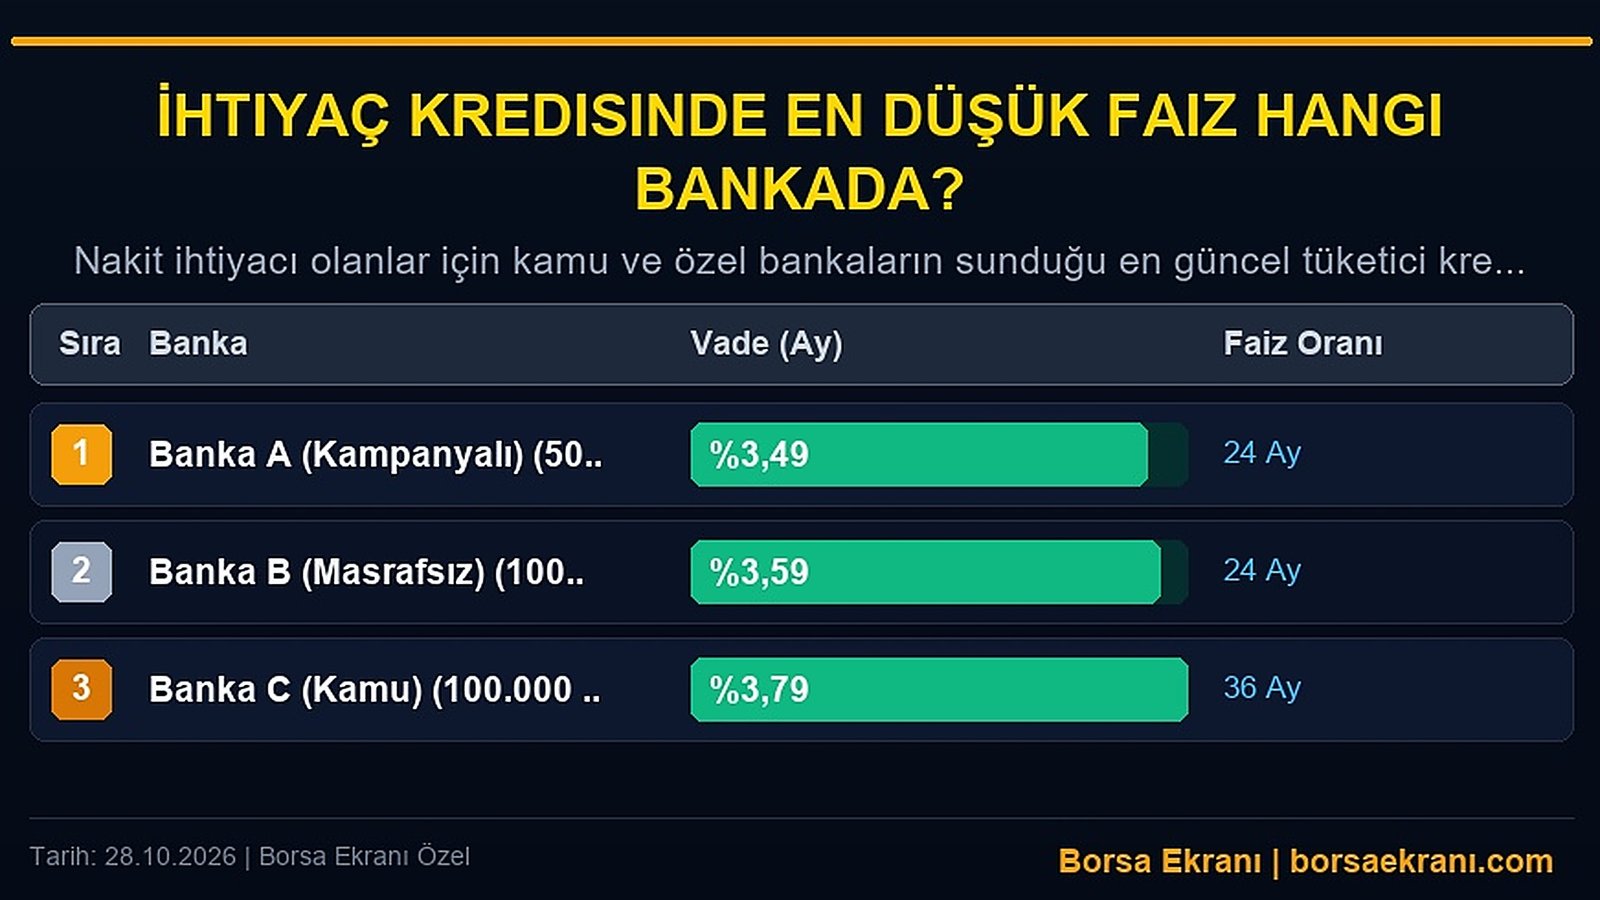
Tam boyutta incelemek ve yakınlaştırmak için görselin üzerine tıklayabilirsiniz.
50 Bin TL Kredi İçin 24 Ay Vadeli Banka A Kampanyası Analizi
Nakit sıkışıklığını hafifletmek isteyenler için 50.000 TL tutarındaki finansman taleplerinde, özel bankaların dijital kanallara özel kampanyaları dikkat çekiyor. Örneğin; Banka A (Kampanyalı) seçeneğinde uygulanan yüzde 3,49 aylık faiz oranı ile 24 ay vadeli bir kullanım yapıldığında, tüketicinin karşısına çıkan finansal tablo bütçe dostu bir yapı sunuyor.
Bu senaryoda, 50.000 TL’lik anapara için 24 ay boyunca ödenecek aylık taksit tutarı yaklaşık 3.350 TL seviyesinde gerçekleşirken, vade sonunda yapılan toplam geri ödeme tutarı 80.400 TL’yi buluyor. Toplam faiz yükünün yaklaşık 30.400 TL olduğu bu pakette, bankanın dosya masrafını sıfırlaması veya düşük tutması, nakit akışı dar olan haneler için önemli bir nefes alma alanı yaratıyor.
100 Bin TL ve 24 Ay Vade İçin Banka B Masrafsız Kredi Seçeneği
Daha yüksek tutarlı nakit ihtiyaçları için bankaların sunduğu 100.000 TL limitli kredilerde vade sınırlandırmaları BDDK yönetmelikleri gereği azami 24 ay olarak uygulanıyor. Bu segmentte öne çıkan Banka B (Masrafsız), yüzde 3,59 faiz oranıyla 24 aylık geri ödeme planı sunarak dosya masrafı almayan nadir kurumlar arasında yer alıyor.
100.000 TL anapara tutarı için yüzde 3,59 faiz oranı ve 24 ay vadeyle yapılan hesaplamada, aylık taksit ödemeleri 6.850 TL civarında hesaplanıyor. İki yılın sonunda bankaya yapılacak toplam geri ödeme tutarı ise 164.400 TL’ye ulaşıyor. Masrafsız kredi avantajı sayesinde tüketiciler, kredi kullanım aşamasında ek masraf ödemeyerek nakit bütçelerini korumuş oluyor.
Kamu Bankalarında 100 Bin TL İçin 36 Ay Vadeli Kredi Hesaplaması
Yasal vade sınırlarının elverdiği durumlarda (bazı meslek grupları veya belirli harcama kalemleri hariç genel ihtiyaçlarda 100 bin TL üstü kredilerde vade 24 aydır, ancak kamu bankalarının dönemsel destek paketlerinde esneklikler olabilmektedir), 100.000 TL tutar için Banka C (Kamu) tarafından sunulan yüzde 3,79 faiz oranı 36 ay vade seçeneğiyle dikkat çekmektedir.
36 ay vadeli bu seçenekte, aylık taksit tutarı vadeye yayıldığı için 5.750 TL seviyelerine gerileyerek aylık bütçeye binen yükü hafifletmektedir. Ancak vade süresinin 3 yıl olması, toplam faiz maliyetini artırarak vade sonundaki toplam geri ödeme tutarının yaklaşık 207.000 TL’ye çıkmasına neden olmaktadır. Tüketicilerin burada aylık taksit rahatlığı ile toplam maliyet artışı arasında rasyonel bir tercih yapması gerekmektedir.
Masrafsız Kredi Seçerken Dikkat Edilmesi Gereken Gizli Maliyetler
Piyasada ‘masrafsız’ veya ‘sıfır masraf’ olarak pazarlanan tüketici kredilerinde, tüketicilerin kafasını karıştıran en büyük unsur hayat sigortası poliçeleridir. Bankalar her ne kadar dosya masrafı almasa da, yaşa ve kredi tutarına göre değişen hayat sigortası primlerini peşin olarak tahsil edebilmektedir.
Özellikle 50.000 TL ve 100.000 TL gibi orta ve üst segment kredilerde, sigorta primleri binlerce TL’yi bulabilmektedir. Bu nedenle kredi teklifi değerlendirilirken sadece aylık faiz oranına değil, Yıllık Cost of Borrowing (Yıllık Maliyet Oranı) verisine bakılması hayati önem taşır. Sigorta iade hakkı ve cayma süreleri konusunda BDDK ve Sigortacılık Kanunu hükümleri dikkatle incelenmelidir.
Kredi Notunu Yükseltmenin ve En Uygun Oranı Almanın Püf Noktaları
Banka algoritmalarının kredi onay sürecinde en kritik parametre Findeks Kredi Notu’dur. 1.500 ve üzeri puana sahip olan ‘Az Riski’ veya ‘Çok İyi’ gruptaki tüketiciler, bankaların en dip faiz oranlarından yararlanma hakkı elde ederken; skoru düşük olanlar ya yüksek faizle ya da doğrudan ret yanıtıyla karşılaşmaktadır.
Kredi notunu hızla iyileştirmek için mevcut kredi kartı borçlarının asgari tutarını değil, tamamını düzenli ödemek ve açık hesap (KMH) bakiyelerini sıfırlamak gereklidir. Ayrıca aynı gün içinde 3-4 farklı bankaya resmi başvuru yapmak kredi notunu olumsuz etkilediğinden, ön onaylı limitler üzerinden ilerlemek en stratejik hamledir.
Analiz: Önümüzdeki dönemde enflasyonla mücadele sürecinin seyrine bağlı olarak TCMB’nin para politikasında gevşeme sinyalleri vermesi beklenene dek, ihtiyaç kredisi faizlerinde yatay ancak yüksek bir seyir izlenmesi öngörülmektedir. Nakit ihtiyacı olan tüketicilerin anlık tüketimler yerine zorunlu harcamalar için borçlanması, değişken faizli veya masrafsız kampanyaları titizlikle harmanlaması finansal sürdürülebilirlik açısından kritik bir zorunluluktur.
Borsa Ekranı Telegram Kanalı
Piyasalardaki son dakika gelişmelerini, canlı borsa verilerini ve güncel ekonomi analizlerini anında takip edin.