Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
Bankaların güncel konut kredisi faiz oranları, 60 ve 120 ay vadede aylık taksit ve toplam geri ödeme karşılaştırması
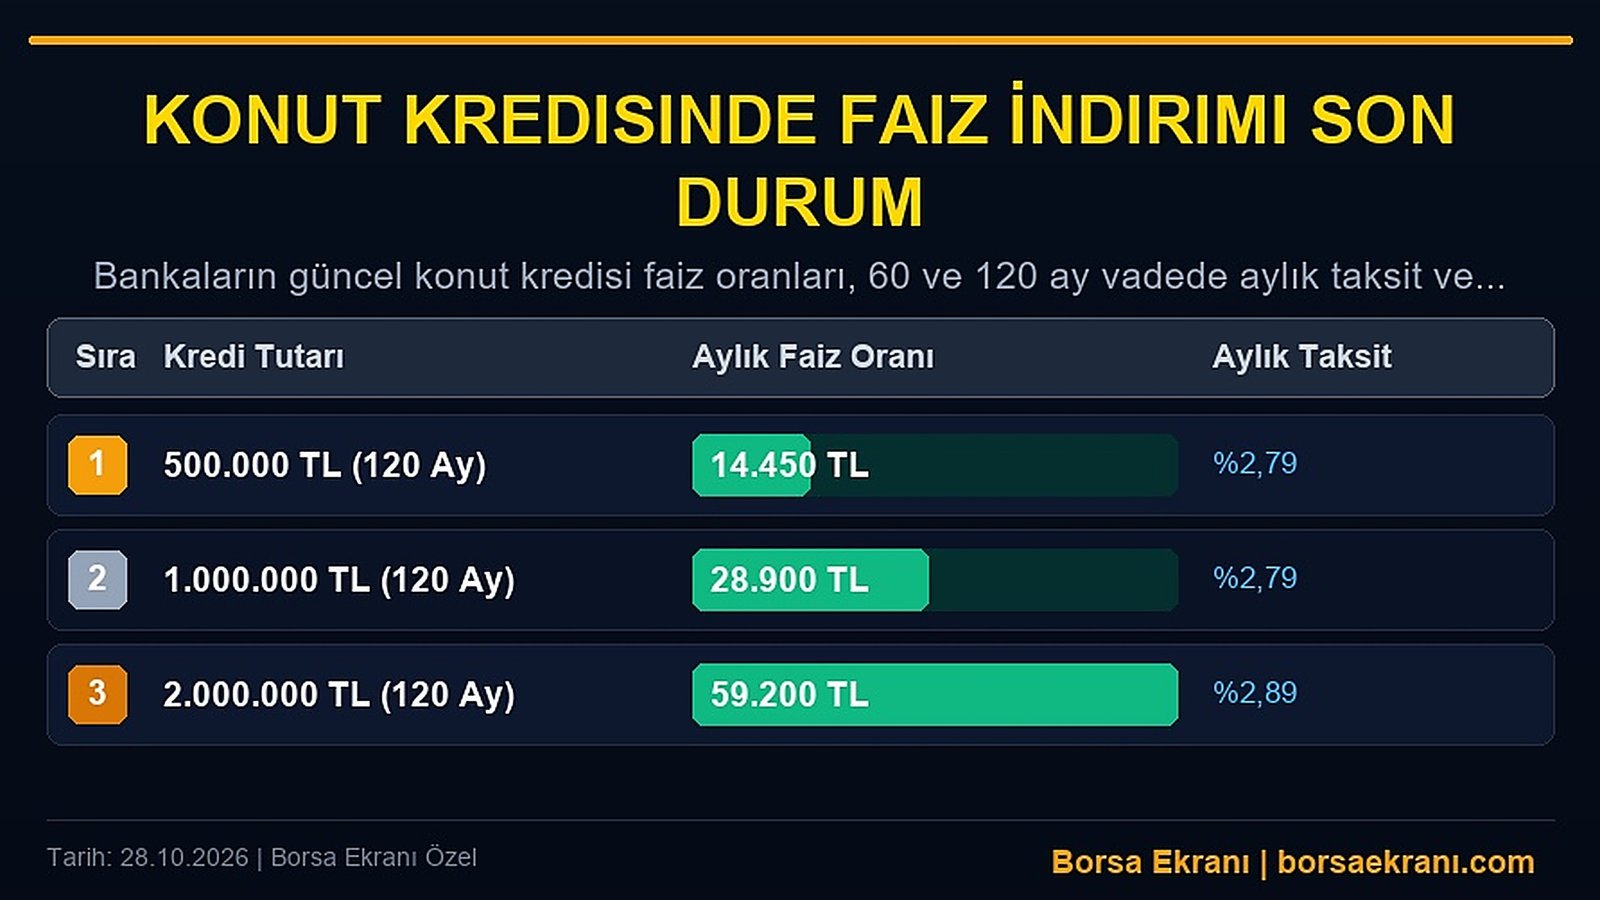
Gayrimenkul sektöründe hareketlilik bekleyen milyonlarca vatandaş konut kredisi faizlerindeki olası indirimleri ve güncel maliyetleri yakından takip ediyor. Artan konut fiyatları karşısında 500 bin TL ve 1 milyon TL kredi çekenlerin 120 ay vadede ödeyeceği aylık taksit tutarları netleşti.
Konut Kredisi Faiz Oranlarında Son Rakamlar Ne Söylüyor?
Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) sıkı para politikası adımları ve enflasyonla mücadele süreci, bankaların kredi iştahını ve maliyet yapılarını doğrudan etkilemeye devam ediyor. Konut kredisi faiz oranları uzun bir süredir yüksek seviyelerde seyrederken, özel bankalar ve kamu bankaları arasındaki rekabet de şekil değiştiriyor. Mevcut piyasa koşullarında ortalama konut kredisi faiz oranları aylık bazda yüzde 2,79 ile yüzde 2,89 bandında dalgalanıyor.
Sektör temsilcileri, kredi faizlerinde kalıcı bir gerilemenin başlayabilmesi için yıllık enflasyon verilerindeki düşüş eğiliminin kalıcı hale gelmesi gerektiğinin altını çiziyor. BDDK verilerine göre, konut kredisi hacmi yüksek maliyetler nedeniyle yavaşlama gösterse de, ev sahibi olmak isteyenler için cazip kampanyalar ve özel vade seçenekleri araştırılmaya devam ediliyor.
Tam boyutta incelemek ve yakınlaştırmak için görselin üzerine tıklayabilirsiniz.
500 Bin TL Kredi Çekenler İçin 120 Ay Vade Maliyet Tablosu
Dar ve orta gelirli vatandaşların konuta erişiminde kritik bir eşik olan 500 bin TL tutarındaki konut kredisi, özellikle ilk kez ev alacaklar için baz alınan rakamların başında geliyor. Yüzde 2,79 faiz oranı ve 120 ay (10 yıl) vade seçeneğiyle çekilen 500 bin TL’lik konut kredisinde aylık taksit ödemesi 14.450 TL seviyesinde gerçekleşiyor.
Bu ödeme planı dahilinde, 120 ayın sonunda bankaya yapılacak toplam geri ödeme tutarı ana para dahil olmak üzere yaklaşık 1 milyon 734 bin TL’yi buluyor. Uzmanlar, toplam maliyetin yüksek görünmesinin temel sebebinin uzun vadeli bileşik faiz etkisi olduğunu, ancak enflasyonist ortamda gayrimenkulün bir değer saklama aracı olarak cazibesini koruduğunu vurguluyor.
1 Milyon TL Kredi Çekenler Ayda Ne Kadar Taksit Ödeyecek?
Güncel konut fiyatları göz önüne alındığında, standart bir daire satın almak için gereken asgari kredi tutarı genellikle 1 milyon TL ve üzerine çıkıyor. Yüzde 2,79 faiz oranıyla 120 ay vadeli 1 milyon TL konut kredisi kullanan bir hanehalkının aylık bütçesinden ayırması gereken taksit tutarı 28.900 TL olarak hesaplanıyor.
On yıllık vade boyunca her ay düzenli olarak ödenecek bu 28.900 TL’lik taksit, toplamda 3 milyon 468 bin TL’lik bir geri ödeme yükümlülüğü doğuruyor. Bankaların dosya masrafı, ekspertiz ücreti ve zorunlu deprem sigortası (DASK) gibi ek masrafları da hesaba katıldığında, ilk aşamada nakit bulundurulması gereken tutarın artacağı unutulmamalıdır.
2 Milyon TL Kredi İçin Güncel Hesaplama ve Detaylar
Büyükşehirlerde ve nitelikli konut projelerinde ev almak isteyenlerin yöneldiği 2 milyon TL’lik konut kredisinde ise faiz oranları risk profiline göre yüzde 2,89 seviyelerine kadar çıkabiliyor. Yüzde 2,89 faiz ve 120 ay vade ile çekilen 2 milyon TL’lik kredinin aylık taksiti 59.200 TL gibi oldukça yüksek bir seviyeye ulaşıyor.
Bu senaryoda 10 yılın sonunda bankaya ödenecek toplam tutar 7 milyon TL’yi aşarken, aylık hanehalkı gelirinin en az 120 bin TL olması gerektiği finansal planlama uzmanları tarafından özellikle hatırlatılıyor. Bankaların gelir belgeleme şartları ve kredi-değer oranı (KDO) kısıtlamaları bu aşamada en büyük engel olarak öne çıkıyor.
Kamu Bankaları ve Özel Bankaların Kredi Politikalarındaki Farklar
Vatandaşların en çok merak ettiği konuların başında kamu bankalarının özel kampanyalar yapıp yapmayacağı geliyor. Ziraat Bankası, Halkbank ve Vakıfbank gibi kamu otoriteleri, dönem dönem belirli konut projelerine özel ve sübvansiyonlu faiz oranları sunsa da, genel piyasa şartlarında TCMB politikalarıyla uyumlu hareket ediyor.
Özel bankalar ise yüksek likidite maliyetleri nedeniyle konut kredisi faiz oranlarında agresif indirimler yapmaktan kaçınıyor. Bunun yerine, ara ödemeli planlar, esnek taksit imkanları veya müşteriye özel tahsis ücreti indirimleri gibi alternatif finansal çözümlerle talep yaratmaya çalışıyorlar.
Uzmanlardan Kritik Uyarılar: Konut Alırken Nelere Dikkat Edilmeli?
Gayrimenkul ve finans analistleri, yüksek faiz ortamında kredi çekerek ev alacak yatırımcıları aşırı borçlanmaya karşı uyarıyor. Aylık taksit tutarının hanehalkı net gelirinin yüzde 50’sini aşmaması gerektiği kuralı, olası gelir kesintilerine karşı bir sigorta işlevi görüyor.
Ayrıca, ilerleyen aylarda faiz oranlarında yaşanabilecek olası bir düşüş trendinde (refinansman dönemi), kredinin erken kapatma cezaları veya yapılandırma maliyetleri şimdiden hesaplanmalıdır. Konutun lokasyonu, tapu durumu ve eksper değeri de kredi onay sürecinde reddedilme riskini ortadan kaldırmak için titizlikle incelenmelidir.
Analiz: Konut kredisi piyasasında mevcut faiz oranları, yüksek enflasyon ve sıkı para politikasının doğrudan bir yansıması olarak yüksek seyretmeye devam etmektedir. 500 bin TL ile 2 milyon TL arasındaki kredi maliyetleri, hanehalkı bütçeleri üzerinde ciddi bir baskı oluştururken, gayrimenkul sektöründe reel fiyat artışlarının yavaşlamasına neden olmaktadır. Orta vadede, enflasyonun hedeflenen patikaya gerilemesiyle birlikte TCMB’nin faiz indirim döngüsüne girmesi beklenmektedir. Bu senaryo gerçekleştiğinde, bugünkü yüksek faizlerle borçlanan tüketiciler için yapılandırma fırsatları doğabilir; ancak gayrimenkul fiyatlarının bu süreçte yeniden ivme kazanabileceği gerçeği göz ardı edilmemelidir. Yatırımcıların ve ev sahibi olmak isteyenlerin nakit akışlarını doğru yönetmesi ve gelir-borç dengesini rasyonel temellere oturtması bu dönemin en kritik stratejisidir.
Borsa Ekranı Telegram Kanalı
Piyasalardaki son dakika gelişmelerini, canlı borsa verilerini ve güncel ekonomi analizlerini anında takip edin.