Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
Ayda 3.000 TL ile 5 ve 10 Yılda Finansal Özgürlüğe Ulaşma Rehberi
Borsa İstanbul’da her ay düzenli 3.000 TL’lik fon ve hisse senedi alımıyla başlatılan temettü emekliliği stratejisinde, bileşik getirinin gücü sayesinde 10. yılın sonunda 3.850.000 TL portföy büyüklüğüne ve yıllık 385.000 TL düzenli hisse maaşı gelirine ulaşılabiliyor. 2027 yılına girerken enflasyona karşı pasif gelir yaratmak isteyen yatırımcılar için 1 yıldan 10 yıla kadar kademeli birikim ve temettü verimliliği tablosu netleşti.
Küçük Tasarruflarla Büyük Sermaye: Temettü Emekliliğinin Matematiği
Bugünün ekonomik koşullarında bireysel yatırımcılar için en sürdürülebilir servet inşa etme yöntemi, tüketim alışkanlıklarını optimize ederek her ay bir kenara konulan küçük tasarrufları Borsa İstanbul’un köklü ve düzenli kâr payı dağıtan şirketlerine yönlendirmektir. Ayda sadece 3.000 TL gibi mütevazı bir bütçeyle başlatılan bu süreç, ilk bakışta küçük bir miktar gibi görünse de, zamanın ve bileşik getirinin dahil olmasıyla kartopu etkisine dönüşmektedir.
2027 projeksiyonlarına göre, portföye dahil edilen şirketlerin sadece temettü verimliliği değil, aynı zamanda kârlarını büyütebilme yetenekleri de hayati önem taşımaktadır. Doğru seçilmiş bir sepetle, alınan temettülerle her yıl daha fazla pay senedi alınmakta ve bu döngü sermayeyi katlamaktadır.
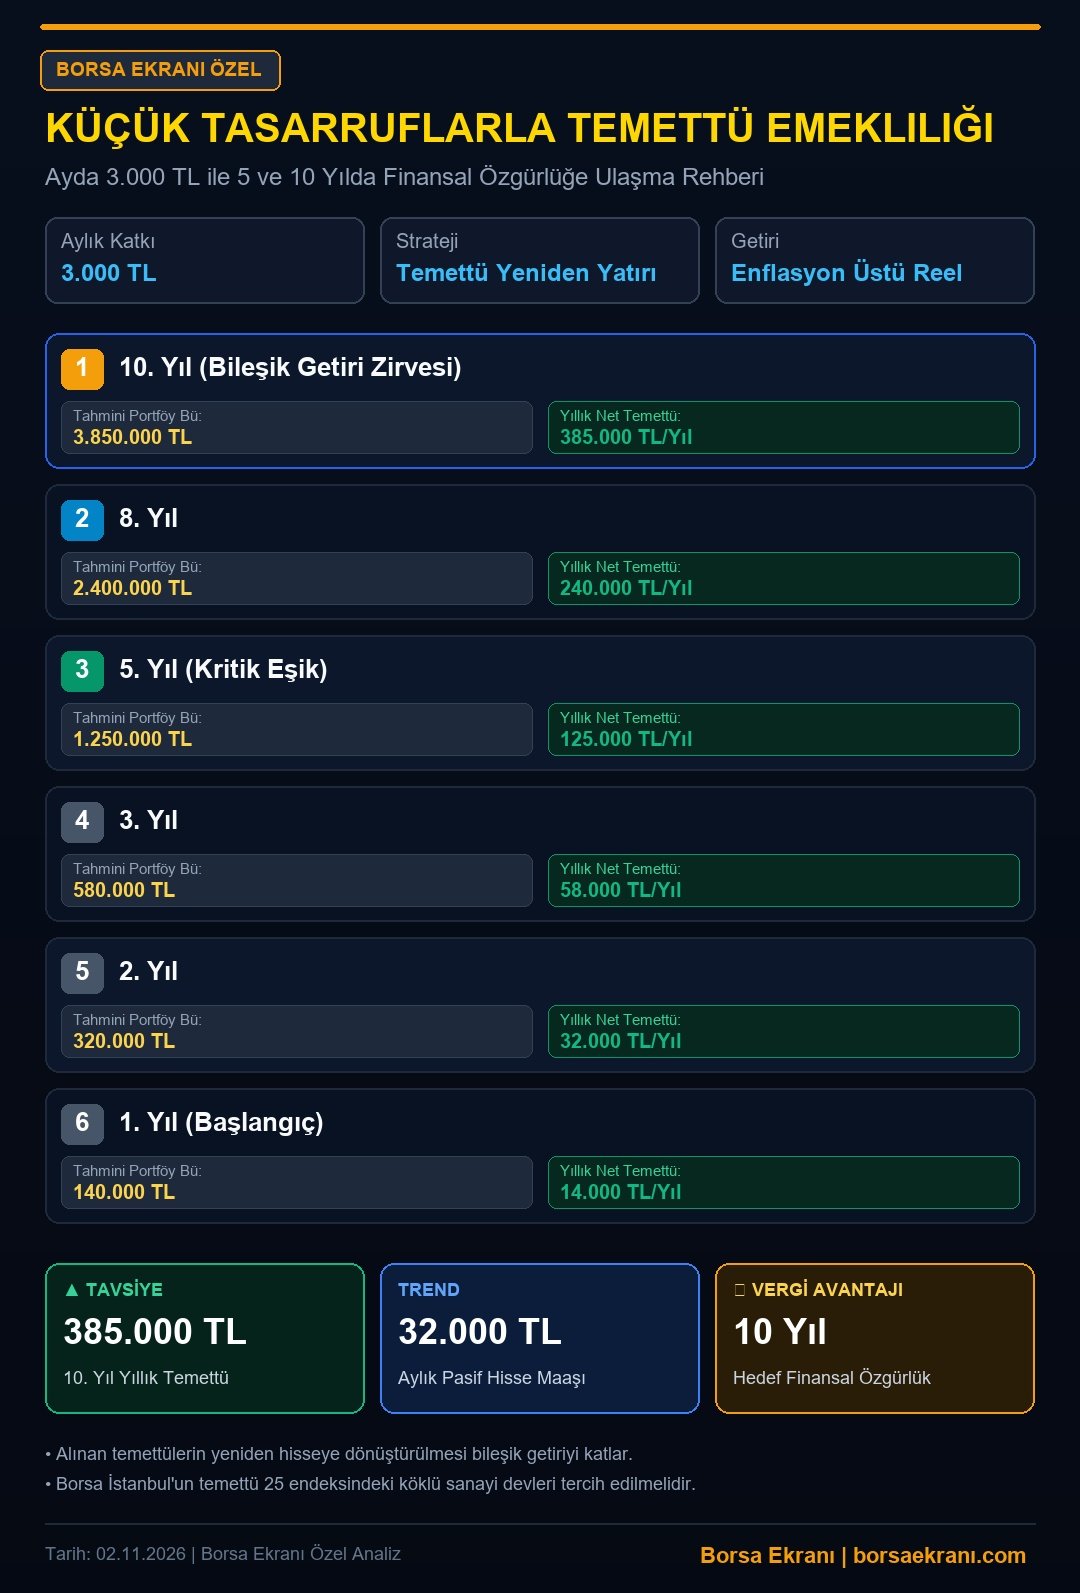
🔍 Görsele dokunarak tam ekran açabilir, çift parmağınızla (pinch-to-zoom) serbestçe büyütebilirsiniz.
1. Yıldan 10. Yıla Yıllık Hisse Maaşı ve Portföy Büyüme Tablosu
Temettü emekliliği bir maratondur ve ilk yıllardaki sabır, ilerleyen yıllardaki finansal özgürlüğün anahtarıdır. Sistemi erken kuranlar, ilerleyen dönemde ana paraya dokunmadan sadece şirketlerin dağıttığı kâr paylarıyla geçinebilecekleri bir ‘hisse maaşı’ düzenine kavuşurlar.
Aşağıdaki tabloda, aylık 3.000 TL’lik düzenli yatırımların ve temettülerin yeniden yatırıma yönlendirilmesiyle oluşan 10 yıllık bileşik getiri zirvesi ve ara kademeler yer almaktadır:
| Zaman Dilimi | Toplam Portföy Büyüklüğü (TL) | Yıllık Temettü Geliri (Hisse Maaşı) |
|---|---|---|
| 1. Yıl (Başlangıç) | 140.000 TL | 14.000 TL / Yıl |
| 2. Yıl | 320.000 TL | 32.000 TL / Yıl |
| 3. Yıl | 580.000 TL | 58.000 TL / Yıl |
| 5. Yıl (Kritik Eşik) | 1.250.000 TL | 125.000 TL / Yıl |
| 8. Yıl | 2.400.000 TL | 240.000 TL / Yıl |
| 10. Yıl (Bileşik Getiri Zirvesi) | 3.850.000 TL | 385.000 TL / Yıl |
Kritik 5. Yıl Eşiği: Kartopu Etkisinin Hız Kazandığı Dönem
Sistemin psikolojik olarak en kritik dönüm noktası hiç şüphesiz 5. yıldır. 1.250.000 TL portföy büyüklüğüne ve yıllık 125.000 TL (aylık ortalama 10.400 TL) temettü gelirine ulaşılan bu eşikte, artık dışarıdan yapılan aylık 3.000 TL’lik katkı, portföyün kendi ürettiği temettülerin yanında küçük kalmaya başlar.
Bu aşamadan sonra şirketlerin dağıttığı nakit temettüler, yatırımcının kendi cebinden ayırdığı tasarruftan daha fazla hisse senedi almasını sağlar. Bu, finansal literatürde ‘kartopu etkisinin’ kontrolden çıktığı ve özgürlüğe giden yolun hızlandığı an olarak kabul edilir.
Doğru Şirket Seçimi: Temettü Aristokratları Nasıl Belirlenir?
Her hisse senedi temettü emekliliği için uygun değildir. Borsa İstanbul’da son 5 ila 10 yıldır kesintisiz nakit temettü ödeyen, döviz bazlı gelir elde eden, borçluluk oranı düşük ve sektöründe lider konumda bulunan holding, enerji, perakende ve otomotiv devleri bu stratejinin omurgasını oluşturur.
Yatırımcının tek bir hisseye odaklanmak yerine en az 4-5 farklı sektöre dağılmış bir sepet yapması, olası sektörel dalgalanmalara karşı portföyü korur ve temettü sürekliliğini garanti altına alır.
Bileşik Getirinin Gücü ve Enflasyona Karşı Korunma
2027 ekonomik ortamında nakitte veya klasik enstrümanlarda kalmak, alım gücünün erimesine yol açabilir. Buna karşın, reel varlıklara ve kâr üreten şirketlere ortak olmak, enflasyona karşı en güçlü kalkanı oluşturur.
Şirketler ürünlerine zam yaptıkça ciroları, karları ve dolayısıyla dağıttıkları temettüler de artar. Bu durum, temettü emeklisinin aldığı ‘hisse maaşının’ da enflasyon oranında veya üzerinde artmasını sağlayarak gelir erimesini engeller.
Yatırımcı Psikolojisi: Düşüşlerde Alıma Devam Etmek
Temettü emekliliğinde başarı, matematiksel formüller kadar yatırımcının psikolojik dayanıklılığına da bağlıdır. Borsa İstanbul’da yaşanan dönemsel düşüşler (krizler, düzeltmeler), temettü yatırımcısı için birer ‘indirimli alışveriş fırsatıdır’.
Piyasalar düştüğünde aynı 3.000 TL’lik bütçeyle çok daha fazla adet hisse senedi alınabilir; bu da bir sonraki yılın temettü verimini doğrudan artırır. Başarılı bir emeklilik için, panik satışı yapmamak ve plana sadık kalmak şarttır.
Analiz: 2027 yılına ilerlerken bireysel emeklilik ve alternatif pasif gelir modelleri, Türk yatırımcısı için hayati bir önem kazanmıştır. Ayda 3.000 TL gibi küçük tasarruflarla başlatılan temettü emekliliği stratejisi, sadece bireysel bir servet yaratma aracı değil, aynı zamanda Borsa İstanbul’un kurumsal altyapısını güçlendiren uzun vadeli sermaye akışının da temelidir. 10 yıllık periyotta ulaşılan 3.850.000 TL’lik portföy ve yıllık 385.000 TL’lik hisse maaşı, disiplinli ve bilinçli yatırımın enflistist baskılara karşı en kalıcı zaferlerinden biridir. Uzun vadede bu bilincin yaygınlaşması, borsa derinliğini artıracak ve halka arzların niteliğini olumlu yönde destekleyecektir.

Borsa Ekranı Telegram Kanalı
Piyasalardaki son dakika gelişmelerini, canlı borsa verilerini ve güncel ekonomi analizlerini anında takip edin.