Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
Bankaların güncel konut kredisi faiz oranları ile 60 ve 120 ay vadede aylık taksit ödeme planları
3 Kasım 2026 itibarıyla konut kredisi piyasasında %2,79 ile %2,89 arasında değişen faiz oranları geçerlidir. Bu oranlar üzerinden 500 bin TL çeken bir tüketici 120 ay vadede aylık 14.450 TL, 1 milyon TL çeken bir tüketici ise aylık 28.900 TL taksit ödemektedir.
Güncel Faiz Oranları ve Maliyet Yapısı
Kasım 2026 piyasa verilerine göre, bankaların konut kredisi ürünlerinde uyguladığı faiz oranları, Merkez Bankası’nın sıkı para politikası ve bankaların likidite maliyetlerine bağlı olarak stabilize edilmiş durumdadır. Kamu bankaları ve özel bankalar arasındaki rekabet, faiz oranlarını %2,79 ile %2,89 bandında sabitlemiştir. Bu oranlar, son dönemdeki konut piyasası hareketliliğini belirleyen temel unsurdur.
Konut sahibi olmak isteyen vatandaşlar için kredi maliyetleri, sadece faiz oranıyla değil, aynı zamanda toplam geri ödeme tutarıyla da doğrudan bağlantılıdır. 120 ay gibi uzun vadeli ödeme planlarında faiz yükünün toplam anapara üzerindeki etkisi, kredinin toplam maliyetini anaparanın yaklaşık 3-3,5 katına kadar çıkarabilmektedir.
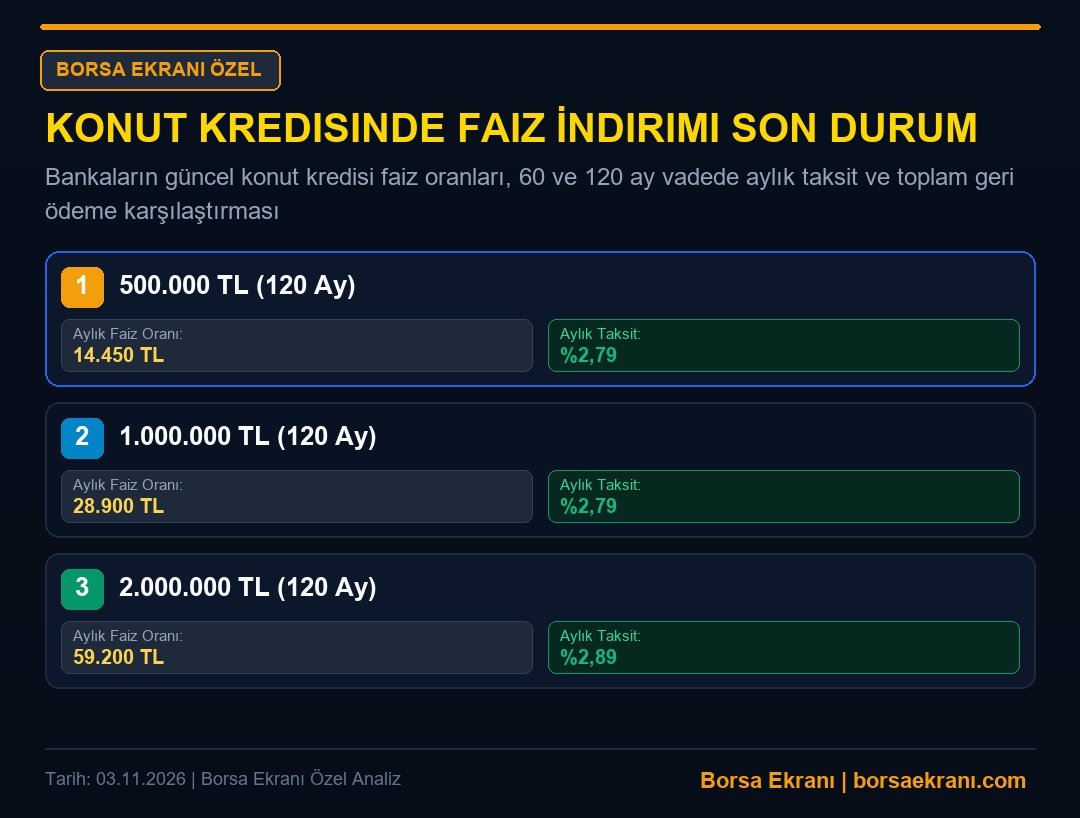
🔍 Görsele dokunarak tam ekran açabilir, çift parmağınızla (pinch-to-zoom) serbestçe büyütebilirsiniz.
Kredi Miktarına Göre Aylık Taksit Analizi
Finansal planlama yaparken taksit tutarlarının hane halkı gelirine oranı büyük önem taşır. Mevcut piyasa koşullarında, 500.000 TL ile 2.000.000 TL arasındaki kredi dilimleri için hesaplanan aylık taksitler, 2027 yılına girerken bütçelerin nasıl şekilleneceğini gösteriyor.
Aşağıdaki tabloda, güncel faiz oranları baz alınarak hazırlanan, 120 ay (10 yıl) vadeli kredi geri ödeme senaryoları yer almaktadır.
120 Ay Vadeli Kredi Hesaplama Tablosu
| Kredi Tutarı | Faiz Oranı | Aylık Taksit |
|---|---|---|
| 500.000 TL | %2,79 | 14.450 TL |
| 1.000.000 TL | %2,79 | 28.900 TL |
| 2.000.000 TL | %2,89 | 59.200 TL |
Vade Seçiminin Toplam Geri Ödemeye Etkisi
Vade süresi uzadıkça aylık taksit miktarı düşse de, toplamda ödenen faiz yükü ciddi oranda artmaktadır. 60 ay vade seçildiğinde aylık taksit miktarları daha yüksek görünse de, toplam geri ödeme tutarı 120 aya kıyasla çok daha düşük gerçekleşmektedir. Yatırımcıların ve konut alıcılarının 2027 yılı bütçe projeksiyonlarını yaparken bu matematiksel farkı göz önünde bulundurmaları önerilmektedir.
Gelir durumu müsait olan vatandaşlar için daha kısa vadeli krediler, uzun dönemde ciddi bir faiz tasarrufu sağlamaktadır. Ancak 2026 son çeyreği itibarıyla tüketicilerin büyük çoğunluğu, aylık nakit akışlarını korumak amacıyla 120 ay vadeyi tercih etmektedir.
2027 Ocak Zamları ve Bütçe Dengesi
2027 yılı Ocak ayında gerçekleşecek olan memur ve emekli maaş artışları, konut kredisi borçlusu olan haneler için önemli bir nefes alma noktası olacaktır. Ancak konut kredisi taksitleri sabit oranlı (tüketici kredisinden farklı olarak genellikle değişmez faizli) olduğu için, maaş zamlarının alım gücüne etkisi borç yükünü göreceli olarak hafifletebilir.
Borçlanma kararı alırken, hane halkı gelirinin %40’ından fazlasının borç ödemelerine ayrılmaması, finansal okuryazarlık açısından kritik bir eşiktir.
Analiz: 2026 yılı sonu itibarıyla konut kredisi piyasası, yüksek faiz ortamının yarattığı ‘bekle-gör’ stratejisinden, temel konut ihtiyacı olanların ‘ihtiyaç odaklı’ alıma geçtiği bir evreye girmiştir. 2027 yılı projeksiyonlarımız, enflasyonist baskının azalmaya başlamasıyla birlikte yılın ikinci yarısında kredi maliyetlerinde bir yumuşama beklentisini desteklemektedir. Yatırımcılar için konut, hala en güvenli limanlardan biri olma özelliğini korusa da, krediyle alımlarda ‘toplam geri ödeme/gelir’ dengesinin 2027 Ocak zammı sonrasındaki gerçek maaş verilerine göre yapılması, sürdürülebilir bir finansal yönetim için şarttır. Borsada ise gayrimenkul yatırım ortaklıkları ve konut üreticisi şirketler, kredi hacimlerindeki bu daralmaya rağmen, 2027’deki olası bir faiz indirim döngüsünü fiyatlamaya başlayacaktır.

Borsa Ekranı Telegram Kanalı
Piyasalardaki son dakika gelişmelerini, canlı borsa verilerini ve güncel ekonomi analizlerini anında takip edin.