Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
Düzenli temettü ödeyen şirketlerle portföy büyüterek finansal özgürlüğün kapılarını aralayın; 10 yıl sonunda yıllık 385.000 TL pasif gelire ulaşmanın yolu.
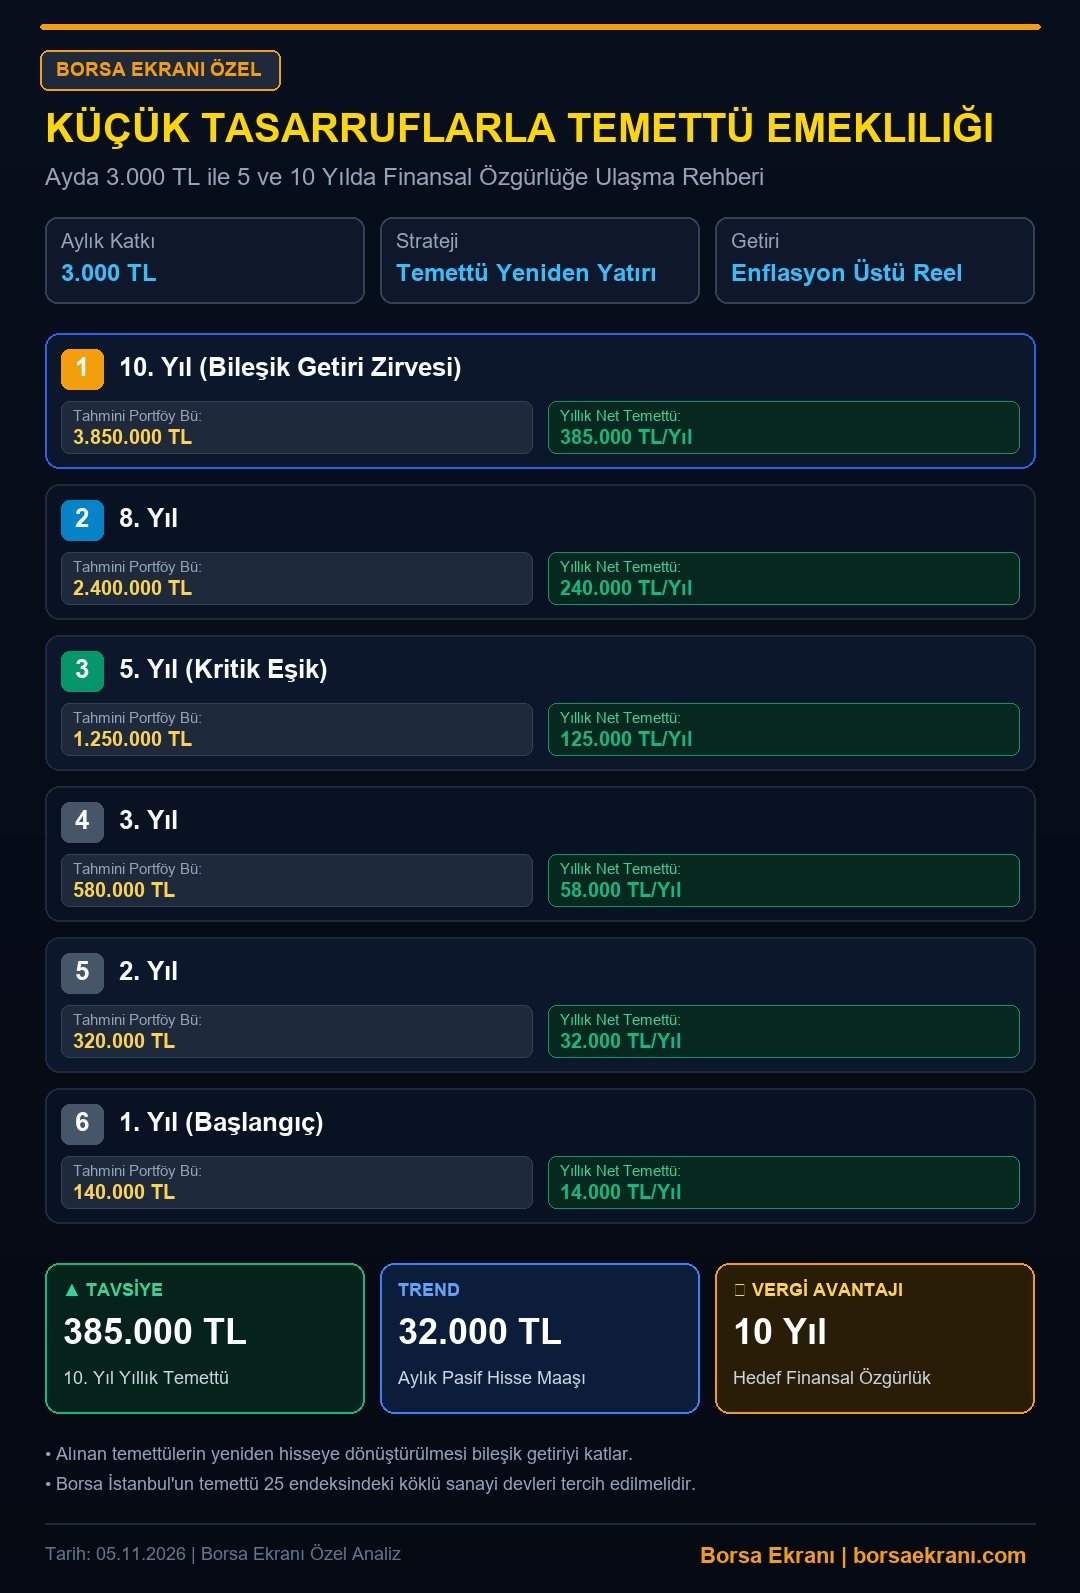
Borsa İstanbul’da uzun vadeli yatırım stratejisiyle, her ay disiplinli bir şekilde 3.000 TL tutarında temettü hissesi biriktiren yatırımcılar, 10. yılın sonunda 3.850.000 TL portföy büyüklüğüne ulaşarak yıllık 385.000 TL seviyesinde düzenli bir pasif gelir mekanizması kurabiliyor.
Bileşik Getirinin Gücü: 3.000 TL ile Başlayan Yolculuk
Finansal özgürlük, yüksek kazançlardan ziyade, sürdürülebilir tasarruf ve zamanın bileşik getiri üzerindeki etkisini doğru yönetmekten geçer. Bugün Türkiye’de en düşük emekli maaşının 23.552 TL olduğu bir konjonktürde, bu tutarın üzerine çıkmak veya ek gelir yaratmak için temettü yatırımcılığı en rasyonel araçlardan biridir.
Düzenli temettü dağıtan, kârını her yıl ortaklarıyla paylaşma kültürüne sahip şirketlere yapılan aylık 3.000 TL’lik yatırımlar; zamanla kartopu etkisi yaratarak sermayenizin kendi kendini finanse etmesini sağlar. Özellikle 2027 yılı ve sonrası için enflasyonist beklentilerin yönetilmesinde temettü odaklı portföyler, yatırımcısına ciddi bir koruma kalkanı sunar.
🔍 Görsele dokunarak tam ekran açabilir, çift parmağınızla (pinch-to-zoom) serbestçe büyütebilirsiniz.
10 Yıllık Temettü Emeklilik Projeksiyonu
Aşağıdaki tablo, aylık 3.000 TL düzenli birikimin, piyasa ortalamaları ve temettü verimleri baz alınarak yıllık toplam portföy değerini ve elde edilecek nakit temettü (hisse maaşı) potansiyelini göstermektedir. Bu hesaplama, alınan temettülerin tekrar aynı şirketlere yatırıldığı (DRIP) varsayımıyla yapılmıştır.
Bu tablo, 1. yıldan 10. yıla kadar sermayenizin nasıl katlandığını ve 5. yıldan itibaren ulaşılan kritik eşiği gözler önüne sermektedir.
Temettü Birikim Tablosu (Yıllara Göre Portföy Gelişimi)
| Yıl | Toplam Portföy Değeri (TL) | Tahmini Yıllık Temettü Geliri (TL) |
|---|---|---|
| 1. Yıl | 140.000 TL | 14.000 TL |
| 2. Yıl | 320.000 TL | 32.000 TL |
| 3. Yıl | 580.000 TL | 58.000 TL |
| 5. Yıl (Kritik Eşik) | 1.250.000 TL | 125.000 TL |
| 8. Yıl | 2.400.000 TL | 240.000 TL |
| 10. Yıl (Zirve) | 3.850.000 TL | 385.000 TL |
Hangi Şirketler Seçilmeli: Sürdürülebilirlik Kriterleri
Temettü emekliliği kurarken dikkat edilmesi gereken en önemli husus, şirketin ‘temettü verimi’ değil, ‘temettü sürekliliği’dir. 10 yıl boyunca düzenli kâr dağıtmış, özkaynak kârlılığı yüksek ve sektöründe pazar payını koruyan şirketleri tercih etmek portföyün güvenliğini artırır.
Yatırımcılar, BIST temettü endekslerini inceleyerek; üretim kapasitesi artan, döviz girdisi olan ve operasyonel nakit akışı güçlü olan şirketleri seçmelidir. Sadece yüksek temettü veren değil, aynı zamanda büyümeye devam eden şirketler 10 yılın sonunda size asıl büyük kazancı sağlayanlardır.
Finansal Özgürlük İçin 3 Adımlı Yol Haritası
1. Adım: Bir yatırım hesabı açın ve temettü odaklı bir portföy listesi oluşturun. 2. Adım: Her ay maaşınız yatar yatmaz, fiyatına bakmaksızın 3.000 TL tutarında bu hisseleri kademeli olarak toplayın. 3. Adım: Aldığınız temettüleri nakit olarak harcamayın; bu parayla tekrar hisse alarak sermayenizin büyümesini bekleyin.
Bu disiplinli yaklaşım, 5. yılda sizin için 125.000 TL’lik bir yıllık nakit akışı yaratarak ek bir finansal kaynak sağlayacak, 10. yılda ise bu tutar 385.000 TL ile sizin ikinci bir maaşınız haline gelecektir.
Analiz: Türkiye ekonomisinde 2027 yılına girerken bireysel yatırımcılar için en büyük risk, enflasyon karşısında nakitte kalmaktır. Temettü odaklı yatırım modeli, sadece bir tasarruf yöntemi değil, aynı zamanda şirketlerin reel üretim gücüne ortak olma stratejisidir. Borsa İstanbul’da seçici bir yaklaşımla kurulan bu emeklilik modelleri, orta ve uzun vadede vatandaşın hane bütçesini enflasyonun etkilerinden koruyan en sağlam kalkanlardan biri olmaya adaydır. Özellikle 5. yıldan itibaren ulaşılan ‘kritik eşik’, yatırımcıların pasif gelir motivasyonunu zirveye taşıyacak ve borsa ekosistemine olan güveni tazeleyecektir.

Borsa Ekranı Telegram Kanalı
Okuduğunuz haberle ilgili tüm sıcak gelişmeleri, faiz ve zam tablolarını kaçırmamak için Borsa Ekranı Telegram kanalımıza katılın.