Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
Merkez Bankası’nın faiz indirimi kararı sonrasında vatandaşın finansal planlamasını doğrudan değiştirecek 4 temel piyasa dengesi şekilleniyor.
Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) Para Politikası Kurulu kararları sonrasında 1 milyon TL vadeli mevduatın yıllık %50 bandından kademeli gevşemesi, konut kredilerinde psikolojik sınır olan %2.50-%3.00 hedefleri ve 20.000 TL üzerindeki emekli promosyon yarışları hız kazandı. 2027 yılına girerken hanehalkı bütçesini koruyacak yeni finansal stratejiler netleşiyor.
1 Milyon TL Mevduat Getirisinde Kâr Realizasyonu ve Yeni Oranlar
TCMB’nin faiz politikasında attığı adımlar, bankaların vadeli mevduat ürünlerindeki fiyatlama davranışlarını doğrudan dönüştürüyor. Uzun süredir yıllık %50 ve üzeri bileşik getiriler sunan 1 milyon TL’lik anapara büyüklüğündeki tasarruflar için artık kademeli bir gevşeme dönemi kapıda. Mevduat sahipleri için bu süreç, yüksek faiz getirisinden maksimum düzeyde faydalanma döneminin ardından portföy çeşitlendirmesini zorunlu kılan bir kâr realizasyonu evresi anlamına geliyor.
Bankalar, likidite yönetimlerini yeni faiz koridoruna göre yeniden şekillendirirken, 32 günlük ve 90 günlük vadelerde sunulan nominal getiri oranlarında aşağı yönlü esnemeler gözlemleniyor. Tasarruf sahiplerinin anaparalarını korurken enflasyona karşı reel getiriyi sürdürebilmesi adına sepet yaklaşımını benimsemesi, sadece Türk Lirası mevduatta kalmayarak alternatif yatırım araçlarını da değerlendirmesi 2027 projeksiyonlarında hayati önem taşıyor.
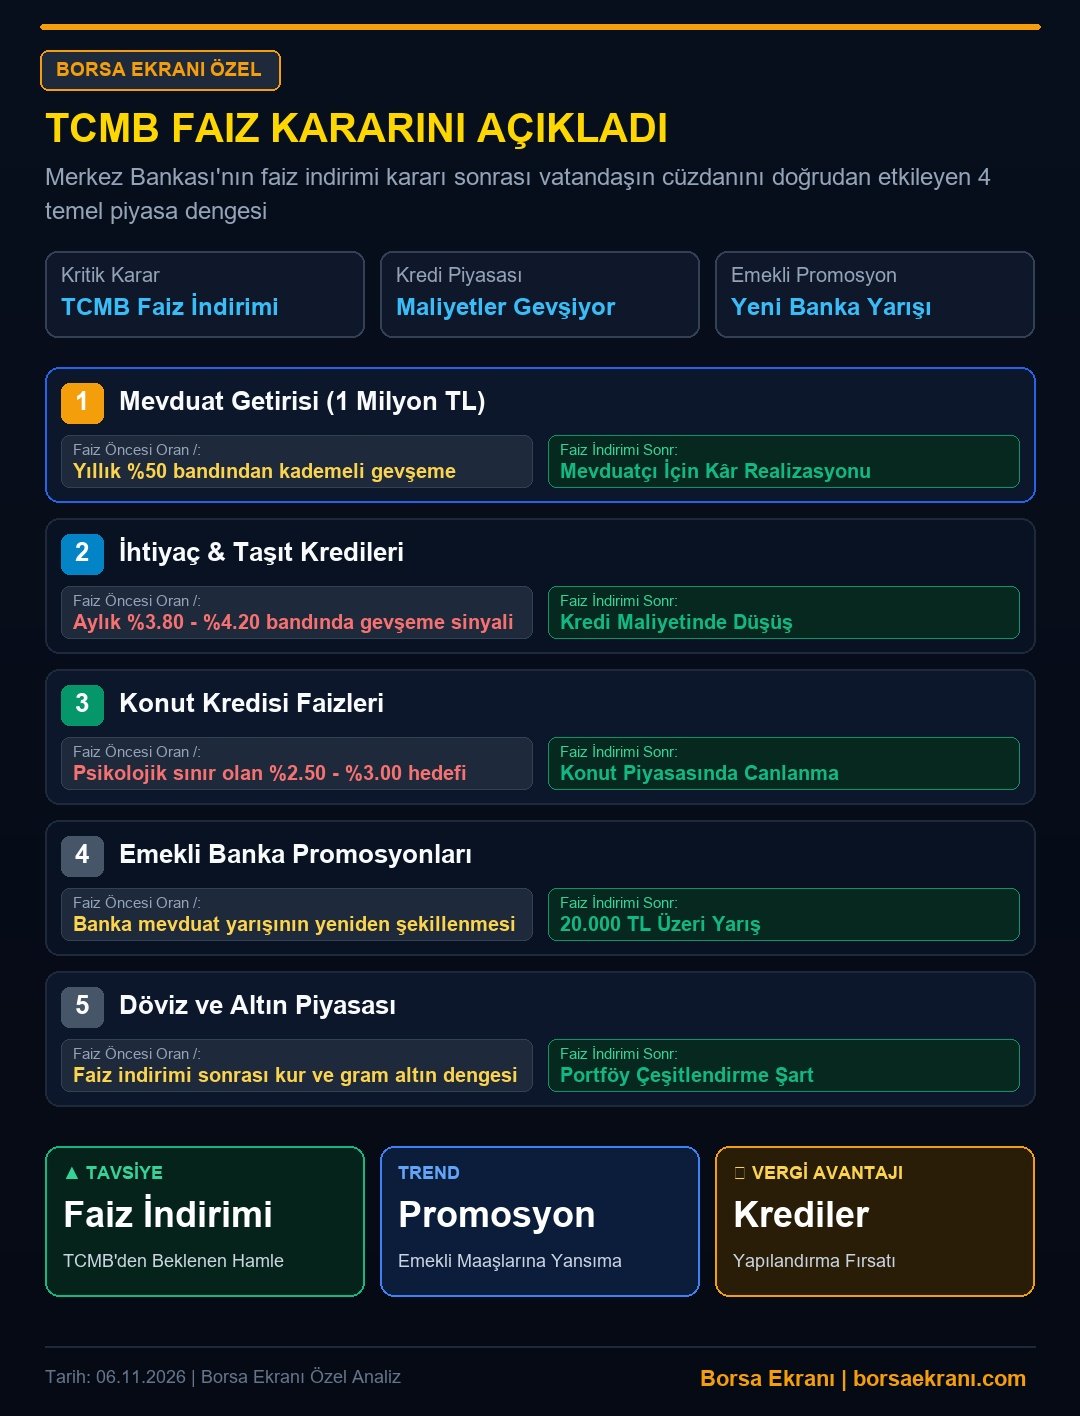
🔍 Görsele dokunarak tam ekran açabilir, çift parmağınızla (pinch-to-zoom) serbestçe büyütebilirsiniz.
Kredi Maliyetlerinde Gevşeme Sinyali: İhtiyaç ve Taşıt Kredileri
Finansal genişleme sinyalleri, bireysel kredi kullanıcıları için aylık maliyetlerde uzun süredir beklenen rahatlamanın kapısını aralıyor. İhtiyaç ve taşıt kredilerinde aylık %3.80 – %4.20 bandında şekillenen yeni faiz oranları, borçlanma maliyetlerini rasyonel seviyelere çekmeye başladı. Bu durum, özellikle nakit ihtiyaçlarını erteleyen tüketiciler için bütçe planlamasında yeni bir pencere açıyor.
Ancak uzmanlar, kredi kullanımında ‘ihtiyaç odaklı ve ödenebilirlik’ kuralının elden bırakılmaması gerektiğinin altını çiziyor. Aylık taksit tutarının hanehalkı net gelirinin %40’ını aşmaması kuralı, olası bütçe dalgalanmalarına karşı en güvenli kalkan olmaya devam ediyor. Kredi kartı borç yapılandırmaları ve bireysel kredilerde sunulan vade optimizasyonları, bu dönemi akılcı yönetmek isteyenler için incelenmesi gereken ilk enstrümanlar arasında yer alıyor.
Konut Piyasasında Psikolojik Sınır ve Kredi Hedefleri
Gayrimenkul sektörünün uzun süredir beklediği konut kredisi faizlerindeki psikolojik sınır olan %2.50 – %3.00 bandına yaklaşma hedefi, konut piyasasında yeni bir canlılık dalgasının temellerini atıyor. Yüksek faiz ortamında yavaşlayan konut satışları, kredi maliyetlerindeki bu kademeli gevşeme ile birlikte özellikle ilk kez ev sahibi olacak orta gelirli vatandaşlar için cazip fırsatlar barındırmaya başlayacak.
Gayrimenkul yatırımı yapmayı planlayanların bölge analizini iyi yapması, tapu harçları ve ekspertiz değerleri gibi ek maliyetleri bütçelerine dahil etmesi gerekiyor. Bankaların konut kredisi kampanyalarında sunduğu esnek ödeme seçenekleri, doğru gayrimenkulün seçilmesiyle birleştiğinde uzun vadeli en güvenli varlık biriktirme yöntemi olma özelliğini koruyor.
Emekli Banka Promosyonlarında 20.000 TL Üzeri Yarış
Temmuz 2026 itibarıyla en düşük emekli maaşı resmi olarak 23.552 TL olarak uygulanırken, bankalar arası emekli maaş promosyonu rekabeti 20.000 TL barajının üzerine taşındı. TCMB’nin faiz kararları sonrasında bankalar, ucuz ve uzun vadeli mevduat kaynağı olan emekli maaşlarını kendi bünyelerinde tutabilmek için promosyon tutarlarını ve ek avantajları artırıyor.
2027 Ocak dönemi yaklaşırken, kök maaş ve ek ödemeler dahil olmak üzere 23.552 TL taban aylık alan milyonlarca emekli, bankaların sunduğu taahhüt sürelerini ve ek promosyon koşullarını yakından inceliyor. Sadece nakit promosyon değil, EFT/havale ücret muafiyeti, düşük faizli ihtiyaç kredisi ve kredi kartı aidat muafiyeti gibi yan haklar da banka seçiminde belirleyici rol oynamaya başladı.
Piyasa Dengesi ve Hesaplama Tablosu
Aşağıdaki tablo, TCMB faiz kararı sonrasında şekillenen yeni piyasa dengelerini, 1 milyon TL mevduat getirisi, kredi oranları ve en düşük emekli maaşı tabanındaki güncel verileri özetlemektedir.
| Finansal Enstrüman | Önceki Dönem Oranları | Yeni Dönem Beklentisi / Seviyesi |
|---|---|---|
| 1 Milyon TL Mevduat (Yıllık) | %50 ve Üzeri (Zirve Seviyeler) | Kademeli Gevşeme ve Sepet Çeşitlendirmesi |
| İhtiyaç / Taşıt Kredileri (Aylık) | %4.50 – %5.20 bandı | %3.80 – %4.20 bandına doğru esneme |
| Konut Kredisi Faizleri (Aylık) | %3.20 ve üzeri | Psikolojik sınır olan %2.50 – %3.00 hedefi |
| Emekli Banka Promosyonları | 12.000 TL – 15.000 TL | 20.000 TL ve Üzeri Rekabet Yarışı |
| En Düşük Emekli Maaşı Tabanı | 23.552 TL (Güncel Yasal Taban) | 2027 Ocak Zammı Projeksiyon Bazı |
Portföy Çeşitlendirmesi ve Döviz-Altın Dengesi
Faiz oranlarındaki kademeli aşağı yönlü hareket, yatırımcıların tek bir enstrümana bağımlı kalma riskini artırıyor. Sadece mevduat getirisine odaklanmak yerine, portföyün bir kısmını döviz bazlı enstrümanlar, Eurobondlar ve kıymetli madenlerle (özellikle gram altın) desteklemek orta vadede sermaye koruması açısından kritik önem taşıyor.
Döviz kurlarındaki kontrollü seyir ve altın piyasasındaki küresel dalgalanmalar göz önüne alındığında, tasarruf sahiplerinin varlıklarını en az üç farklı sepete bölüştürmesi en sağlıklı finansal strateji olarak öne çıkıyor. Finansal okuryazarlığı artırarak piyasa okuması yapmak, bu geçiş döneminde varlık yönetiminin anahtarıdır.
Analiz: Merkez Bankası’nın faiz kararlarıyla birlikte Türkiye ekonomisi, yüksek faiz odaklı katı yapışkanlıktan daha esnek ve kademeli bir gevşeme sürecine evrilmektedir. Bu dönüşüm, bir yandan mevduat yatırımcılarını kâr realizasyonuna ve alternatif varlık sınıflarına yönlendirirken, diğer yandan kredi maliyetlerindeki düşüşle ticari ve bireysel hayatı canlandırmayı hedeflemektedir. Emekli promosyonlarındaki rekabet ve konut kredilerindeki psikolojik eşiklerin aşılması, hanehalkı bütçesi için yeni fırsatlar sunmaktadır. Orta vadede vatandaşların tek tip tasarruf alışkanlığından uzaklaşarak dengeli ve risk dağılımı yüksek portföy yönetimini benimsemesi, ekonomik istikrarı korumanın en etkin yolu olacaktır.

Borsa Ekranı Telegram Kanalı
Okuduğunuz haberle ilgili tüm sıcak gelişmeleri, faiz ve zam tablolarını kaçırmamak için Borsa Ekranı Telegram kanalımıza katılın.