Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
Merkez Bankası’nın faiz hamlesi sonrasında 1 milyon TL’nin mevduat getirisi, konut-ihtiyaç kredisi faiz oranları ve 20.000 TL barajını aşan emekli promosyonlarındaki en son rakamlar şekillendi.
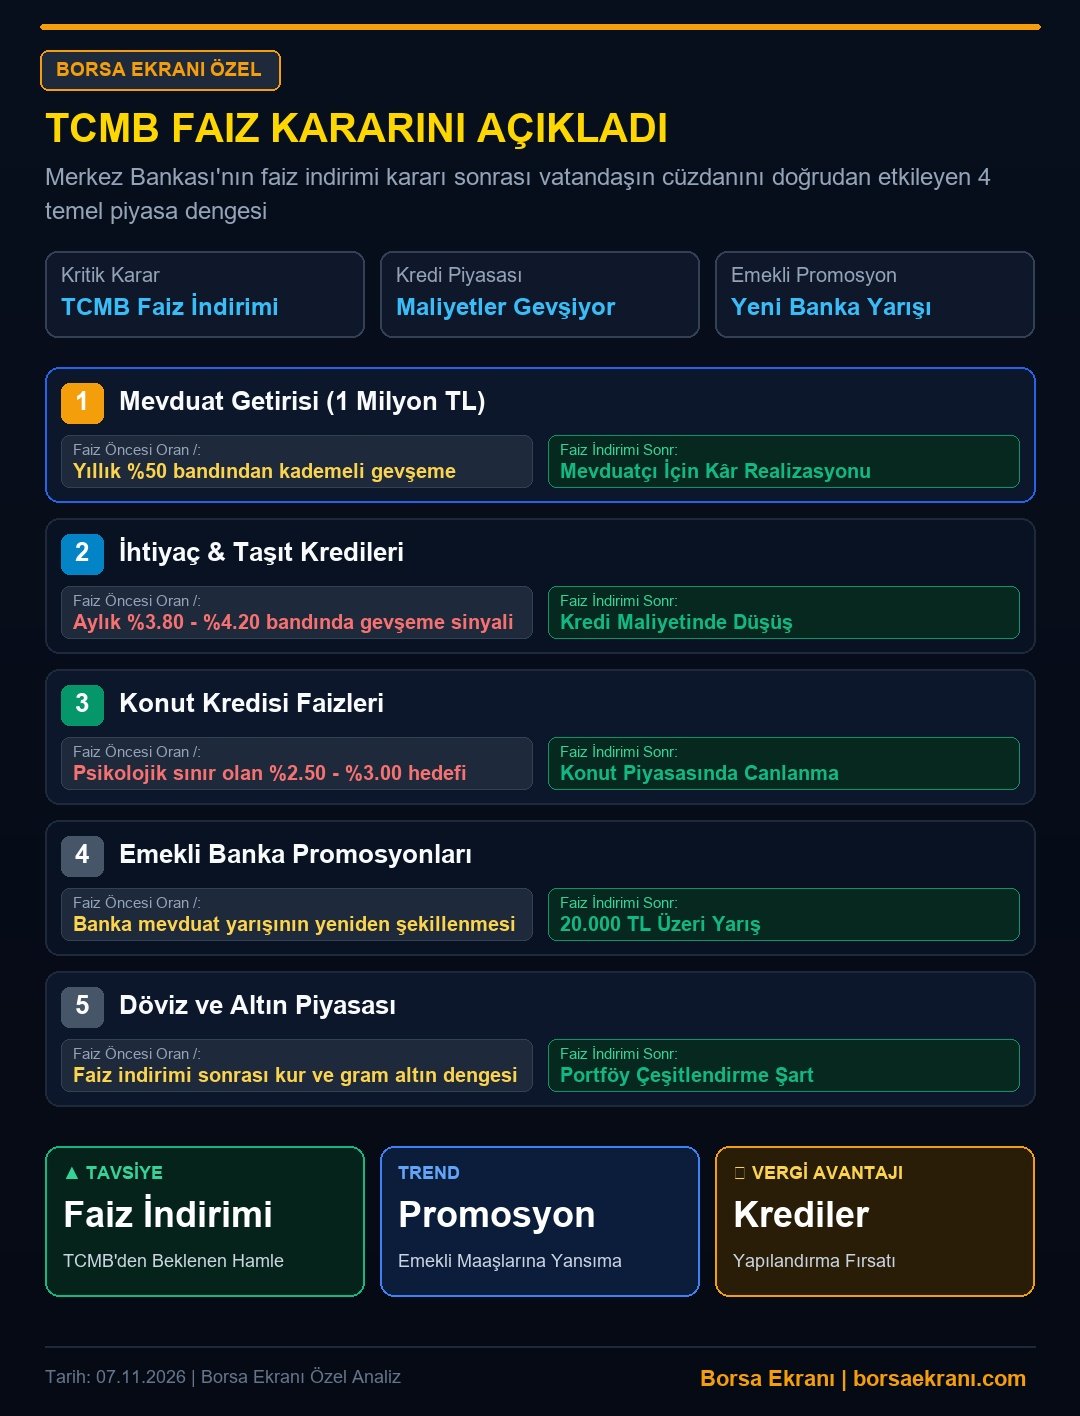
Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) Para Politikası Kurulu toplantısında gerçekleştirdiği faiz indirimi kararı, hanehalkı bütçesinden bankacılık sektörüne kadar tüm finansal dengeleri yeniden yapılandırıyor. 7 Kasım 2026 itibarıyla 1 milyon TL vadeli mevduat getirisi yıllık yüzde 50 bandından kademeli olarak gevşerken; konut kredilerinde psikolojik sınır olan yüzde 2.50 – yüzde 3.00 aralığı, ihtiyaç ve taşıt kredilerinde ise yüzde 3.80 – yüzde 4.20 bandı yeni kredi maliyetlerini belirliyor. En düşük emekli maaşının 23.552 TL olduğu bu dönemde, bankalar arası promosyon yarışında 20.000 TL barajı aşılmış durumda. İşte faiz kararının ardından cebinizi korumanın ve doğru portföy yönetimi yapmanın yolları.
1 Milyon TL Mevduat Getirisinde Kâr Realizasyonu ve Yeni Oranlar
Merkez Bankası’nın para politikasındaki gevşeme sinyalleri, uzun süredir yatırımcının gözdesi olan yüksek vadeli mevduat faizlerinde kademeli bir geri çekilmeyi tetikledi. Yıllık yüzde 50 bandında seyreden bileşik getiriler, bankaların likidite yönetim stratejilerini güncellemesiyle birlikte aşağı yönlü bir ivme kazandı. Bu durum, elinde nakit varlığı bulunan tasarruf sahipleri için portföy çeşitlendirmesini bir zorunluluk haline getiriyor.
Özellikle 1 milyon TL gibi önemli bir anaparayı değerlendiren yatırımcılar için, faiz gelirlerindeki bu yavaş hareket, alternatif yatırım araçlarının (hisse senedi, kıymetli madenler ve yatırım fonları) yeniden cazibe kazanmasını sağlıyor. Kâr realizasyonu yapmak isteyen yatırımcıların, tek bir enstrümana bağımlı kalmak yerine risk algılarına uygun sepet modelleri oluşturması hanehalkı bütçesinin sürdürülebilirliği açısından büyük önem taşıyor.
🔍 Görsele dokunarak tam ekran açabilir, çift parmağınızla (pinch-to-zoom) serbestçe büyütebilirsiniz.
Konut ve İhtiyaç Kredilerinde Faiz İndirimi Beklentisi ve Yeni Maliyetler
Faiz oranlarındaki gevşeme döngüsü, uzun süredir durgunluk yaşayan gayrimenkul ve otomotiv piyasalarında hareketlilik umutlarını yeşertti. Konut kredilerinde uzun süredir beklenen psikolojik eşik olan yüzde 2.50 ile yüzde 3.00 faiz aralığına doğru atılan adımlar, ev sahibi olmak isteyenler için yeni bir pencere açıyor. Bankaların bilanço yapılarına göre dönemsel kampanyalarla desteklediği bu oranlar, barınma maliyetlerini planlamak isteyenler için somut fırsatlar barındırıyor.
Öte yandan, nakit ihtiyacını karşılamak isteyen vatandaşlar için ihtiyaç ve taşıt kredilerinde aylık yüzde 3.80 – yüzde 4.20 bandı öne çıkıyor. Kredi maliyetlerindeki bu ılımlı gerileme, borç yapılandırması veya acil nakit ihtiyaçlarının yönetilmesinde nefes aldırırken, borçlanma maliyetlerinin bütçeye olan yükünü minimize etmek için aylık taksit tutarlarının hane gelirinin yüzde 40’ını aşmaması kuralına sadık kalınması gerekiyor.
20.000 TL Barajı Aşıldı: Emekli Banka Promosyonlarında Son Durum
Türkiye’de Temmuz 2026 itibarıyla en düşük emekli maaşı resmi olarak 23.552 TL olarak uygulanırken, bu taban aylık ve üst kademe maaş alan milyonlarca emekli için bankalar arasındaki promosyon savaşı kızıştı. Mevduat toplama yarışının yavaşlamasıyla birlikte bankalar, uzun vadeli ve istikrarlı nakit akışı sağlayan emekli maaş müşterilerini portföylerinde tutmak için promosyon tutarlarını yukarı yönlü revize etti.
Güncel piyasa koşullarında 3 yıllık taahhüt karşılığında özel ve kamu bankalarının sunduğu promosyon ödemeleri 20.000 TL barajını aşarak üst segmentte yeni bir rekabet alanı yarattı. Emeklilerin bu süreçte sadece peşin ödenen promosyon tutarına odaklanmaması; ortak ATM’lerden ücretsiz para çekme limitleri, havale/EFT muafiyetleri ve kredi kartı aidat muafiyeti gibi yan hakları da kıyaslaması bütçelerine doğrudan katkı sağlayacaktır.
Döviz ve Altın Piyasasında Denge: Portföy Çeşitlendirmesi Şart
Faiz indirimlerinin döviz kurları ve kıymetli madenler üzerindeki yansımaları, yatırımcıların en çok merak ettiği konuların başında geliyor. Türk Lirası cinsinden varlıkların reel getirisinde yaşanan bu değişim dönemi, döviz ve gram altın cephesinde portföy çeşitlendirmesini zorunlu kılıyor. Sadece tek bir para birimine veya emtiaya dayalı yatırım stratejileri, olası kur dalgalanmalarına karşı portföyü savunmasız bırakabiliyor.
Uzmanlar, enflasyondan korunma ve sermayeyi koruma refleksinin bir gereği olarak, toplam tasarrufların belirli bir oranının (örneğin yüzde 20-30 bandında) altın ve döviz bazlı enstrümanlarda tutulmasını, geri kalan kısmın ise temettü ödeyen güçlü şirket hisseleri veya tahvil/fon sepetleriyle desteklenmesini öneriyor. Bu dengeli yaklaşım, olası şoklara karşı finansal kalkan oluşturuyor.
Hane Bütçesini Korumak İçin Adım Adım Finansal Yol Haritası
Ekonomik dengelerin yeniden şekillendiği bu geçiş sürecinde, bireylerin ve ailelerin bütçelerini güvence altına alması için atması gereken somut adımlar bulunmaktadır. Plansız borçlanmalardan kaçınmak ve mevcut borçları yapılandırmak bu dönemin en kritik stratejisidir.
İşte adım adım izlenebilecek pratik finansal yol haritası:
1. Adım: Mevcut borçlarınızı (kredi kartı, ihtiyaç kredisi) gözden geçirin ve daha düşük faizli yapılandırma seçeneklerini bankanızla görüşün.
2. Adım: Emekli maaşı alıyorsanız, bankanızın taahhüt süresini kontrol edin ve 20.000 TL üzerindeki güncel promosyon teklifleri için diğer bankaların şartlarını e-Devlet ve mobil bankacılık üzerinden mukayese edin.
3. Adım: Tasarruflarınızı tek bir vadeli hesapta tutmak yerine, paranın bir kısmını likit fonlara ve kıymetli madenlere bölüştürerek riskinizi dağıtın.
4. Adım: Zorunlu olmayan harcamalarınızı erteleyin ve en az 3 aylık yaşam giderinizi karşılayacak bir ‘acil durum fonu’ oluşturun.
Analiz: Merkez Bankası’nın faiz indirimi kararı, Türkiye ekonomisinde parasal sıkılaşma döneminden kademeli bir normalleşme ve gevşeme döngüsüne geçildiğinin en net göstergesidir. Kısa vadede vadeli mevduat getirilerinin hafif gerilemesi ve kredi maliyetlerinin esnemesi, hem ticari faaliyetleri hem de hanehalkı tüketim alışkanlıklarını dönüştürecektir. Orta ve uzun vadede ise konut ve taşıt piyasalarındaki bu canlanma sinyali, reel sektörün üretim iştahını desteklerken; vatandaşlar açısından yüksek enflasyona karşı birikimleri koruma refleksini daha stratejik bir boyuta taşıyor. Bu süreçte rasyonel finansal okuryazarlık becerilerini devreye sokan, borçluluğunu yönetebilen ve varlıklarını çeşitlendiren bireyler, yeni ekonomik dengeden en karlı çıkan kesim olacaktır.

Borsa Ekranı Telegram Kanalı
Okuduğunuz haberle ilgili tüm sıcak gelişmeleri, faiz ve zam tablolarını kaçırmamak için Borsa Ekranı Telegram kanalımıza katılın.