Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz
 Soner Güneş
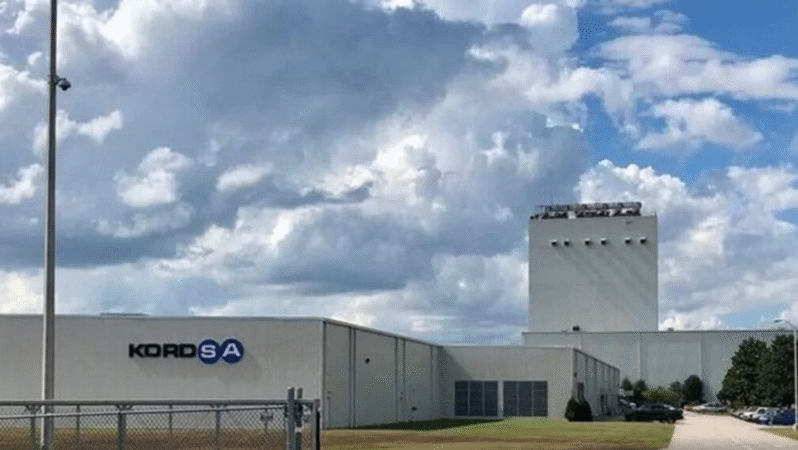
PhillipCapital, Kordsa’nın 2026 ilk çeyrek sonuçlarını “sınırlı pozitif” olarak değerlendirirken, gelirlerde daralmaya rağmen kârlılık ve marjlarda belirgin iyileşmeye dikkat çekti.
PhillipCapital tarafından yayımlanan bilanço değerlendirme raporuna göre, Kordsa Teknik Tekstil A.Ş. (KRDSA) 2026 yılı ilk çeyreğinde operasyonel kârlılığını önemli ölçüde artırdı. Şirket, USD bazında yıllık %7,5 düşüşle 201 milyon dolar gelir elde ederken, düzeltilmiş FAVÖK %49,7 artışla 21,7 milyon dolara yükseldi. Kordsa, geçen yılın aynı döneminde zarar açıklamasına karşın bu çeyrekte 3,1 milyon dolar net kâr açıkladı.
TL bazında ise şirketin cirosu yıllık %11,6 artışla 8,8 milyar TL seviyesine ulaşırken, FAVÖK %80,7 artışla 946 milyon TL’ye yükseldi. Net kâr 133 milyon TL olarak gerçekleşirken, geçen yılın aynı dönemindeki 275 milyon TL zarar sonrası kâra geçişte finansallara yansıyan yaklaşık 5 milyon dolarlık sigorta geliri etkili oldu.
Marj tarafında dikkat çekici iyileşmeler yaşandı. Brüt kâr marjı %15,6’ya yükselirken (1Ç25: %13,9), düzeltilmiş FAVÖK marjı %10,8 seviyesine çıkarak (1Ç25: %6,7) operasyonel verimlilikte artışa işaret etti. Ayrıca şirketin net borcu son dört çeyrektir devam eden düşüş trendini sürdürerek 298 milyon dolar seviyesine geriledi.
Segment bazında incelendiğinde, kompozit iş kolunda hem ciro hem de kârlılıkta güçlü büyüme kaydedildi. Bu segmentin gelirleri yıllık %20 artışla 58 milyon dolara ulaşırken, enerji ve havacılık sektörlerinden gelen talep artışı belirleyici oldu. Buna karşın, ana faaliyet alanı olan lastik güçlendirme segmentinde gelirler %15 azalarak 139 milyon dolar seviyesine geriledi. Bu düşüşte EMEA bölgesinde zayıf üretim hacmi, Asya-Pasifik kaynaklı rekabet ve Endonezya’daki sel felaketinin yarattığı baskı etkili oldu.
Genel değerlendirmede, lastik güçlendirme segmentinde devam eden zorlu piyasa koşulları nedeniyle kısa vadede gelir büyümesinde güçlü bir toparlanma beklenmezken; kompozit segmentteki yüksek kârlılık, maliyet iyileştirme adımları ve net borçtaki düşüş, şirketin bilançosu açısından olumlu unsurlar olarak öne çıkıyor.
Borsa Ekranı Telegram Kanalı
Okuduğunuz haberle ilgili tüm sıcak gelişmeleri, faiz ve zam tablolarını kaçırmamak için Borsa Ekranı Telegram kanalımıza katılın.