Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
Aylık düzenli yatırılan tasarrufların devlet katkısı ve bileşik getiriyle ulaştığı milyonluk rakamlar ile fon seçimi rehberi netleşti.
Türkiye’de 18 yaş altı dahil 17 milyonu aşan katılımcı sayısı ve trilyonluk fon büyüklüğüne ulaşan Bireysel Emeklilik Sistemi (BES), yüzde 30 devlet katkısı ve doğru fon tercihleriyle enflasyona karşı en güçlü koruma kalkanını sunuyor. Aylık düzenli yatırımlarla milyonluk portföylere ulaşmanın matematiksel formülü ve 10 yıllık kritik eşik detaylarıyla netleşti.
17 Milyon Katılımcının Buluştuğu Sistemde Son Durum Ve Fon Büyüklüğü
Türkiye’nin sermaye piyasalarındaki en büyük uzun vadeli tasarruf havuzu olan Bireysel Emeklilik Sistemi (BES), 18 yaş altı uygulamasının da sisteme entegre edilmesiyle birlikte katlanarak büyümeye devam ediyor. Güncel verilere göre sistemdeki toplam katılımcı sayısı 17 milyonu aşarken, fon büyüklüğü trilyonluk eşikleri geride bırakarak ekonominin en kritik finansal kaldıraçlarından biri haline geldi. Enflasyonist ortamda nakit birikimlerinin erimesini istemeyen tasarruf sahipleri, sistemin sunduğu esneklikler ve vergi avantajları sayesinde gözünü tamamen uzun vadeli fon yönetimine çevirmiş durumda.
Sistemin bu denli cazip hale gelmesindeki en büyük etken, Hazine ve Maliye Bakanlığı tarafından sağlanan yüzde 30’luk doğrudan devlet katkısı desteğidir. Yatırımcının yatırdığı her 100 TL için devletin ekstra 30 TL katkı sağlaması, portföyün daha en baştan net yüzde 30’luk garantili bir getiriyle başlamasına olanak tanıyor. Uzmanlar, bu oranın dünyanın pek çok gelişmiş emeklilik modelinin üzerinde olduğuna dikkat çekerek, doğru enstrüman seçimiyle bu oranının katlanarak büyüdüğünün altını çiziyor.
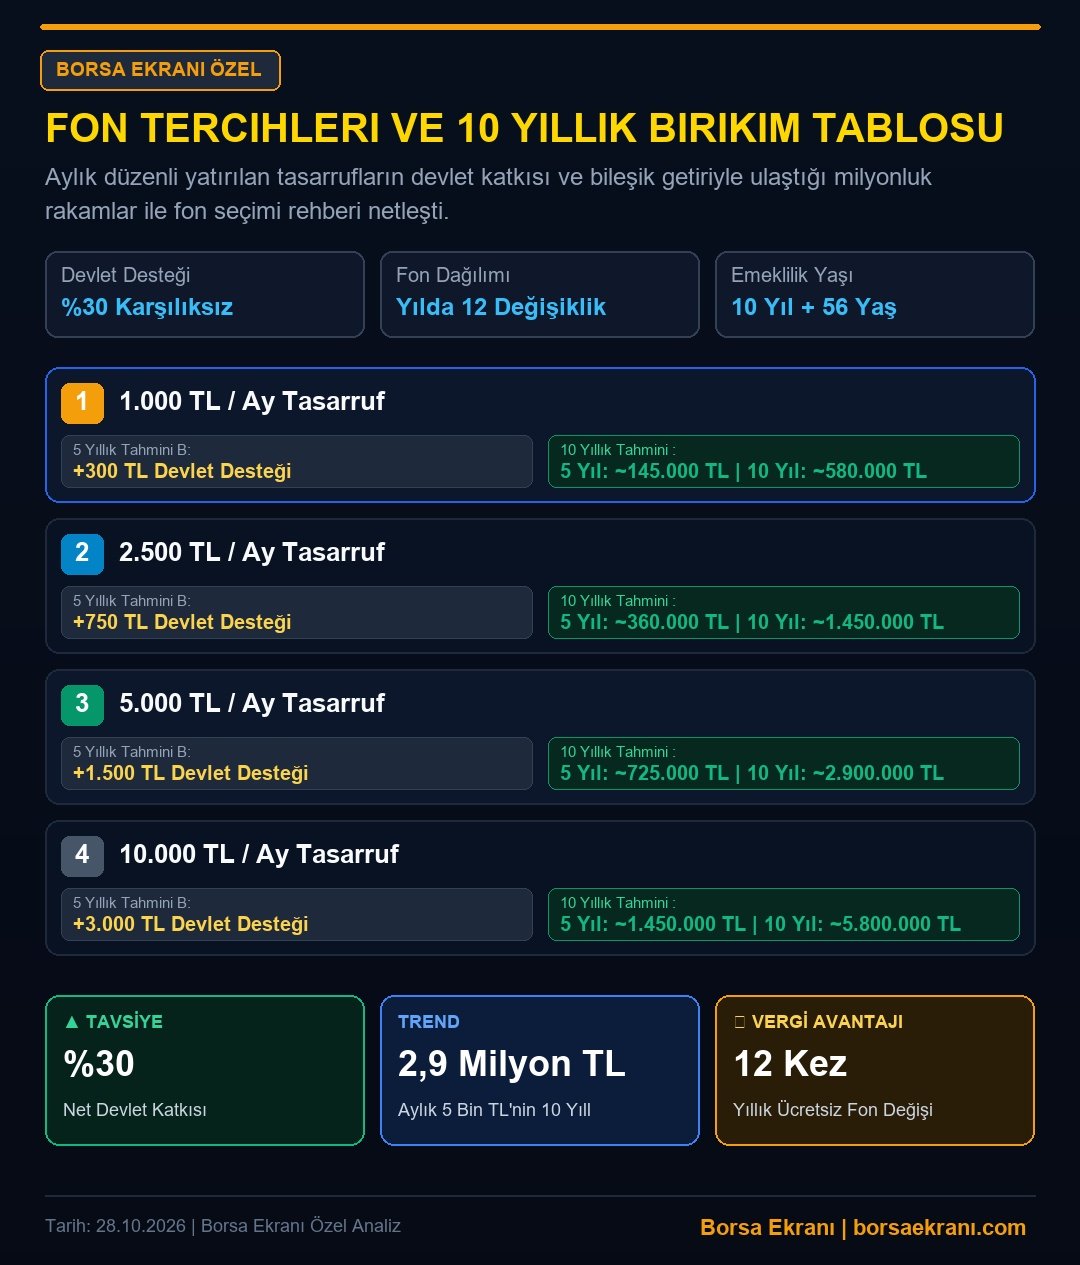
Aylık 1.000 TL İle 10.000 TL Arası Tasarrufların 10 Yıllık Projeksiyonu
Bireysel Emeklilik Sistemi’nde servet oluşturmanın temelinde bileşik getiri gücü ve düzenli nakit akışı yatıyor. Borsa Ekranı araştırma masasının derlediği verilere göre; aylık 1.000 TL tasarruf eden bir katılımcı, her ay devletten 300 TL katkı alarak 5 sonunda yaklaşık 145.000 TL, 10 yılın sonunda ise fon getirileri hariç sadece ana para ve devlet katkısıyla ~580.000 TL’lik bir taban büyüklüğe ulaşıyor. Tasarruf tutarının aylık 2.500 TL (750 TL devlet desteği) olması durumunda 5 yıllık birikim ~360.000 TL’ye, 10 yıllık birikim ise ~1.450.000 TL seviyelerine tırmanıyor.
Daha yüksek bütçeli yatırımcılar için tablo çok daha çarpıcı rakamları işaret ediyor. Aylık 5.000 TL yatıran ve 1.500 TL devlet katkısı alan bir tasarruf sahibi, 5 yılda ~725.000 TL, 10 yılda ise ~2.900.000 TL portföy büyüklüğü elde ediyor. Aylık 10.000 TL ödeme gücüne sahip ve 3.000 TL devlet desteğinden yararlanan yatırımcılar ise 5 yılın sonunda ~1.450.000 TL, 10 yılın sonunda ise ~5.800.000 TL’lik devasa bir fon büyüklüğüne ulaşıyor. Bu rakamlara fonların hisse senedi ve altın ağırlıklı performans getirilerinin dahil olmadığını, bileşik getiriyle bu tutarların katbekat üzerine çıkılabileceğini vurgulamak gerekiyor.
Enflasyona Karşı Zırh: Altın Ve Hisse Senedi Fonlarının Performansı
BES’te sadece nakit tutmak enflasyon karşısında yetersiz kalabilir; asıl zenginleşme doğru fon dağılımı ve risk yönetimiyle mümkündür. Son yıllarda Borsa İstanbul’daki güçlü şirketlerin hisse senetlerine yatırım yapan kıymetli maden (altın) ve hisse senedi yoğun fonlar, enflasyonun üzerinde reel getiri sağlayarak yatırımcısının yüzünü güldürdü. Agresif büyüme hedefleyen katılımcılar portföylerinin büyük kısmını teknoloji, sanayi ve BIST-100 dışı şirket hisse fonlarına yönlendirirken, kur riskine karşı koruma isteyenler altın ve eurobond fonlarını tercih ediyor.
Sistemin en büyük avantajlarından biri de katılımcılara tanınan fon dağılımı değiştirme hakkıdır. Yatırımcılar, yıl içinde hiçbir ceza veya kesinti olmaksızın fon dağılımlarını yılda 12 kez değiştirebilmektedir. Piyasa koşullarına göre varlık sınıfı değiştirmek (örneğin borsanın dalgalı olduğu dönemde altına, yükseliş trendinde ise hisse senedi fonlarına geçmek), 10 yıllık vadede toplam portföy getirisini yüzde 100 ila yüzde 300 arasında artırabilmektedir.
10 Yıl Kuralı Ve Erken Çıkışta Devlet Katkısı Hak Ediş Oranları
Bireysel Emeklilik Sistemi’nde devlet katkısının tamamına hak kazanabilmek için aşılması gereken en kritik eşik 10 yıllık süre ve 56 yaş kuralıdır. Sisteme giriş tarihinden itibaren 3 yılını doldurmadan çıkan katılımcılar devlet katkısı alma hakkını tamamen kaybederken, kademeli hak ediş modeli şu şekilde işlemektedir: 3 ila 6 yılı dolduranlar devlet katkısının yüzde 15’ine, 6 ila 10 yılı dolduranlar yüzde 35’ine, 10 yılı tamamlayanlar ise yüzde 60’ına hak kazanır.
Eğer katılımcı 10 yılı doldurmakla birlikte henüz 56 yaşını tamamlamadıysa, sistemden ayrılması durumunda devlet katkısının yüzde 60’ını cebine koyar. Ancak 10 yılı doldurup aynı zamanda 56 yaşını da bitirmiş olan emeklilik hakkı kazanmış katılımcılar, biriken devlet katkısının yüzde 100’üne ve vergi avantajlarına eksiksiz sahip olur. Bu nedenle uzmanlar, BES’i kısa vadeli bir mevduat alternatifi olarak değil, en az 10 yıllık stratejik bir servet inşası aracı olarak konumlandırmanın şart olduğunu vurguluyor.
Sistemden Maksimum Verim Almak İçin Uzmanların Kritik Önerileri
BES portföyünü yönetirken sadece aylık ödemeleri yapmak yeterli değildir; fon yönetim ücretleri, kesintiler ve risk profili uyumu yakından takip edilmelidir. Emeklilik gözetim merkezi (EGM) verilerine göre, son yıllarda katılımcıların en çok kazanç sağladığı fonlar, profesyonel portföy yönetim şirketleri (PYŞ) tarafından yönetilen tematik ve esnek fonlardır. Yatırımcıların kendi yaş aralıklarına ve risk toleranslarına uygun ‘yaşam döngüsü’ fonlarını seçmeleri, yaşlandıkça riskli varlıklardan daha güvenli borçlanma araçlarına geçiş yapmalarını otomatik olarak sağlar.
Ayrıca, devlet katkısının üst sınırını (yıllık brüt asgari ücretin toplam tutarını aşmamak kaydıyla) kaçırmamak adına aylık katkı payı ödemelerinin optimize edilmesi gerekir. Yıl içinde toplu ödeme yaparak maksimum devlet katkısı hakkını tek seferde dolduran bilinçli yatırımcılar, yıl boyunca bu tutarın bileşik getirgesinden erken faydalanarak portföylerini sıradan katılımcılara kıyasla çok daha hızlı büyütmektedir.
Analiz: Bireysel Emeklilik Sistemi (BES), Türkiye’de enflasyonist döngü içerisinde bireylerin orta ve uzun vadeli sermaye birikimi yapabileceği en güvenli ve en yüksek getirili yasal enstrümanların başında gelmektedir. Yüzde 30 devlet katkısı, yatırımcının riskini domine eden en büyük emniyet supabıdır. Ancak fon seçiminde pasif kalmak, paranın enflasyon karşısında erimesine yol açabilir. 10 yıllık vadeyi göze alan, fon dağılımını piyasa dinamiklerine göre yılda 12 kez revize eden ve bileşik getirinin gücünü arkasına alan yatırımcılar, önümüzdeki 10 yıl içinde sadece tasarruf ederek milyonluk servetlerin sahibi olacaktır. Geleceğin finansal bağımsızlığı, bugün atılacak disiplinli adımlardan geçmektedir.

Borsa Ekranı Telegram Kanalı
Piyasalardaki son dakika gelişmelerini, canlı borsa verilerini ve güncel ekonomi analizlerini anında takip edin.