Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz
 Soner Güneş
Borsa İstanbul’da 2026 yılı üçüncü çeyrek bilanço sezonunun tamamlanmasıyla birlikte, tek çeyrekte piyasa değerine oranla en yüksek net kâr ve esas faaliyet kârı açıklayan 20 şirketin KAP finansal rapor dipnotları incelenerek kârın gerçek kaynağı ortaya çıkarıldı.
Borsa Ekranı Araştırma Masası tarafından iDeal Data güncel piyasa değerleri, Borfin üçer aylık dönem kârları ve Kamuoyu Aydınlatma Platformu’na (KAP) gönderilen bağımsız denetimden geçmiş 2026/09 finansal rapor PDF dipnotları eşleştirilerek yapılan çalışmada; açıklanan rekor kârların hangilerinin tek seferlik varlık satışı veya enflasyon muhasebesinden, hangilerinin ise yüzde 100 sürdürülebilir ana faaliyetten geldiği üç ayrı grupta sınıflandırıldı.
Bilançolarda Manşet Kâr İle Gerçek Operasyonel Kâr Arasındaki Fark
Borsa İstanbul’da 632 şirketin güncel piyasa değerleri ile 2026 yılı üçüncü çeyrek (Temmuz-Eylül 2026) tek çeyreklik gelir tabloları karşılaştırıldığında, yüzeysel taramalarda bazı hisselerin tek çeyrekte piyasa değerinin yüzde 10’u ila yüzde 36’sı arasında devasa net kâr açıkladığı görülüyor. Ancak yalnızca manşetteki net kâr veya gelir tablosundaki esas faaliyet kârı satırına bakarak yatırım kararı vermek büyük yanılgılara yol açabiliyor. Çünkü Türkiye Muhasebe Standartları (TMS) formatında hazırlanan gelir tablolarında, bir şirketin fabrika veya hastane binası satışından elde ettiği tek seferlik kazanç da “Esas Faaliyetlerden Diğer Gelirler” kalemi altında esas faaliyet kârına dahil ediliyor.
Benzer şekilde, esas faaliyetten yüksek kâr açıkladığı halde yüksek finansman gideri veya TMS 29 enflasyon muhasebesi kaynaklı parasal pozisyon kaybı nedeniyle dönemi net zararla kapatan şirketler (örneğin üçüncü çeyrekte 820,19 milyon TL esas faaliyet kârına karşılık 631,75 milyon TL net zarar açıklayan INFO veya 470,56 milyon TL net zarar açıklayan KAREL) elendiğinde, hem net kârı hem de esas faaliyet kârı pozitif olan en güçlü 20 hisse netleşiyor. İşte bu 20 hissenin KAP’a yükledikleri PDF finansal rapor dipnotlarına göre yapılan kâr kalitesi ayrımı:
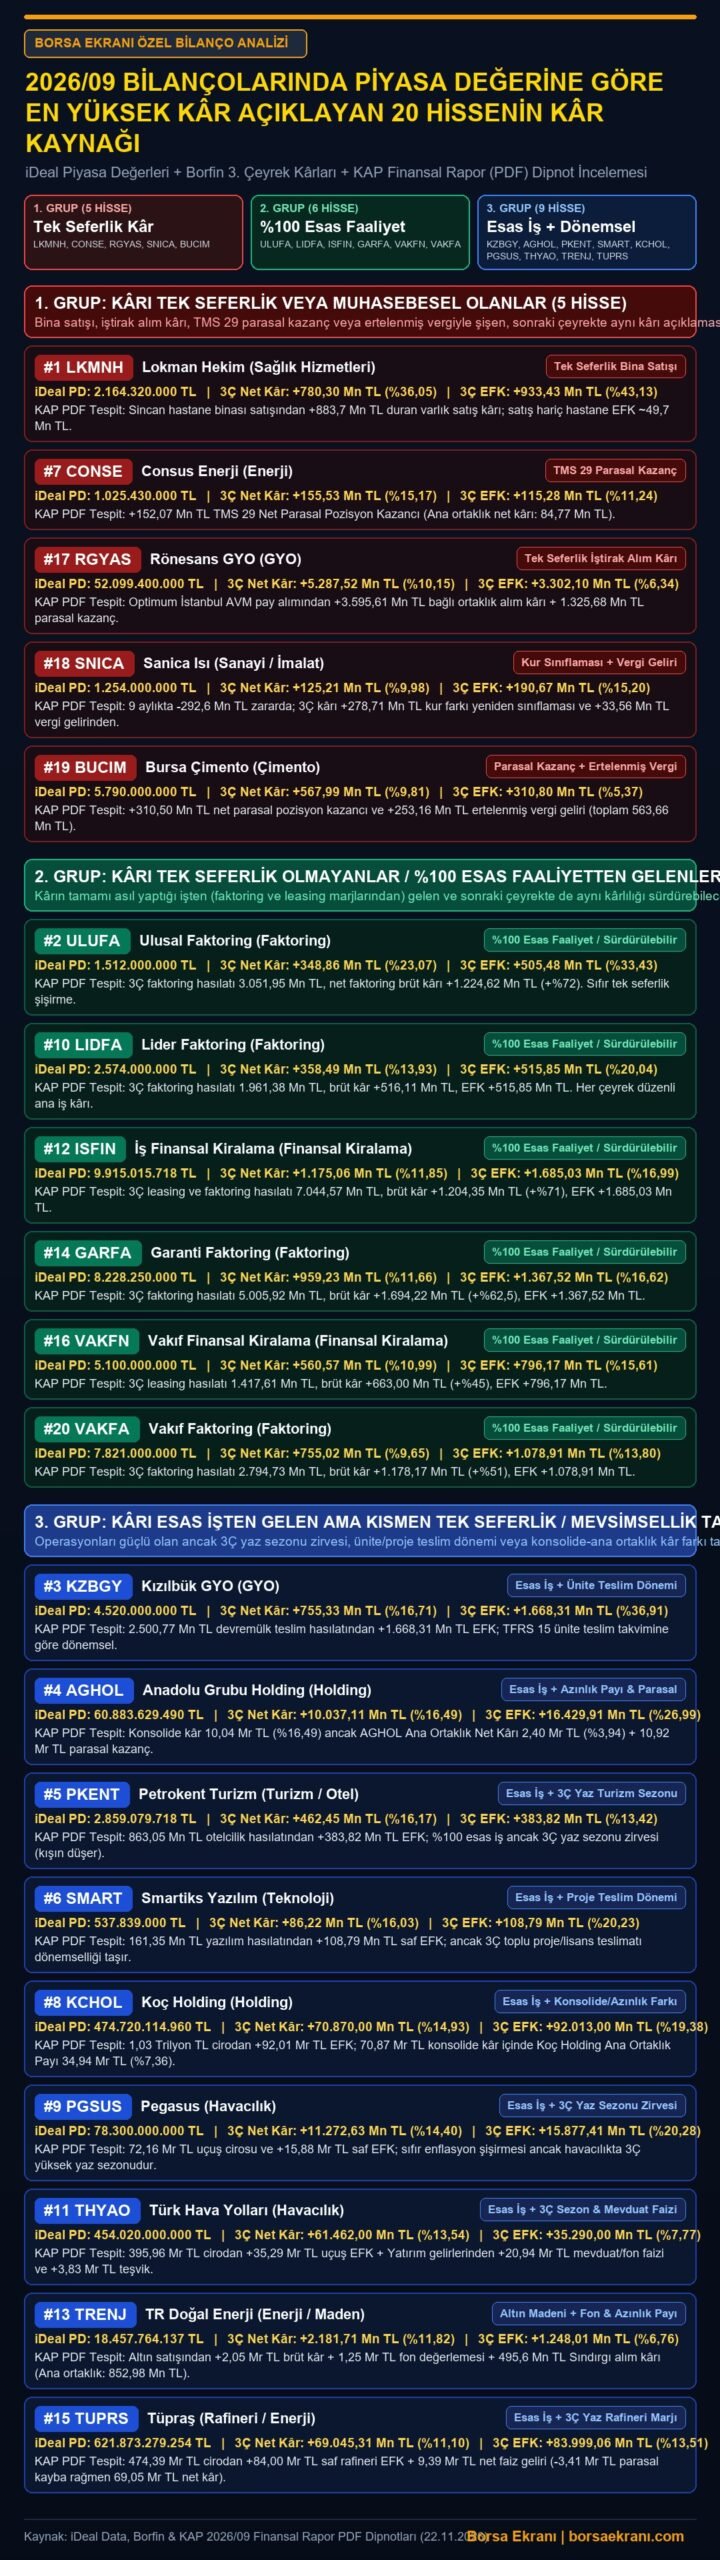
📱 Dikey bilgi kartına dokunarak tam ekran açabilir, çift parmağınızla (pinch-to-zoom) serbestçe yakınlaştırabilirsiniz.
2026/09 (3. Çeyrek) En Yüksek Kâr Açıklayan 20 Hissenin Kâr Kalitesi ve Sürdürülebilirlik Karnesi
iDeal Data piyasa değerleri, Borfin üçer aylık kâr verileri ve KAP finansal rapor PDF dipnotlarına göre 20 hissenin 3 ayrı grupta tam sınıflandırması:
Lokman Hekim (Sağlık Hizmetleri)
Tek Seferlik Bina Satışı
Consus Enerji (Enerji)
TMS 29 Parasal Kazanç
Rönesans GYO (GYO)
Tek Seferlik İştirak Alım Kârı
Sanica Isı (Sanayi / İmalat)
Kur Sınıflaması + Vergi Geliri
Bursa Çimento (Çimento)
Parasal Kazanç + Ertelenmiş Vergi
Ulusal Faktoring (Faktoring)
%100 Esas Faaliyet / Sürdürülebilir
Lider Faktoring (Faktoring)
%100 Esas Faaliyet / Sürdürülebilir
İş Finansal Kiralama (Finansal Kiralama)
%100 Esas Faaliyet / Sürdürülebilir
Garanti Faktoring (Faktoring)
%100 Esas Faaliyet / Sürdürülebilir
Vakıf Finansal Kiralama (Finansal Kiralama)
%100 Esas Faaliyet / Sürdürülebilir
Vakıf Faktoring (Faktoring)
%100 Esas Faaliyet / Sürdürülebilir
Kızılbük GYO (GYO)
Esas İş + Ünite Teslim Dönemi
Anadolu Grubu Holding (Holding)
Esas İş + Azınlık Payı & Parasal
Petrokent Turizm (Turizm / Otel)
Esas İş + 3Ç Yaz Turizm Sezonu
Smartiks Yazılım (Teknoloji)
Esas İş + Proje Teslim Dönemi
Koç Holding (Holding)
Esas İş + Konsolide/Azınlık Farkı
Pegasus (Havacılık)
Esas İş + 3Ç Yaz Sezonu Zirvesi
Türk Hava Yolları (Havacılık)
Esas İş + 3Ç Sezon & Mevduat Faizi
TR Doğal Enerji (Enerji / Maden)
Altın Madeni + Fon & Azınlık Payı
Tüpraş (Rafineri / Enerji)
Esas İş + 3Ç Yaz Rafineri Marjı
2026 Üçüncü Çeyrekte Piyasa Değerine Göre En Yüksek Kâr Açıklayan 20 Hisse
iDeal Data üzerinden alınan anlık piyasa değerleri ve Borfin üçer aylık finansal tabloları üzerinden yapılan taramada, 2026/09 döneminde tek çeyreklik kârı piyasa değerine oranla en yüksek çıkan ilk 20 şirket ve KAP PDF dipnot sınıflandırması aşağıdaki tabloda yer alıyor:
| Sıra | Kod | Şirket | iDeal Piyasa Değeri | 2026/09 (3A) Net Kâr | Net Kâr / PD | 2026/09 (3A) Esas Faal. Kârı | EFK / PD | KAP Kâr Kalitesi Grubu |
|---|---|---|---|---|---|---|---|---|
| 1 | LKMNH | Lokman Hekim | 2.164.320.000 TL | +780,30 Mn TL | %36,05 | +933,43 Mn TL | %43,13 | 1. Grup: Tek Seferlik |
| 2 | ULUFA | Ulusal Faktoring | 1.512.000.000 TL | +348,86 Mn TL | %23,07 | +505,48 Mn TL | %33,43 | 2. Grup: %100 Esas Faaliyet |
| 3 | KZBGY | Kızılbük GYO | 4.520.000.000 TL | +755,33 Mn TL | %16,71 | +1.668,31 Mn TL | %36,91 | 3. Grup: Esas İş + Dönemsel |
| 4 | AGHOL | Anadolu Grubu Holding | 60.883.629.490 TL | +10.037,11 Mn TL | %16,49 | +16.429,91 Mn TL | %26,99 | 3. Grup: Esas İş + Dönemsel |
| 5 | PKENT | Petrokent Turizm | 2.859.079.718 TL | +462,45 Mn TL | %16,17 | +383,82 Mn TL | %13,42 | 3. Grup: Esas İş + Dönemsel |
| 6 | SMART | Smartiks Yazılım | 537.839.000 TL | +86,22 Mn TL | %16,03 | +108,79 Mn TL | %20,23 | 3. Grup: Esas İş + Dönemsel |
| 7 | CONSE | Consus Enerji | 1.025.430.000 TL | +155,53 Mn TL | %15,17 | +115,28 Mn TL | %11,24 | 1. Grup: Tek Seferlik |
| 8 | KCHOL | Koç Holding | 474.720.114.960 TL | +70.870,00 Mn TL | %14,93 | +92.013,00 Mn TL | %19,38 | 3. Grup: Esas İş + Dönemsel |
| 9 | PGSUS | Pegasus | 78.300.000.000 TL | +11.272,63 Mn TL | %14,40 | +15.877,41 Mn TL | %20,28 | 3. Grup: Esas İş + Dönemsel |
| 10 | LIDFA | Lider Faktoring | 2.574.000.000 TL | +358,49 Mn TL | %13,93 | +515,85 Mn TL | %20,04 | 2. Grup: %100 Esas Faaliyet |
| 11 | THYAO | Türk Hava Yolları | 454.020.000.000 TL | +61.462,00 Mn TL | %13,54 | +35.290,00 Mn TL | %7,77 | 3. Grup: Esas İş + Dönemsel |
| 12 | ISFIN | İş Finansal Kiralama | 9.915.015.718 TL | +1.175,06 Mn TL | %11,85 | +1.685,03 Mn TL | %16,99 | 2. Grup: %100 Esas Faaliyet |
| 13 | TRENJ | TR Doğal Enerji | 18.457.764.137 TL | +2.181,71 Mn TL | %11,82 | +1.248,01 Mn TL | %6,76 | 3. Grup: Esas İş + Dönemsel |
| 14 | GARFA | Garanti Faktoring | 8.228.250.000 TL | +959,23 Mn TL | %11,66 | +1.367,52 Mn TL | %16,62 | 2. Grup: %100 Esas Faaliyet |
| 15 | TUPRS | Tüpraş | 621.873.279.254 TL | +69.045,31 Mn TL | %11,10 | +83.999,06 Mn TL | %13,51 | 3. Grup: Esas İş + Dönemsel |
| 16 | VAKFN | Vakıf Finansal Kiralama | 5.100.000.000 TL | +560,57 Mn TL | %10,99 | +796,17 Mn TL | %15,61 | 2. Grup: %100 Esas Faaliyet |
| 17 | RGYAS | Rönesans GYO | 52.099.400.000 TL | +5.287,52 Mn TL | %10,15 | +3.302,10 Mn TL | %6,34 | 1. Grup: Tek Seferlik |
| 18 | SNICA | Sanica Isı | 1.254.000.000 TL | +125,21 Mn TL | %9,98 | +190,67 Mn TL | %15,20 | 1. Grup: Tek Seferlik |
| 19 | BUCIM | Bursa Çimento | 5.790.000.000 TL | +567,99 Mn TL | %9,81 | +310,80 Mn TL | %5,37 | 1. Grup: Tek Seferlik |
| 20 | VAKFA | Vakıf Faktoring | 7.821.000.000 TL | +755,02 Mn TL | %9,65 | +1.078,91 Mn TL | %13,80 | 2. Grup: %100 Esas Faaliyet |
1. Grup: Kârı Tek Seferlik Veya Muhasebesel Olanlar (Bir Daha Aynı Kârı Açıklayamayacak Olan 5 Hisse)
Listenin en tepesinde yer alan veya yüksek Net Kâr / Piyasa Değeri oranıyla dikkat çeken bu 5 şirketin KAP’taki finansal tablo dipnotları incelendiğinde, üçüncü çeyrekteki kâr patlamasının şirketin olağan ticari faaliyetinden değil; bina satışı, iştirak payı alım değerlemesi, TMS 29 net parasal pozisyon kazancı veya ertelenmiş vergi gelirinden kaynaklandığı tespit edildi. Benzer bir varlık satışı tekrarlanmadıkça bu şirketlerin dördüncü çeyrekte ve devamında aynı kâr tutarını açıklamaları beklenmez:
1. Lokman Hekim (LKMNH) — Net Kâr / PD: %36,05: Ankara Sincan’daki hastane binasının Lokman Hekim Üniversitesi’ne 1,4 milyar TL + KDV bedelle satışından üçüncü çeyrek gelir tablosuna 883,7 milyon TL tek seferlik duran varlık satış kârı yansıdı. Satış kazancı çıkarıldığında hastane faaliyetlerinden elde edilen esas faaliyet kârı yaklaşık 49,7 milyon TL seviyesinde kalırken, şirket 303,7 milyon TL finansman gideri kaydetti ve FAVÖK’ü yıllık yüzde 11 düşüşle 279 milyon TL’ye geriledi.
7. Consus Enerji (CONSE) — Net Kâr / PD: %15,17: Üçüncü çeyrekte açıklanan 155,53 milyon TL konsolide net kârın (ana ortaklık payı 84,77 milyon TL) tamamına yakını 152,07 milyon TL tutarındaki TMS 29 Net Parasal Pozisyon Kazancından kaynaklandı. Çekirdek faaliyet kârı olan 115,28 milyon TL, aynı dönemdeki 110,1 milyon TL’lik net finansman giderini ancak karşılayabiliyor.
17. Rönesans Gyo (RGYAS) — Net Kâr / PD: %10,15: 5,29 milyar TL’lik üçüncü çeyrek net kârının 3.595,61 milyon TL’si Feriköy Gayrimenkul’ün (Optimum İstanbul AVM) yüzde 50 pay alımından doğan tek seferlik Bağlı Ortaklık Alım Kârından (Dipnot 18) ve 1.325,68 milyon TL’si Net Parasal Pozisyon Kazancından oluştu. AVM kira faaliyet kârı (3,30 milyar TL) ise 1,80 milyar TL net finansman gideri ve 1,32 milyar TL ertelenmiş vergi giderine eridi.
18. Sanica Isı (SNICA) — Net Kâr / PD: %9,98: İlk 9 aylık dönemde 292,6 milyon TL net zararda olan şirketin üçüncü çeyrek satış hasılatı yıllık yüzde 32,3 daraldı. Üçüncü çeyrekteki 125,21 milyon TL net kâr, önceki dönem kur farkı giderinin 278,71 milyon TL finansman gelirine yeniden sınıflandırılmasından ve 33,56 milyon TL ertelenmiş vergi gelirinden kaynaklandı.
19. Bursa Çimento (BUCIM) — Net Kâr / PD: %9,81: 567,99 milyon TL’lik üçüncü çeyrek net kârının 310,50 milyon TL’si Net Parasal Pozisyon Kazancı ve 253,16 milyon TL’si Ertelenmiş Vergi Gelirinden (toplam 563,66 milyon TL muhasebesel kalem) geldi. Çekirdek çimento faaliyet kârı olan 145,4 milyon TL ve vadeli satış farkları, 292,9 milyon TL’lik net finansman giderine eridi.
2. Grup: Kârı Tek Seferlik Olmayanlar Ve Yüzde 100 Esas Faaliyetten Gelenler (Aynı Kârlılığı Sürdürebilecek 6 Hisse)
KAP’a gönderilen 2026/09 finansal rapor PDF’leri incelendiğinde, bilançosu en şeffaf, tek seferlik değerleme veya enflasyon muhasebesi (TMS 29 parasal kazanç) şişirmesi sıfır olan grubun faktoring ve finansal kiralama (leasing) şirketleri olduğu görülüyor. Bu 6 şirketin gelir tablosunda açıklanan kârın yüzde 100’ü, müşterilere kullandırılan faktoring/leasing alacaklarından tahsil edilen faiz ve komisyon gelirleri ile banka fonlama maliyetleri arasındaki net marjdan oluşuyor. Dolayısıyla mevcut faiz ve ticari kredi ortamında dördüncü çeyrekte de aynı yüksek kârlılık temposunu koruma potansiyeli en yüksek hisseler şunlardır:
2. Ulusal Faktoring (ULUFA) — Net Kâr / PD: %23,07: Üçüncü çeyrekte 3.051,95 milyon TL faktoring faiz ve komisyon hasılatına karşılık 1.827,33 milyon TL fonlama gideri yazarak net faktoring brüt kârını yüzde 72 artışla 1.224,62 milyon TL’ye taşıdı. Faaliyet giderleri ve karşılıklar sonrasında 505,48 milyon TL (piyasa değerinin yüzde 33,43’ü) saf operasyonel kâr ve 348,86 milyon TL net kâr üretti; enflasyon muhasebesi veya varlık satışı şişirmesi sıfırdır.
10. Lider Faktoring (LIDFA) — Net Kâr / PD: %13,93: Üçüncü çeyrekte 1.961,38 milyon TL faktoring gelirinden 1.445,27 milyon TL finansman gideri düşüldükten sonra 516,11 milyon TL net faktoring brüt kârı ve 515,85 milyon TL esas faaliyet kârı elde etti. Tek çeyrekte piyasa değerinin yüzde 13,93’ü kadar (358,49 milyon TL) tamamen sürdürülebilir net kâr açıkladı.
12. İş Finansal Kiralama (ISFIN) — Net Kâr / PD: %11,85: Finansal kiralama ve faktoring ana faaliyetlerinden üçüncü çeyrekte 7.044,57 milyon TL hasılat ve 5.840,22 milyon TL fonlama maliyeti sonrası yüzde 71 artışla 1.204,35 milyon TL brüt kâr üretti. Esas faaliyet kârı 1.685,03 milyon TL’ye, net kârı ise 1.175,06 milyon TL’ye ulaştı.
14. Garanti Faktoring (GARFA) — Net Kâr / PD: %11,66: Üçüncü çeyrekte 5.005,92 milyon TL faktoring hasılatı ve 3.311,69 milyon TL fonlama gideri sonrasında net faktoring brüt kârını yüzde 62,5 artırarak 1.694,22 milyon TL’ye çıkardı. 1.367,52 milyon TL esas faaliyet kârı ve 959,23 milyon TL net kârın tamamı çekirdek faktoring marjından üretildi.
16. Vakıf Finansal Kiralama (VAKFN) — Net Kâr / PD: %10,99: Üçüncü çeyrekte 1.417,61 milyon TL finansal kiralama gelirinden 754,61 milyon TL fonlama gideri düşüldükten sonra yüzde 45 artışla 663,00 milyon TL brüt leasing kârı, 796,17 milyon TL esas faaliyet kârı ve 560,57 milyon TL saf net kâr açıkladı.
20. Vakıf Faktoring (VAKFA) — Net Kâr / PD: %9,65: Üçüncü çeyrekte 2.794,73 milyon TL faktoring hasılatı ve 1.616,56 milyon TL finansman gideri sonrası yüzde 51 artışla 1.178,17 milyon TL net brüt kâr elde etti. Kambiyo kâr ve zararı birbirini tam nötrlerken, 1.078,91 milyon TL esas faaliyet kârı ve 755,02 milyon TL net kâr tamamen ana iş kolundan geldi.
3. Grup: Kârı Esas Faaliyetten Gelen Ancak Kısmen Tek Seferlik, Mevsimsellik Veya Azınlık Payı Etkisi Taşıyanlar (9 Hisse)
Bu gruptaki 9 şirketin tamamı kârını gerçekten kendi ana iş kolundan (havacılık, rafineri, otelcilik, yazılım, devremülk satışı, altın madenciliği ve sanayi/perakende operasyonlarından) üretmektedir. Ancak yatırımcıların bu hisseleri fiyatlarken üç kritik unsuru göz önünde bulundurması gerekiyor: Birincisi; TUPRS, PGSUS, THYAO ve PKENT için Temmuz-Eylül (3. çeyrek) dönemi yılın en yüksek yaz sezonu zirvesidir ve kış çeyreklerinde kârlılık mevsimsel olarak düşer. İkincisi; KZBGY ve SMART’ta hasılat ünite ve proje teslim takvimine göre toplu yazıldığı için çeyrekten çeyreğe dalgalanır. Üçüncüsü ise; KCHOL, AGHOL ve TRENJ’de manşetteki konsolide net kârın önemli bir bölümü bağlı ortaklıklardaki diğer ortaklara (azınlık paylarına) aittir:
3. Kızılbük Gyo (KZBGY) — Net Kâr / PD: %16,71: Üçüncü çeyrekte 2.500,77 milyon TL devremülk satış ve teslim hasılatından yüzde 72,9 marjla 1.824,14 milyon TL brüt kâr ve 1.668,31 milyon TL esas faaliyet kârı üretti. Kâr gayrimenkul değerleme şişirmesi değil gerçek satış kârıdır; ancak TFRS 15 gereği hasılat devremülk üniteleri müşterilere teslim edildikçe topluca muhasebeleştiği için çeyrekler arasında teslimat takvimine bağlı dalgalanma gösterir.
4. Anadolu Grubu Holding (AGHOL) — Net Kâr / PD: %16,49: Migros, Coca-Cola İçecek ve Anadolu Efes operasyonlarından üçüncü çeyrekte 16,43 milyar TL esas faaliyet kârı üretirken, 9,35 milyar TL’lik net finansman giderini 10,92 milyar TL Net Parasal Pozisyon Kazancı dengeledi. Ayrıca 10,04 milyar TL’lik rakam tüm grup şirketlerinin konsolide kârı olup, iştiraklerdeki diğer ortakların payı düşüldüğünde AGHOL Ana Ortaklık Payı Net Kârı 2,40 milyar TL’dir (piyasa değerinin yüzde 3,94’ü).
5. Petrokent Turizm (PKENT) — Net Kâr / PD: %16,17: Üçüncü çeyrekte 863,05 milyon TL otelcilik hasılatından 389,29 milyon TL brüt kâr ve 383,82 milyon TL çekirdek faaliyet kârı elde etti. Kâr yüzde 100 konaklama faaliyetinden gelmektedir; ancak turizm sektörü doğası gereği yıllık kârın tamamı üçüncü çeyrek yaz sezonunda yazılmakta, dördüncü ve birinci çeyrek kış aylarında tesis dolulukları düşmektedir.
6. Smartiks Yazılım (SMART) — Net Kâr / PD: %16,03: Üçüncü çeyrekte 161,35 milyon TL yazılım ve hizmet hasılatından 157,90 milyon TL brüt kâr ve 108,79 milyon TL saf esas faaliyet kârı üretti. Parasal kazanç şişirmesi yoktur; ancak şirketin ilk 6 aylık toplam cirosu 117,7 milyon TL iken üçüncü çeyrekte toplu proje ve lisans teslimatıyla sıçrama yaptığı için çeyreklik faturalama dönemselliği dikkate alınmalıdır.
8. Koç Holding (KCHOL) — Net Kâr / PD: %14,93: Üçüncü çeyrekte 1,03 trilyon TL konsolide hasılattan 208,64 milyar TL brüt kâr ve 92,01 milyar TL esas faaliyet kârı üretti. Operasyonel kalite çok yüksektir; ancak tablodaki 70,87 milyar TL (yüzde 14,93) tüm grup şirketlerinin yüzde 100 konsolide kârıdır. İştiraklerdeki halka açık ve yabancı ortakların payı düşüldüğünde Koç Holding Ana Ortaklık Payı Net Kârı 34,94 milyar TL’dir (piyasa değerinin yüzde 7,36’sı).
9. Pegasus (PGSUS) — Net Kâr / PD: %14,40: Üçüncü çeyrekte 72,16 milyar TL uçuş hasılatından 18,72 milyar TL brüt kâr ve 15,88 milyar TL (piyasa değerinin yüzde 20,28’i) saf esas faaliyet kârı elde etti. Enflasyon muhasebesi parasal kazanç şişirmesi sıfırdır; ancak havacılık sektöründe yıllık kârın ana gövdesi Temmuz-Eylül yaz sezonunda kazanıldığı için kış çeyreklerinde aynı tutar beklenmemelidir.
11. Türk Hava Yolları (THYAO) — Net Kâr / PD: %13,54: Üçüncü çeyrekte 395,96 milyar TL hasılattan 67,79 milyar TL brüt kâr ve 35,29 milyar TL çekirdek uçuş faaliyet kârı üretti. Buna ek olarak dev nakit rezervlerinden Yatırım Faaliyetlerinden Gelirler altında 20,94 milyar TL vadeli mevduat/fon faizi ve 3,83 milyar TL devlet teşvik geliri (Dipnot 25) elde ederek 61,46 milyar TL net kâra ulaştı. Gerçek nakit kârdır ancak üçüncü çeyrek yaz sezonu zirvesi taşır.
13. Tr Doğal Enerji (TRENJ) — Net Kâr / PD: %11,82: Bağlı ortaklığı Türk Altın İşletmeleri’nin külçe altın satışlarından üçüncü çeyrekte 2,05 milyar TL brüt maden kârı ve 1,25 milyar TL esas faaliyet kârı üretirken, Yatırım Faaliyetlerinden Gelirler (2,46 milyar TL) altında 1,25 milyar TL yatırım fonu değer artışı, 463,8 milyon TL faiz ve Sındırgı Maden alımından 495,6 milyon TL tek seferlik pazarlıklı satın alma kazancı yazdı. Konsolide kâr 2,18 milyar TL olup TRENJ Ana Ortaklık Payı 852,98 milyon TL’dir (piyasa değerinin yüzde 4,62’si).
15. Tüpraş (TUPRS) — Net Kâr / PD: %11,10: Üçüncü çeyrekte 474,39 milyar TL hasılattan 93,85 milyar TL brüt kâr ve 84,00 milyar TL (piyasa değerinin yüzde 13,51’i) saf rafineri esas faaliyet kârı üretti. Güçlü nakit kasasıyla 9,39 milyar TL net faiz geliri elde eden şirket, 3,41 milyar TL parasal pozisyon kaybına rağmen 69,05 milyar TL net kâr açıkladı. Kâr yüzde 100 ana işindendir; ancak rafineri ürün marjları ve akaryakıt talebi üçüncü çeyrek yaz sezonunda zirve yaptığı için kış çeyreklerinde mevsimsel normalleşme görülür.
Analiz: 2026 yılı üçüncü çeyrek bilanço incelemesi, Borsa İstanbul’da yalnızca F/K oranına veya tek çeyreklik Net Kâr / Piyasa Değeri rasyosuna bakarak hisse seçmenin ne kadar yanıltıcı olabileceğini somut rakamlarla kanıtlıyor. Örneğin listenin birinci sırasındaki LKMNH’nin tek çeyrekte piyasa değerinin yüzde 36,05’i kadar (780,30 milyon TL) net kâr açıkladığı görülse de, KAP finansal rapor dipnotlarına inildiğinde bu kârın 883,7 milyon TL’sinin Sincan hastane binası satışından geldiği ve satış kazancı dışarıda bırakıldığında hastane operasyonlarının sadece 49,7 milyon TL esas faaliyet kârı ürettiği anlaşılıyor. Buna karşılık ikinci sıradaki ULUFA başta olmak üzere LIDFA, ISFIN, GARFA, VAKFN ve VAKFA gibi faktoring ve leasing şirketlerinin tek kuruş enflasyon muhasebesi veya duran varlık satışı olmaksızın, tek çeyrekte piyasa değerlerinin yüzde 10’u ila yüzde 23’ü arasında saf ve sürdürülebilir nakit faaliyet kârı ürettikleri görülüyor. Sanayi, enerji ve ulaştırma tarafında ise TUPRS, PGSUS ve THYAO güçlü nakit akışlarıyla öne çıkarken, yatırımcıların dördüncü çeyrek projeksiyonlarında üçüncü çeyrek yaz sezonu zirvesini ve holdinglerdeki konsolide kâr ile ana ortaklık payı farkını mutlaka hesaba katmaları gerekiyor.
📊 Borsa Ekranı 2026/09 (3. Çeyrek) En İyi 20 Bilanço ve KAP Kâr Kaynağı Analiz Raporu (PDF)
20 hissenin iDeal Data piyasa değerlerini, Borfin üçer aylık kâr karşılaştırmalarını ve KAP finansal rapor PDF dipnot analizlerini içeren tam kapsamlı raporu yüksek çözünürlüklü PDF formatında görüntüleyebilir veya cihazınıza indirebilirsiniz.
YASAL UYARI
Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır.
Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.
Borsa Ekranı Telegram Kanalı
Okuduğunuz haberle ilgili tüm sıcak gelişmeleri, faiz ve zam tablolarını kaçırmamak için Borsa Ekranı Telegram kanalımıza katılın.