Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
Banka kira transferleri Maliye denetimindeyken beyanname verme şartları, indirim kalemleri ve kuruşu kuruşuna vergi hesabı.
Mülk sahiplerinin her yıl Mart ayında Gelir İdaresi Başkanlığı’na (GİB) vermekle yükümlü olduğu kira gelir vergisi beyannamesinde, konutlarda yıllık istisna tutarını aşan kazançlar üzerinden %15 ile %27 arasında değişen oranlarda vergi hesaplanırken; 15.000 TL, 25.000 TL ve 40.000 TL’lik aylık kira gelirleri için götürü ve gerçek gider yöntemleriyle ödenecek net vergi tutarları kuruşu kuruşuna netleşti.
2025 Yılında Konut ve İş Yeri Kira Gelirlerinde İstisna Sınırları ve Beyanname Şartları
Gayrimenkul sermaye iradı (GSI) elde eden mülk sahipleri için Gelir İdaresi Başkanlığı tarafından belirlenen yasal sınırlar, beyanname verme yükümlülüğünün kilit noktasını oluşturmaktadır. 2024 takvim yılında elde edilen konut kira gelirleri için uygulanan istisna tutarı 33.000 TL olarak belirlenmiş olup, yıllık brüt veya net konut kira tahsilatı bu rakamın altında kalan mülk sahipleri sistem gereği beyanname vermemektedir. Ancak yıllık toplam konut kirası 33.000 TL’lik istisna sınırını aştığı an, istisna hakkı tamamen ortadan kalkmakta ve tutarın tamamı üzerinden vergilendirme süreci başlamaktadır.
İş yeri kira gelirlerinde ise durum konutlardan oldukça farklıdır. İş yerlerine uygulanan stopaj (kaynaktan kesinti) uygulaması nedeniyle, iş yeri brüt kira tutarının üzerinden %20 oranında vergi halihazırda kesilmektedir. Bu bağlamda, iş yeri kira gelirleri için belirlenen beyanname verme sınırı (2024 yılı için 230.000 TL brüt tutar) aşılmadığı sürece, tevkifata tabi iş yeri kiraları ayrıca beyan edilmemektedir. Ancak birden fazla mülkten kira alan veya ticari mülk portföyü geniş olan yatırımcıların, yasal sınırları titizlikle takip etmesi ve Dijital Vergi Dairesi üzerinden Hazır Beyan Sistemi’ni kontrol etmesi cezai durumlarla karşılaşmamak adına hayati önem taşımaktadır.
Götürü Gider ve Gerçek Gider Yöntemi Arasındaki Temel Farklar Nelerdir?
Maliye, mülk sahiplerine vergi matrahını düşürmek için iki farklı yasal alternatif sunmaktadır: Götürü gider yöntemi ve gerçek gider yöntemi. Götürü gider yöntemini seçen mükellefler, herhangi bir harcama belgesi ibraz etmeksizin, istisna düşüldükten sonra kalan safi irat üzerinden doğrudan %15 oranında indirim hakkı kazanmaktadır. İşlemlerin son derece pratik olması nedeniyle küçük ve orta ölçekli ev sahiplerinin büyük çoğunluğu bu yöntemi tercih etmektedir.
Buna karşın, gayrimenkulü için yüksek harcama yapan, banka konut kredisi ödeyen ya da kendisi de kirada oturan mülk sahipleri için gerçek gider yöntemi çok daha avantajlı bir finansal kalkan sunmaktadır. Gerçek gider yönteminde, mülkle ilgili yapılan tüm masraflar faturalı ve belgeli olmak kaydıyla toplam gelirden düşülebilmektedir. Ancak bu yöntemi seçenlerin, yasal gereklilikler gereği faturaları ve harcama belgelerini 5 yıl boyunca saklama zorunluluğu bulunmaktadır ve ilk 2 yıl boyunca götürü gidere dönüş yapılması yasal olarak mümkün değildir.
Gerçek Gider Yönteminde Hangi Masraflar Vergiden Düşülebilir?
Gerçek gider yöntemini tercih eden mülk sahipleri, vergi matrahını sıfıra kadar indirebilecek geniş bir masraf kaleminden yararlanma hakkına sahiptir. Bu kapsamda, kiraya verilen konut için ödenen banka konut kredisi faizleri (anapara ödemeleri düşülemez, yalnızca faizler gider yazılabilir), binaya ödenen yönetici aidatları ve demirbaş amortismanları doğrudan matrahtan indirilir.
Ayrıca, gayrimenkulün sigorta poliçe primleri (DASK ve konut sigortası), mülkte yapılan esaslı tadilat ve onarım masrafları ile ev sahibinin kendisinin de kirada oturması durumunda ödediği kiranın tamamı (elde edilen kira gelirinden indirilmek suretiyle) vergi matrahının hesaplanmasında dikkate alınmaktadır. Bu durum, özellikle borçlanarak gayrimenkul alan ve yüksek faiz ödeyen yatırımcıların vergi yükünü neredeyse tamamen ortadan kaldırmaktadır.
Aylık Kira Gelirlerine Göre Kuruşu Kuruşuna Vergi Hesaplama Tablosu
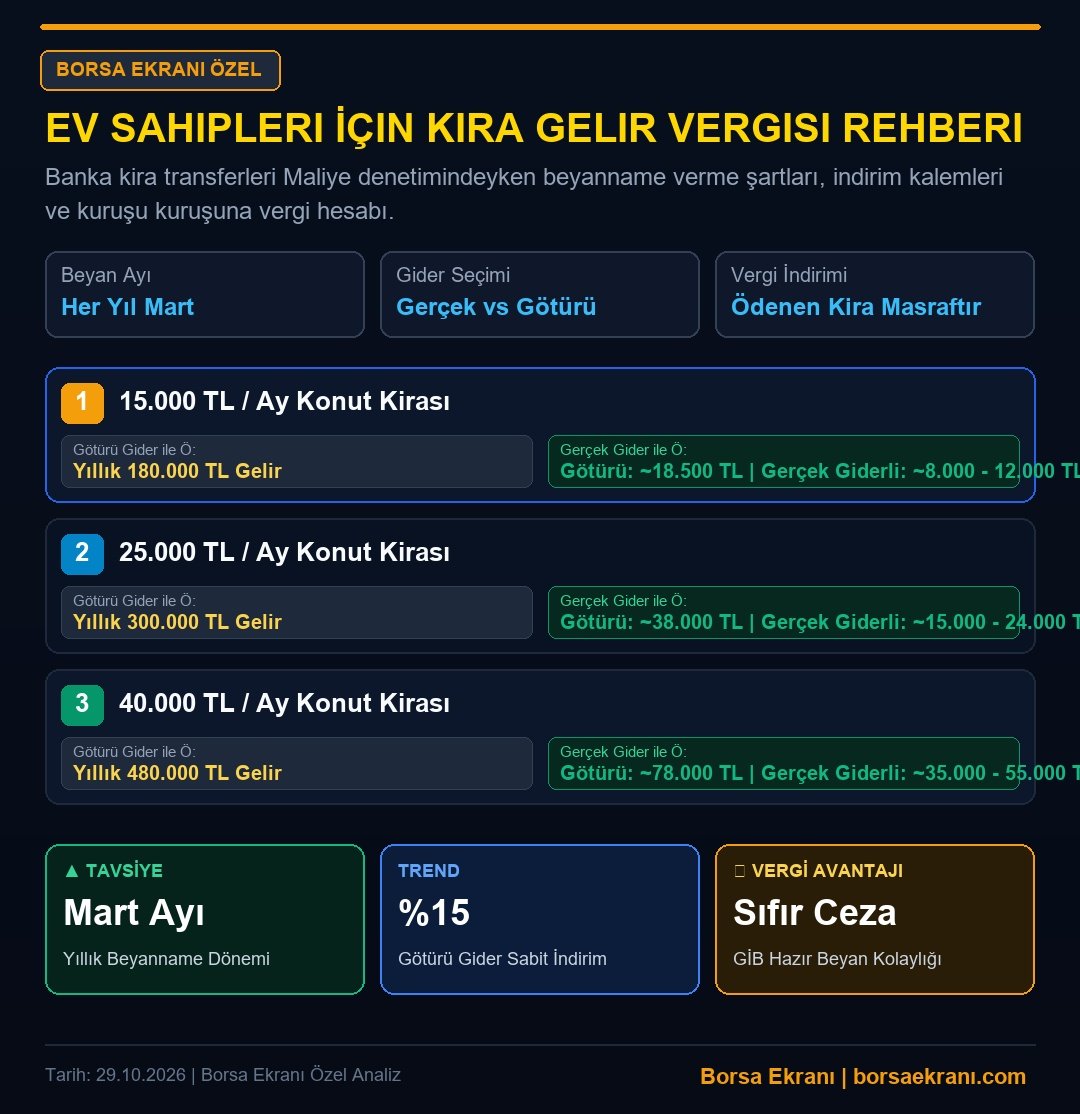
Farklı kira kademelerine sahip mülk sahiplerinin Mart ayında ödeyeceği tahmini gelir vergisi tutarları, tercih edilen gider yöntemine göre büyük değişkenlik göstermektedir. Aşağıdaki tabloda 15.000 TL, 25.000 TL ve 40.000 TL aylık geliri olan konut sahiplerinin yıllık brüt gelirleri ve gider yöntemlerine göre ödeyeceği net vergi tutarları karşılaştırmalı olarak yer almaktadır.
Tablo incelendiğinde, özellikle konut kredisi faizi veya yüksek onarım masrafı bulunan gayrimenkullerde gerçek gider yönteminin sağladığı vergi avantajının götürü yönteme kıyasla ne kadar yüksek olduğu net bir şekilde görülmektedir.
Tablo: Kira Seviyelerine Göre Yıllık Vergi Yükü Karşılaştırması
Yatırımcıların bütçe planlaması yaparken dikkate alması gereken güncel vergi dilimleri ve indirimler ışığında hazırlanan simülasyon tablosu şu şekildedir:
Banka Transferlerinde ‘Diğer’ Açıklaması ve Maliye’nin Yapay Zeka Algoritmaları
Gelir İdaresi Başkanlığı, son yıllarda devreye soktuğu gelişmiş yapay zeka ve büyük veri analitiği algoritmalarıyla bankacılık hareketlerini anlık olarak taramaktadır. Kiracıların banka aracılığıyla yaptığı transferlerde ‘Kira’, ‘Ev Kirası’ gibi ifadeler yerine ‘Borç’, ‘Elden’, ‘Diğer’ veya ‘Hediye’ gibi gerçeği yansıtmayan açıklamalar yazması artık Maliye’nin denetimlerinden kaçamamaktadır.
Maliye, tapu kayıtları ile banka hesaplarındaki düzenli para akışlarını çapraz denetime tabi tutarak beyan edilmeyen kiraları saniyeler içinde tespit etmektedir. Beyanname vermediği veya eksik beyanda bulunduğu saptanan mülk sahiplerine vergi aslı yanı sıra %1 vergi ziyaı cezası, gecikme faizi ve özel usulsüzlük cezaları kesilmektedir. Bu nedenle gayrimenkul sahiplerinin kira ödemelerini mutlaka doğru açıklamayla banka kanalıyla alması ve yasal beyan süreçlerine eksiksiz uyması mali riskleri sıfırlayacaktır.
Analiz: Gayrimenkul sektöründe kayıt dışılığın mro-ekonomik dengeleri bozduğu bu dönemde, Hazine ve Maliye Bakanlığı’nın dijital denetim mekanizmaları mülk sahipleri için oyunun kurallarını kökten değiştirmektedir. Yapay zeka tabanlı çapraz denetimler, kira gelirlerinde vergi kaçırma devrini fiilen kapatırken; yatırımcıların getiri hesaplamalarında brüt kârlılıktan net kârlılığa geçiş sürecini hızlandırmaktadır. Orta ve uzun vadede, yüksek enflasyonist ortamda konut yatırımı yapan bireysel mülk sahiplerinin gerçek gider yöntemini profesyonel muhasebe desteğiyle yönetmesi, vergi yükünü optimize ederek net varlık değerini korumasında en kritik finansal strateji olarak öne çıkmaktadır.

Borsa Ekranı Telegram Kanalı
Piyasalardaki son dakika gelişmelerini, canlı borsa verilerini ve güncel ekonomi analizlerini anında takip edin.