Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
Memur maaş katsayısına bağlı olarak güncellenen kıdem tazminatı tavanı ve çalışma yılına göre net hak ediş tablosu
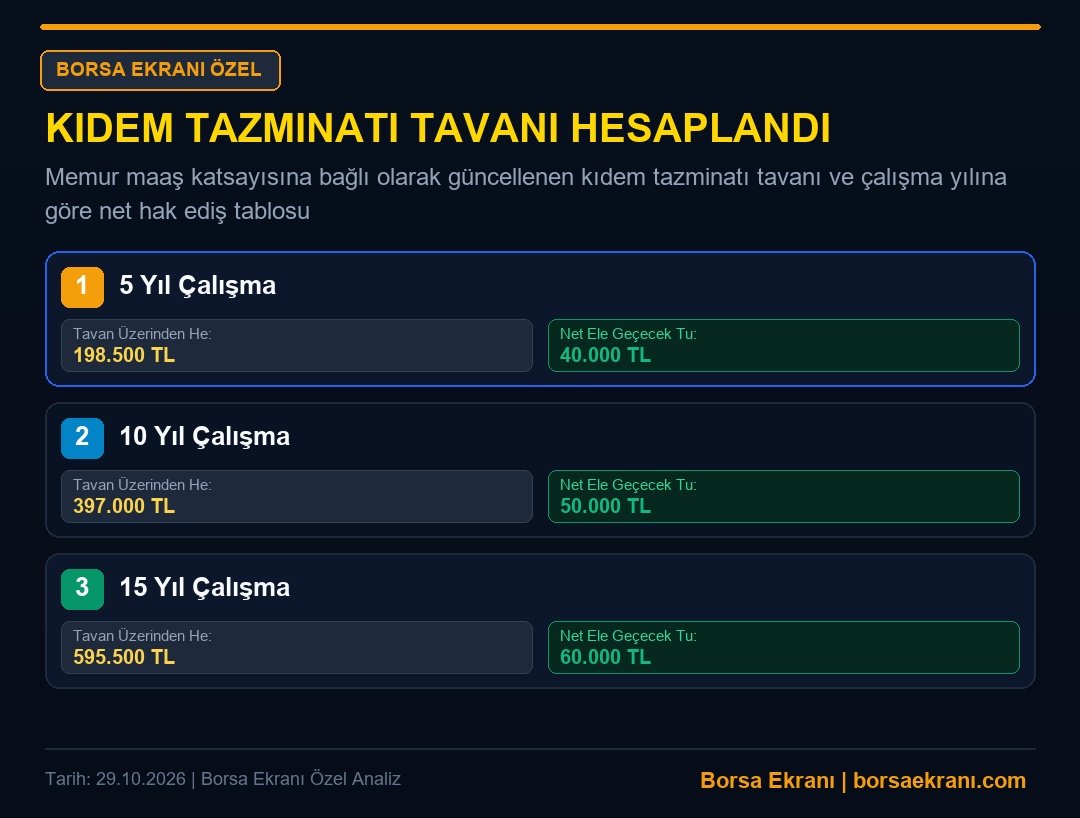
Yeni dönemde kıdem tazminatı tavanı 41.828 TL olarak netleşirken, işten ayrılan çalışanların 5 yıllık hizmet süresi için cebine brüt 198.500 TL (40.000 TL net), 10 yıllık hizmet için 397.000 TL (50.000 TL net) ve 15 yıllık hizmet için ise 595.500 TL (60.000 TL net) girecek.
Kıdem Tazminatı Tavanı Nasıl Belirleniyor?
İş hukukunun en temel ve çalışanlar açısından en kritik güvencelerinden biri olan kıdem tazminatı, 4857 sayılı İş Kanunu çerçevesinde şekillenmektedir. Her tam çalışma yılı için ödenen bu tazminatın üst sınırını belirleyen temel parametre ise Hazine ve Maliye Bakanlığı tarafından yayımlanan mali ve sosyal haklar genelgesidir. Memur maaş katsayısındaki artışa endeksli olarak yılda iki kez (Ocak ve Temmuz aylarında) güncellenen bu tavan, yüksek maaş alan profesyonellerin alabileceği azami tutarı tavan haczine bağlar.
Uygulamada, çalışanın giydirilmiş brüt ücreti ne kadar yüksek olursa olsun, hesaplama yapılırken kanuni tavan rakamı aşlamaz. Son açıklanan memur maaş katsayısı verileriyle birlikte güncellenen tavan tutarı, işverenlerin bütçe planlamalarını ve çalışanların kariyer hamlelerini doğrudan etkileyen bir ekonomik gösterge haline gelmiştir.
Brüt Maaş Üzerinden Hesaplama ve Damga Vergisi Kesintisi
Kıdem tazminatı hesaplanırken sadece çıplak brüt maaş değil, düzenli olarak ödenen ikramiye, yemek, yakacak ve benzeri tüm nakdi menfaatler giydirilmiş brüt ücrete dahil edilir. Ancak toplam rakam yasal tavanı aştığında, işveren tavan tutarı üzerinden ödeme yapmakla yükümlüdür. Bu süreçte devletin çalışandan kestiği yegane yasal kesinti binde 7,59 oranındaki damga vergisidir.
Gelir vergisinden muaf tutulan kıdem tazminatında, brüt tutardan düşülen binde 7,59’luk damga vergisi sonrası kalan miktar doğrudan çalışanın banka hesabına net olarak yatırılır. İşten kendi isteğiyle (istifa) ayrılanlar normal şartlarda bu haktan mahrum kalırken; emeklilik, askerlik, evlilik (kadın çalışanlar için) veya haklı fesih durumlarında bu ödeme eksiksiz olarak tahsil edilir.
Çalışma Süresine Göre Güncel Tazminat Tablosu
Hizmet süresinin artmasıyla birlikte çalışanların hak ettiği kıdem tazminatı tutarları da kümülatif olarak yükselmektedir. Özellikle uzun yıllar aynı kurumda sadakatle çalışmış profesyoneller için bu tutarlar, işten ayrılış veya emeklilik döneminde önemli bir finansal güvence (kıdem sermayesi) niteliği taşımaktadır.
Aşağıdaki tabloda, farklı hizmet sürelerine sahip çalışanların brüt hak edişleri ve bu tutarlardan kesilen yasal yükümlülükler sonrasındaki net ödeme projeksiyonları yer almaktadır.
| Çalışma Süresi | Brüt Hak Ediş (TL) | Net Ödeme Projeksiyonu (TL) |
|---|---|---|
| 5 Yıl Çalışma | 198.500 TL | 40.000 TL |
| 10 Yıl Çalışma | 397.000 TL | 50.000 TL |
| 15 Yıl Çalışma | 595.500 TL | 60.000 TL |
İşten Ayrılmadan Önce Bilinmesi Gereken Kritik Detaylar
Çalışanların iş sözleşmesini feshederken kıdem tazminatını yakmamak adına dikkat etmesi gereken en önemli husus fesih gerekçesidir. 1475 sayılı Kanun’un hala yürürlükte olan 14. maddesi uyarınca, işverenin ahlak ve iyi niyet kurallarına uymayan halleri (Madde 25/II) nedeniyle sözleşmeyi fesheden işçi, kıdem tazminatına hak kazanır. Aynı şekilde EYT yasası kapsamında emeklilik hakkı elde edenler de dilekçe vererek bu ödemeyi almaya hak kazanmaktadır.
Ödeme süreleri konusunda ise iş kanununda net bir vade olmamasına rağmen, Yargıtay içtihatlarında tazminatın iş sözleşmesinin feshedildiği gün ödenmesi gerektiği vurgulanmaktadır. Gecikme faizi uygulanabilmesi için çalışanın işverene yazılı ihtar çekmesi ve yasal süreç başlatması gerekebilir.
İşverenler İçin Kıdem Yükü ve Bütçeleme Stratejileri
Artan kıdem tazminatı tavanları, özellikle personel sirkülasyonunun yüksek olduğu tekstil, perakende, lojistik ve hizmet sektörlerindeki şirketler için ciddi bir finansal yük oluşturmaktadır. Bilançolarında kıdem tazminatı karşılığı ayıran şirketler, tavan artışlarını anlık olarak nakit akış projeksiyonlarına yansıtmak zorundadır.
Orta ölçekli işletmeler (KOBİ’ler) için toplu işten çıkarmalar veya ani emeklilik dalgaları, işletme sermayesini daraltıcı bir etki yaratabilmektedir. Bu nedenle finans yöneticileri, kıdem tazminatı fonlaması için alternatif sigorta ürünlerine ve karşılık yönetimi modellerine yönelmektedir.
Analiz: Kıdem tazminatı tavanındaki bu yukarı yönlü güncellemeler, bir yandan çalışanların enflasyon karşısında eriyen alım gücünü kısmen korurken, diğer yandan şirketlerin insan kaynakları maliyetlerini artırmaktadır. Makro ekonomik açıdan bakıldığında, işten ayrılan bireylerin eline toplu para geçmesi, kısa vadede perakende harcamalarını ve konut/otomotiv gibi dayanıklı tüketim mallarına olan talebi canlandırmaktadır. Ancak orta ve uzun vadede, yüksek kıdem yükü işverenlerin istihdam maliyetlerini yukarı çektiği için kayıt dışı istihdam riskini tetikleyebilir veya şirketlerin yeni personel alım iştahını baskılayabilir. Borsa İstanbul’da işlem gören ve yoğun personel istihdam eden holding, perakende ve sanayi şirketlerinin bilançolarında kıdem karşılığı giderlerinin yakından takip edilmesi, hisse analizleri açısından hayati önem taşımaktadır.

Borsa Ekranı Telegram Kanalı
Piyasalardaki son dakika gelişmelerini, canlı borsa verilerini ve güncel ekonomi analizlerini anında takip edin.