Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
Ayda 3.000 TL ile 5 ve 10 Yılda Finansal Özgürlüğe Ulaşma Rehberi
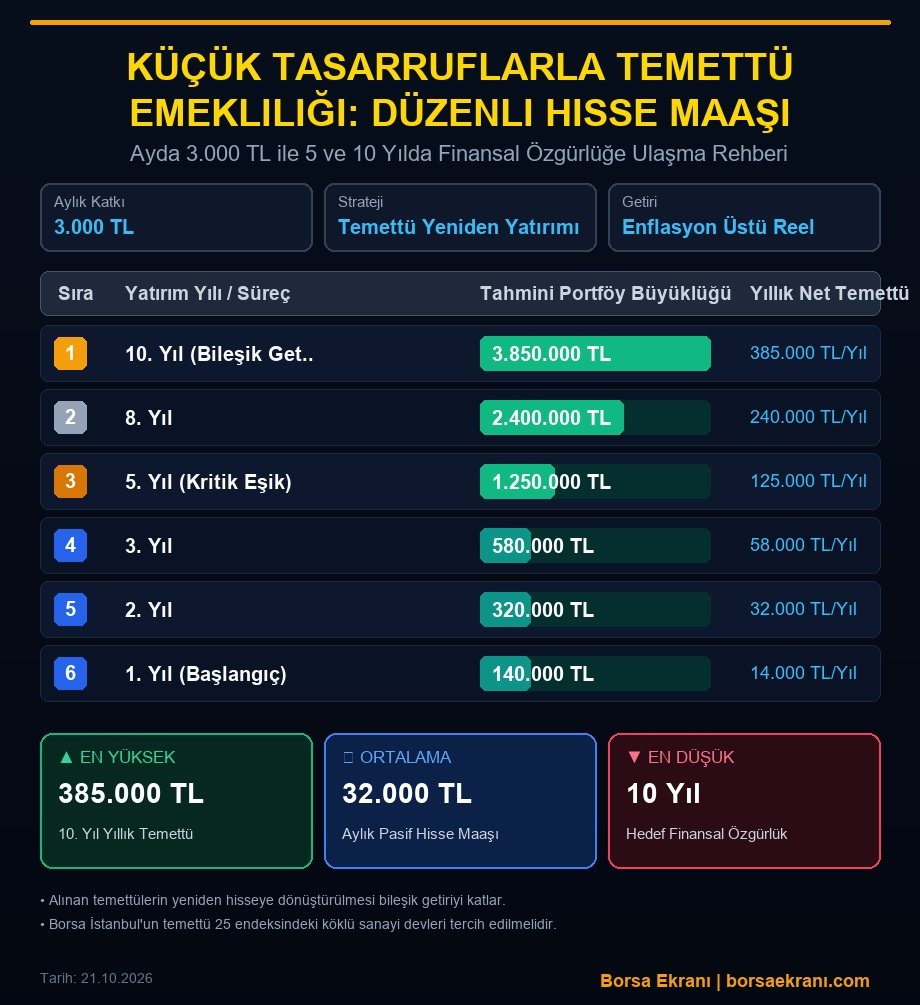
Borsa İstanbul’da her ay düzenli olarak kenara ayıracağınız 3.000 TL ile nasıl kendi hisse maaşınızı bağlayabileceğinizi hiç düşündünüz mü? Bileşik getirinin mucizesiyle şekillenen bu strateji, 10 yılın sonunda sizi 3.850.000 TL’lik bir sermayeye ve yıllık 385.000 TL’lik pasif gelire ulaştırıyor.
Temettü Emekliliği Nedir ve Borsa İstanbul’da Nasıl Uygulanır?
Temettü emekliliği, şirketlerin yıl sonunda elde ettikleri net kârın bir kısmını ortaklarına nakit olarak dağıtması mantığına dayanır. Borsa İstanbul’da özellikle enerji, holding, perakende ve otomotiv sektörlerinde faaliyet gösteren köklü şirketler, on yıllardır kesintisiz temettü ödeme geleneğine sahiptir. Bu stratejide amaç, kısa vadeli al-sat karları peşinde koşmak değil, şirketin ortağı sıfatıyla her yıl düzenli nakit akışı elde etmek ve bu akışı yine aynı hisseleri almakta kullanarak kartopu etkisini tetiklemektir.
Sistemin temel yakıtı küçük ama disiplinli tasarruflardır. Günümüzde dışarıda harcanan ufak miktarların veya lüks tüketim kalemlerinin kısılmasıyla elde edilen aylık 3.000 TL’lik bir bütçe, doğru portföy yönetimiyle geleceğin en büyük güvencesine dönüşebilir. Borsa İstanbul’un dalgalı yapısı, aslında düzenli alım (DCA – Dollar Cost Averaging) yapan yatırımcılar için büyük bir fırsattır çünkü piyasa düştüğünde daha fazla lot, yükseldiğinde ise daha az lot ama yüksek portföy değeri elde edilir.
Tam boyutta incelemek ve yakınlaştırmak için görselin üzerine tıklayabilirsiniz.
İlk Yılların Kritik Eşiği ve Kartopu Etkisinin Başlangıcı
Yatırım serüveninin ilk yıllarında elde edilen getiriler genellikle küçük görünür ve sabırsız yatırımcılar bu aşamada vazgeçme eğilimi gösterir. Ancak rakamlar incelendiğinde sistemin matematiksel gücü net olarak ortaya çıkmaktadır. 1. yılın sonunda (başlangıç aşaması), düzenli biriktirilen ve temettü ile yeniden yatırıma yönlendirilen varlıklar toplamda 140.000 TL’lik bir büyüklüğe ulaşır ve bu portföy yaklaşık 14.000 TL’lik yıllık temettü üretir. Henüz bu aşamada elde edilen temettüler tek başına büyük bir maaş gibi görünmese de motorun çalışması için hayati önem taşır.
2. yıla gelindiğinde portföy büyüklüğü 320.000 TL’ye tırmanır ve yıllık temettü geliri 32.000 TL seviyesini görür. 3. yılda ise büyüme ivme kazanarak 580.000 TL sermaye ve 58.000 TL yıllık pasif gelir üretir. Bu dönem, bileşik getirinin asıl gücünü hissetmeye başladığınız, yatırımların kendi kendini beslediği ve ana paradan bağımsız bir büyüme ivmesinin yakalandığı kritik bir eşiktir.
Kritik 5. Yıl Eşiği: Finansal Özgürlüğe Atılan Sağlam Adım
Temettü emekliliğinde 5. yıl, stratejinin psikolojik ve finansal kırılma noktasıdır. Bu kritik eşikte, aylık 3.000 TL’lik düzenli birikimlerin ve kazanılan temettülerin yeniden hisseye dönüştürülmesiyle portföy büyüklüğü 1.250.000 TL gibi önemli bir rakama ulaşır. Bu sermayenin Borsa İstanbul’un ortalama yüzde 10 temettü verimiyle çalıştırılması, yatırımcıya yıllık tam 125.000 TL, yani aydan aya bölündüğünde hatırı sayılır bir ek gelir sunar.
Bu aşamadan sonra yatırımcı, artık sadece kendi cebinden koyduğu paralarla değil, şirketlerin kendisi için yarattığı kâr paylarıyla büyümeye başlar. Birinci yılda cebinizden çıkan her kuruşun karşılığını fazlasıyla aldığınız bu dönem, sistemin çarklarının kusursuz bir şekilde dönmeye başladığını ve finansal özgürlük yolunda yarı yolun aşıldığını tesciller.
10. Yıl Bileşik Getiri Zirvesi: Kendi Maaşınızı Kendiniz Yaratın
Sistemin zirve noktası olan 10. yıla ulaşıldığında, sabrın ve disiplinin mükafatı rakamsal olarak en üst seviyeye çıkar. Onuncu yılın sonunda portföy büyüklüğü 3.850.000 TL’lik devasa bir büyüklüğe erişir. Bu büyüklükteki bir portföyün Borsa İstanbul’daki temettü verimliliği göz önüne alındığında, yıllık 385.000 TL’lik (aylık yaklaşık 32.000 TL) net temettü geliri elde edilir. Bu rakam, Türkiye şartlarında birçok çalışanın asgari ücretin çok üzerinde, düzenli ve zahmetsiz bir ‘hisse maaşı’ alması anlamına gelir.
Bu süreçte dikkat edilmesi gereken en önemli husus, elde edilen temettülerin kesinlikle tüketim amaçlı harcanmaması, aksine portföye eklenerek lot sayısının artırılmasıdır. Şirketlerin bedelsiz sermaye artırımları, enflasyona karşı koruma kalkanı oluşturan varlık fiyat artışları ve nakit temettülerin birleşimi, 10 yıllık periyotta enflasyonu yenen ve alım gücünü koruyan gerçek bir servet mimarisi sunar.
Analiz: Küçük tasarruflarla temettü emekliliği, Türkiye gibi enflasyonist ve dalgalı piyasa dinamiklerine sahip ekonomilerde orta ve uzun vadeli en rasyonel servet inşası araçlarından biridir. Borsa İstanbul’da fon ve hisse seçiminde sadece yüksek temettü verimine değil, aynı zamanda şirketin kârlılığını sürdürebilirliğine, borçluluk oranlarına ve kurumsal yönetim kalitesine odaklanmak hayati önem taşır. Unutulmamalıdır ki temettü emekliliği bir sprint yarışı değil, çeyrek asırlık bir maratondur; disiplinden sapmayan, makroekonomik dalgalanmalarda panik satışı yapmayan yatırımcılar, 10 yılın sonunda kendi finansal kalelerini inşa etmiş olacaklardır.