Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz
 Soner Güneş
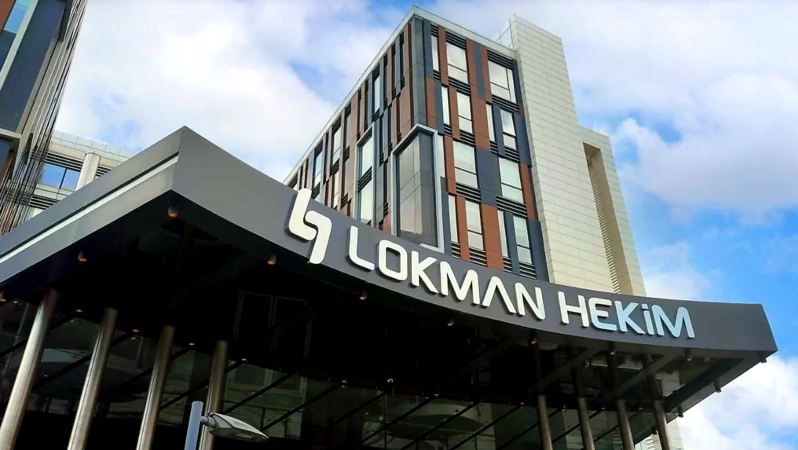
Lokman Hekim Engürüsağ Sağlık, Turizm, Eğitim İşletmeleri ve Yatırımları (LKMNH), 2026 yılı üçüncü çeyrek finansal sonuçlarının ardından yatırımcılar ve analistler için kapsamlı bir değerlendirme toplantısı düzenledi.
Şirket yönetimi tarafından paylaşılan detaylara göre, Lokman Hekim’in ilk dokuz aylık konsolide gelirleri geçen yılın aynı dönemine kıyasla %9,3 oranında artış göstererek 4,19 milyar TL seviyesine ulaştı. Aynı dönemde FAVÖK %9,2 artışla 912 milyon TL olurken, FAVÖK marjı %21,78’den %21,75’e gerileyerek yatay bir seyir izledi. Üçüncü çeyrekte ise gelirler yıllık bazda %5 artarak 1,39 milyar TL’ye yükseldi; ancak FAVÖK kalemi %11 oranında gerileme kaydederek 279 milyon TL oldu.
Üçüncü çeyrekteki kârlılık baskısında, hekimlerin bordrolu çalışma sistemine geçişinin ilk tam çeyrek etkisinin yansıması belirleyici oldu. Yönetim, artan hekim maliyetlerinin yanı sıra dönemsel talep zayıflığının da çeyreklik FAVÖK marjını geçen yılki %23,6 seviyesinden %20’ye düşürdüğünü vurguladı. Öte yandan, Sincan’daki hastane gayrimenkulünün satışından elde edilen tek seferlik kazanç, ana ortaklık net kârını güçlü bir şekilde destekledi ve dokuz aylık net kâr 835 milyon TL’ye ulaştı.
Toplantıda ayrıca şirketin borçluluk yapısı ve 2027 yılına yönelik stratejik yaklaşımları masaya yatırıldı. Dokuz aylık dönemde finansman giderleri 841 milyon TL’ye yükselirken, yönetim gayrimenkul satışından sağlanan nakdin borç kapamalarında ve bilanço kalitesinin artırılmasında etkin şekilde kullanılacağını ifade etti. İstanbul Hastanesi’ndeki operasyonel iyileşme trendinin devam ettiği ve önümüzdeki dönemde verimlilik odaklı büyüme adımlarının atılacağı belirtildi.
Analiz: Lokman Hekim (LKMNH) analist toplantısı, şirket operasyonlarında maliyet yapısının dönemsel olarak kârlılık üzerinde baskı yarattığını, buna karşın gayrimenkul satışları gibi inorganik hamlelerin bilançoyu ve net kârı desteklediğini gösterdi. Hekimlerin bordrolu sisteme geçişinin maliyetlere yansıması kısa vadede marjları daraltmış olsaም da, uzun vadede operasyonel sürdürülebilirlik açısından rasyonel bir adım olarak değerlendirilebilir. Şirketin borçluluk baskısını azaltma hamleleri ve İstanbul operasyonlarındaki iyileşme sinyalleri, orta ve uzun vadeliHISSEperformansında yakından takip edilmeye devam edecektir.
Borsa Ekranı Telegram Kanalı
Okuduğunuz haberle ilgili tüm sıcak gelişmeleri, faiz ve zam tablolarını kaçırmamak için Borsa Ekranı Telegram kanalımıza katılın.