Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz
 Soner Güneş
Martı Otel İşletmeleri A.Ş. (MARTI), 2026 yılı üçüncü çeyrek finansal sonuçlarını Kamuyu Aydınlatma Platformu (KAP) üzerinden paylaştı. Martı Otel İşletmeleri, yılın üçüncü çeyreğinde 186,1 milyon TL net zarar açıklayarak, geçen yılın aynı döneminde elde ettiği 60,4 milyon TL net kârın gerisinde kaldı.
Martı Otel İşletmeleri A.Ş. (MARTI), 2026 yılı üçüncü çeyrek finansal raporunda esas faaliyet kârında yıllık bazda önemli bir artış yakalamasına rağmen, finansman giderlerindeki sert yükseliş nedeniyle dönem kârlılığını korumakta zorlandı. Martı Otel İşletmeleri’nin üçüncü çeyrekte esas faaliyet kârı, geçen yılın aynı dönemine göre yüzde 181,1 artışla 234,9 milyon TL seviyesine ulaştı. Ancak yoğun finansman giderleri ve piyasa koşullarının etkisiyle net dönem kârı, geçen yılın aynı dönemine kıyasla yüzde 408,2 oranında düşüşle zarar hanesine dönüştü.
Finansal Tablo Özetleri (MILYON)
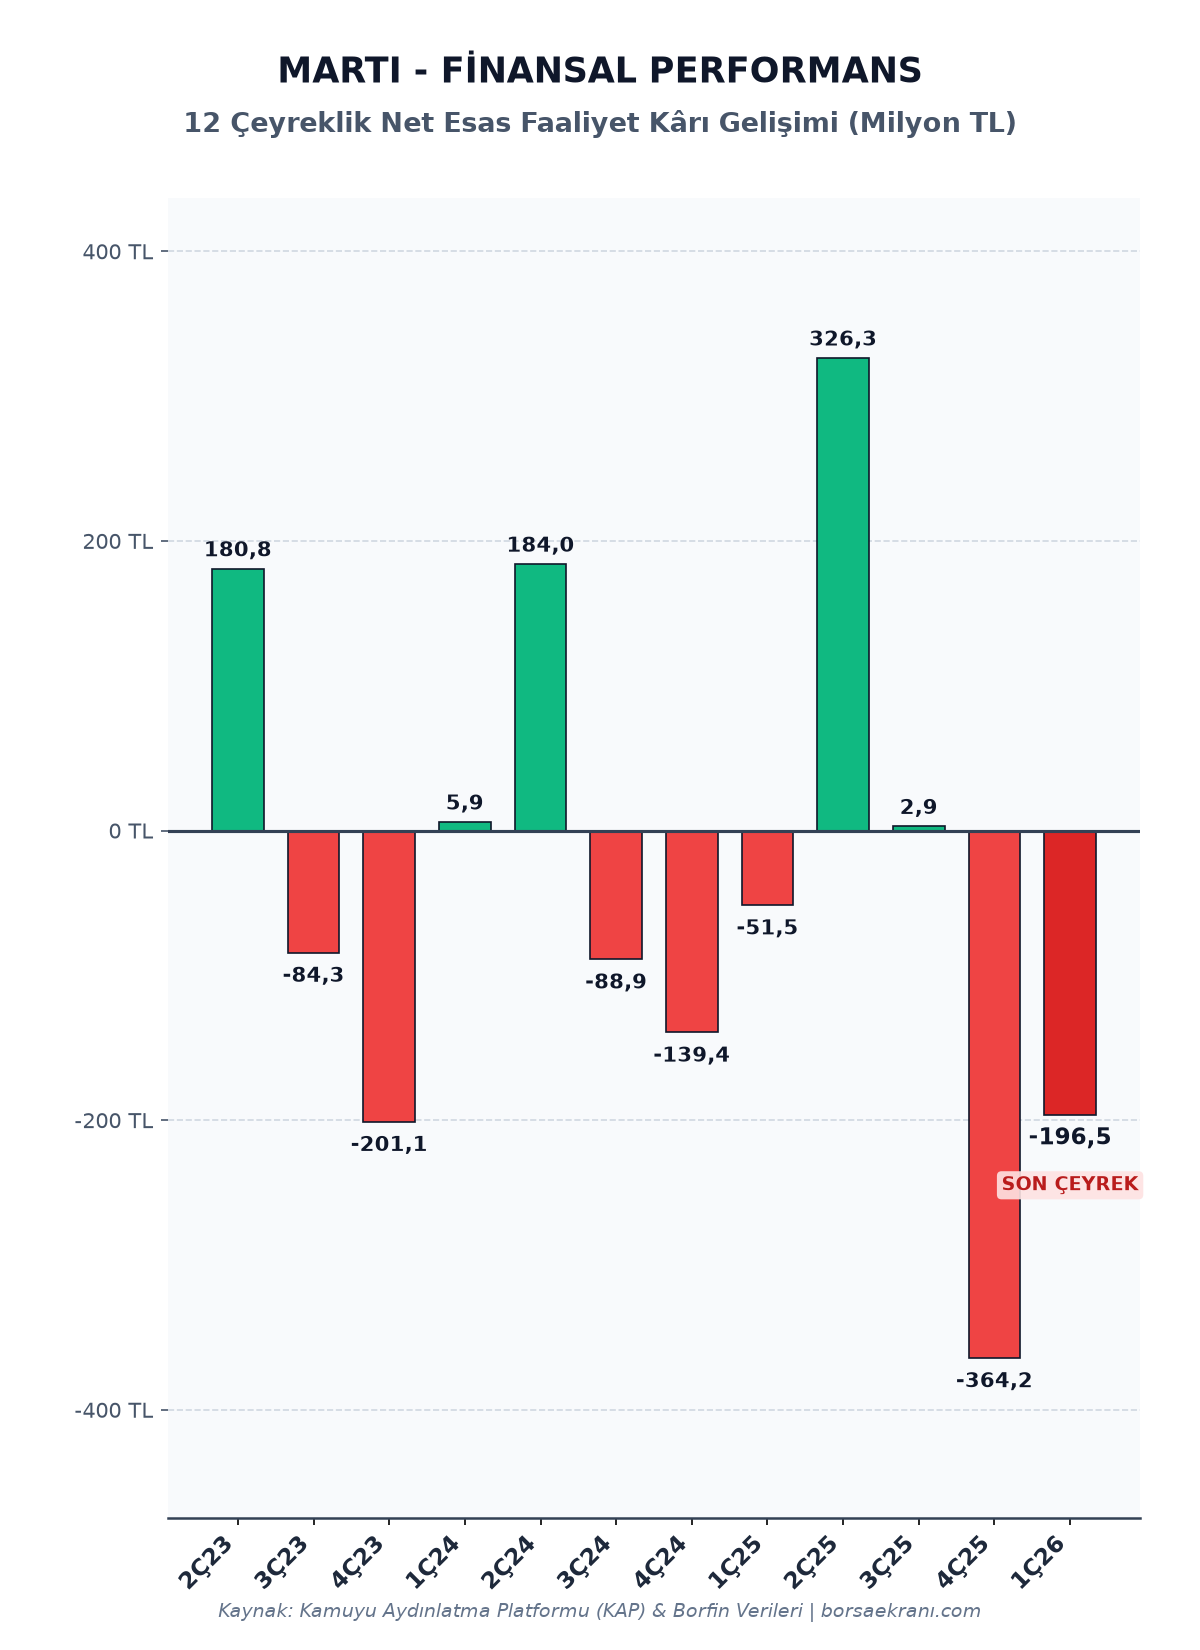
🔍 MARTI 12 Çeyreklik Net Esas Faaliyet Kârı Gelişimi (Görsele dokunarak tam ekran açabilir, çift parmağınızla serbestçe büyütebilirsiniz)
| Kalem | 3Ç26 (TEK) | 3Ç25 (TEK) | Değişim (%) |
|---|---|---|---|
| Hasılat | 1.249,8 | 947,6 | %31,9 |
| Esas Faaliyet Kârı | 234,9 | 83,6 | %181,1 |
| Net Dönem Kârı | -186,1 | 60,4 | %-408,2 |
Çeyreklik Performans ve Bilanço Yapısı
MARTI bilançosu incelendiğinde, Martı Otel İşletmeleri’nin hasılatının geçen yılın aynı çeyreğine göre yüzde 31,9 büyüyerek 1,25 milyar TL’ye çıktığı görülüyor. Ancak esas faaliyet kârındaki başarılı operasyonel marj artışına karşın, net finansman giderlerinin 532,9 milyon TL’ye ulaşması dönem kârlılığını baskıladı. Martı Otel İşletmeleri’nin cari oranı 0,14 gibi düşük bir seviyede bulunurken, toplam varlıkları 30,1 milyar TL seviyesine ulaştı.
Geçmiş Çeyrekler Karşılaştırması (MILYON)
| Dönem | Esas Faaliyet Kârı | Net Kâr/Zarar |
|---|---|---|
| 4Ç25 | -364,2 | -384,6 |
| 1Ç26 | -196,5 | -92,4 |
| 2Ç26 | 234,9 | -186,1 |
Pozitif ve Negatif Yönler
- Pozitif Etkenler: Esas faaliyet kâr marjının yüzde 18,8 ile oldukça güçlü bir seviyeye yükselmiş olması operasyonel verimliliği kanıtlıyor. Hasılat büyümesi enflasyonist ortamda dahi çift haneli seyrediyor.
- Negatif Etkenler: Net finansal borçluluğun 9,6 milyar TL düzeyinde seyretmesi ve finansman giderlerinin kârlılığı tamamen eritmesi en büyük risk faktörü. Cari oranın 0,14 seviyesine gerilemesi likidite tarafında oldukça kısıtlı bir marj olduğuna işaret ediyor.
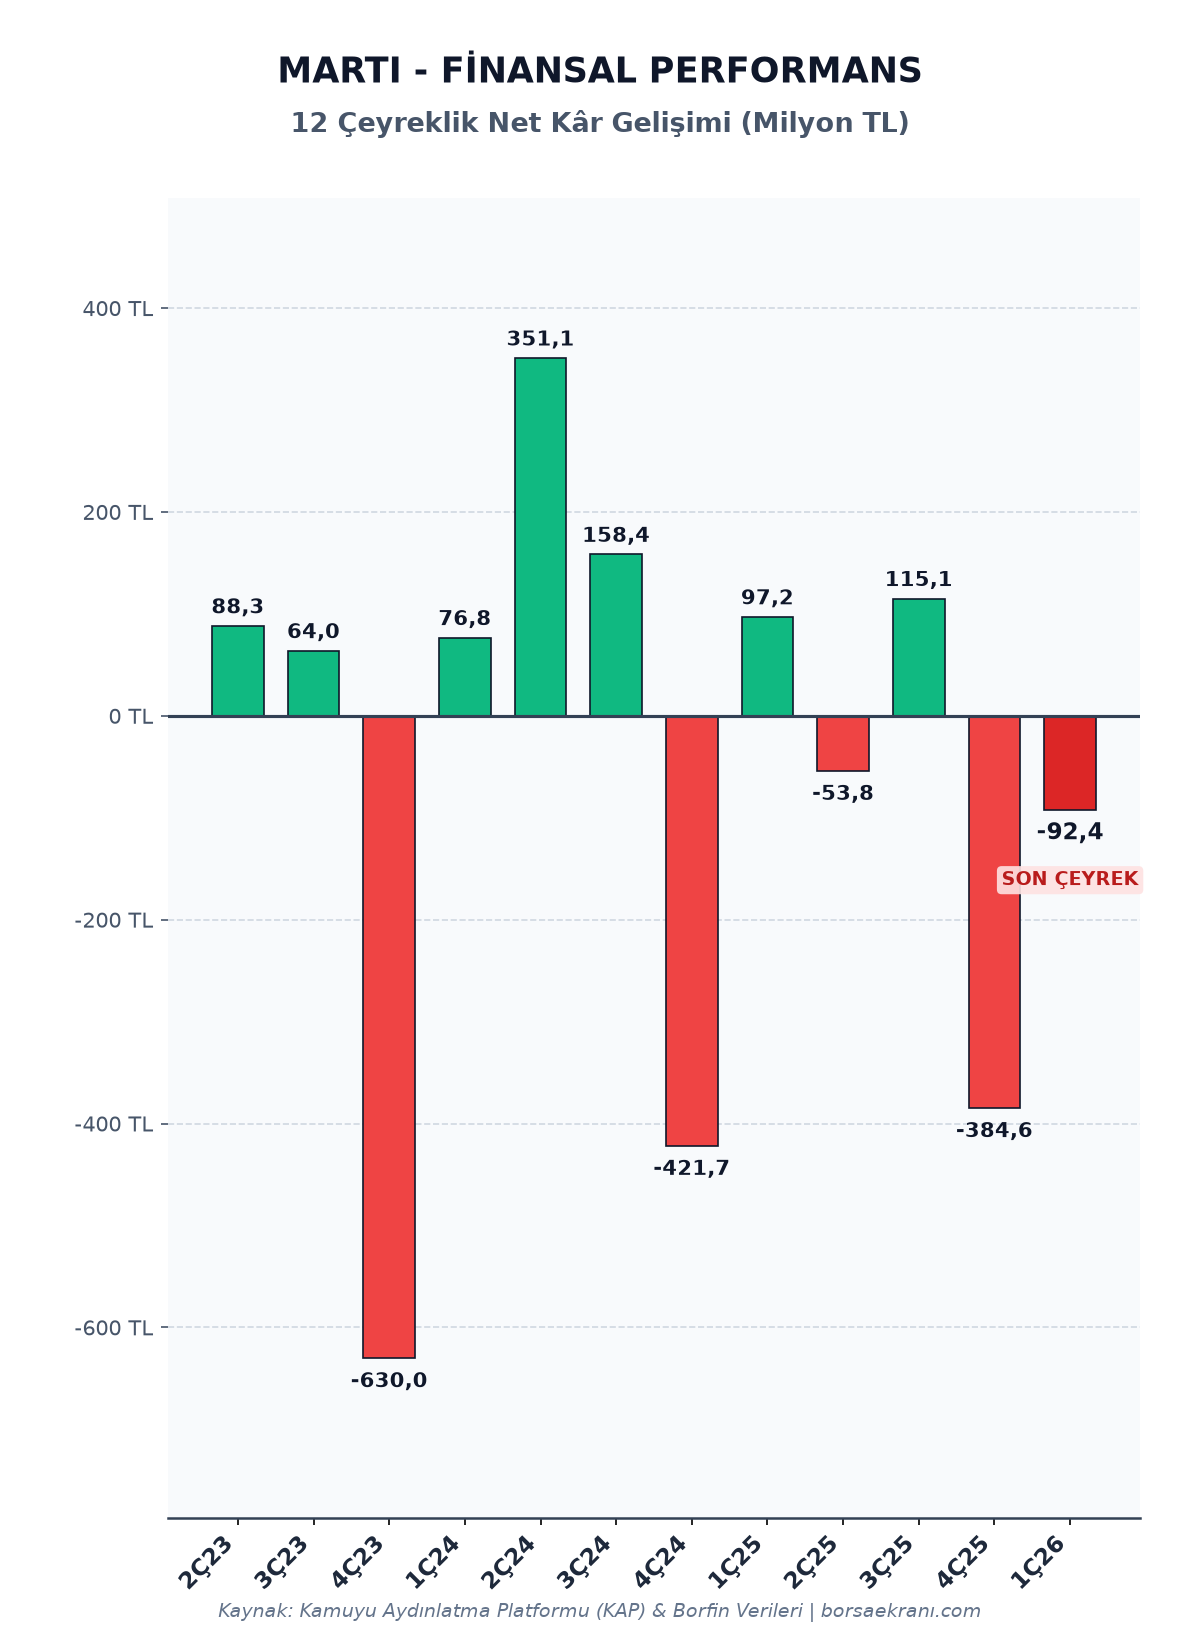
🔍 MARTI 12 Çeyreklik Net Kâr/Zarar Gelişimi (Görsele dokunarak tam ekran açabilir, çift parmağınızla serbestçe büyütebilirsiniz)
Geçmiş Çeyrekler Karşılaştırması (Milyon TL)
| Çeyrek | Net Esas Faaliyet Kârı (Milyon TL) | Net Kâr (Milyon TL) | Net Kâr: Geçen Yılın Aynı Çeyreğine Göre (YoY) | Net Kâr: Bir Önceki Çeyreğe Göre (QoQ) |
|---|---|---|---|---|
| 2Ç23 | 180,8 | 88,3 | — | — |
| 3Ç23 | -84,3 | 64,0 | — | % -27,6 (2Ç23’e göre) |
| 4Ç23 | -201,1 | -630,0 | — | Kârdan zarara geçti (3Ç23’e göre) |
| 1Ç24 | 5,9 | 76,8 | — | Zarardan kâra geçti (4Ç23’e göre) |
| 2Ç24 | 184,0 | 351,1 | % +297,5 (2Ç23’e göre) | % +357,2 (1Ç24’e göre) |
| 3Ç24 | -88,9 | 158,4 | % +147,7 (3Ç23’e göre) | % -54,9 (2Ç24’e göre) |
| 4Ç24 | -139,4 | -421,7 | Zarar küçüldü %33,1 (4Ç23’e göre) | Kârdan zarara geçti (3Ç24’e göre) |
| 1Ç25 | -51,5 | 97,2 | % +26,5 (1Ç24’e göre) | Zarardan kâra geçti (4Ç24’e göre) |
| 2Ç25 | 326,3 | -53,8 | Kârdan zarara geçti (2Ç24’e göre) | Kârdan zarara geçti (1Ç25’e göre) |
| 3Ç25 | 2,9 | 115,1 | % -27,4 (3Ç24’e göre) | Zarardan kâra geçti (2Ç25’e göre) |
| 4Ç25 | -364,2 | -384,6 | Zarar küçüldü %8,8 (4Ç24’e göre) | Kârdan zarara geçti (3Ç25’e göre) |
| 1Ç26 Son Çeyrek | -196,5 | -92,4 | Kârdan zarara geçti (1Ç25’e göre) | Zarar küçüldü %76,0 (4Ç25’e göre) |
* Kıyaslama Rehberi: Tablodaki tüm tutarlar ilgili çeyreğin tek dönemlik (3 aylık) net rakamlarıdır.
“Geçen Yılın Aynı Çeyreğine Göre” sütunu her dönemi bir önceki yılın eşleşen çeyreğiyle (örneğin 3Ç26 ile 3Ç25),
“Bir Önceki Çeyreğe Göre” sütunu ise takvimde bir önceki çeyrekle (örneğin 3Ç26 ile 2Ç26) kıyaslar. Kaynak: Borfin ve KAP bildirimleri.
Analiz: Borsa Ekranı Araştırma Masası olarak, Martı Otel İşletmeleri A.Ş.’nin (MARTI) 2026 üçüncü çeyrek finansal sonuçlarını NEGATİF olarak değerlendirmekteyiz. Turizm sektöründeki operasyonel güçlenme ve fiyatlama avantajı esas faaliyet kârına yansısa da, Martı Otel İşletmeleri’nin üzerindeki yüksek finansman yükü net kârlılığı imkânsız kılmaktadır. Martı Otel İşletmeleri’nin mevcut özkaynak yapısı ve varlık değeri güçlü görünse de, kısa vadeli yükümlülüklerin karşılanmasındaki likidite sıkışıklığı, hisse üzerindeki oynaklığın yüksek seyretmesine neden olabilir. Özellikle borç yönetimi ve finansman giderlerinin azaltılması, Martı’nın önümüzdeki dönemlerde yatırımcı güvenini tazeleyebilmesi için hayati önem taşımaktadır. Yatırımcıların, Martı Otel İşletmeleri’nin nakit akışını ve borç yapılandırma haberlerini yakından izlemeleri rasyonel bir yaklaşım olacaktır.
Kamuoyu Aydınlatma Platformu (KAP) Açıklama Eki PDF:
YASAL UYARI
Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır.
Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.
Borsa Ekranı Telegram Kanalı
Okuduğunuz haberle ilgili tüm sıcak gelişmeleri, faiz ve zam tablolarını kaçırmamak için Borsa Ekranı Telegram kanalımıza katılın.