Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz
 Soner Güneş
Türkiye otomotiv pazarı üçüncü çeyrekte yıllık bazda yüzde 23,3 daralarak 245 bin 286 adede geriledi. Pazardaki kaybın yaklaşık yüzde 90’ı otomobillerden kaynaklanırken, hafif ticari araçlar daha sınırlı bir düşüş gösterdi. Daralan iç pazarda Doğuş Otomotiv, Ford Otosan ve Tofaş’ın satış, üretim ve ürün kırılımlarında önemli farklılıklar ortaya çıktı.
Türkiye’de otomobil ve hafif ticari araç pazarı, yılın üçüncü çeyreğinde hem yıllık hem de çeyreklik bazda belirgin bir daralma yaşadı. Temmuz-eylül döneminde toplam satışlar 245 bin 286 adet olurken, geçen yılın aynı dönemine göre yüzde 23,3, ikinci çeyreğe göre ise yüzde 16,2 düşüş gerçekleşti.
Pazardaki daralmanın önemli bir bölümü otomobillerden kaynaklandı. Üçüncü çeyrekte binek araç satışları yıllık bazda yüzde 26,3 gerileyerek 187 bin 743 adede inerken, hafif ticari araç satışları yüzde 11,5 düşüşle 57 bin 543 adet oldu.
Bu tablo, otomotiv şirketlerinin üçüncü çeyrek performanslarını değerlendirirken sektör genelindeki yüzde 23,3’lük daralmanın doğrudan her şirkete uygulanmasının yanıltıcı olabileceğine işaret ediyor.
Çünkü şirketlerin faaliyet yapıları birbirinden farklı. İç pazara ağırlıklı olarak araç dağıtan bir şirket ile üretiminin önemli bölümünü ihracata yönlendiren şirket aynı piyasa koşullarından etkilenmiyor. Benzer şekilde binek araç ağırlığı yüksek şirketlerle hafif ticari araçlarda güçlü olan şirketlerin satış performansları da birbirinden ayrışıyor.
Nitekim üçüncü çeyrekte Doğuş Otomotiv’in ana marka grubunda satışlar otomotiv pazarından daha sınırlı gerilerken, Ford markasının Türkiye perakende satışlarında daha sert bir düşüş yaşandı. Buna karşılık Ford Otosan’ın temmuz-ağustos dönemindeki Türkiye üretimi ve ihracatı arttı.
Tofaş’ın temsil ettiği markalarda ise binek araç satışlarındaki sert düşüşe karşın hafif ticari araç satışlarında artış görüldü. Ancak ticari araç tarafındaki yükseliş, otomobil satışlarındaki kaybı telafi etmeye yetmedi.
Dolayısıyla üçüncü çeyrek otomotiv verilerini değerlendirirken yalnızca toplam satış adetlerine değil, satışların hangi ürün grubundan geldiğine, şirketlerin iç pazar ve ihracat ağırlığına, üretim kompozisyonuna ve ürün geçişlerinin üretim üzerindeki etkisine de bakmak gerekiyor.
Pazar üçüncü çeyrekte yüzde 23,3 daraldı
Otomobil ve hafif ticari araç pazarında eylül ayında 83 bin 469 adet satış gerçekleşti. Eylül satışları ağustosa göre yüzde 3 artarken, geçen yılın aynı ayına göre yüzde 24,3 geriledi.
Temmuz ayında 80 bin 786, ağustosta 81 bin 31 araç satılmasıyla birlikte üçüncü çeyrek toplam satışları 245 bin 286 adede ulaştı.
İlk dokuz aylık dönemde ise otomobil ve hafif ticari araç satışları 803 bin 465 adet oldu. Böylece yılın ilk dokuz ayında pazar geçen yılın aynı dönemine göre yüzde 13,4 küçüldü.
Üçüncü çeyrekteki yüzde 23,3’lük daralmanın, ilk dokuz aydaki yüzde 13,4’lük düşüşün oldukça üzerinde olması dikkat çekiyor. Bu durum, otomotiv pazarındaki hacim kaybının özellikle yılın ikinci yarısında belirginleştiğini gösteriyor.
Satışlardaki gerilemenin hangi segmentte yoğunlaştığına bakıldığında ise tablo daha net ortaya çıkıyor.
Binek araç satışları 3Ç25’te 254 bin 684 adetten 3Ç26’da 187 bin 743 adede geriledi. Böylece otomobil satışlarında 66 bin 941 adetlik kayıp yaşandı.
Hafif ticari araç satışları ise 64 bin 986 adetten 57 bin 543 adede geriledi. Buradaki kayıp 7 bin 443 adetle sınırlı kaldı.
Toplam pazardaki 74 bin 384 adetlik düşüşün 66 bin 941 adedinin, yani yaklaşık yüzde 90’ının otomobillerden kaynaklanması, üçüncü çeyrekteki daralmanın esas olarak binek araç pazarında yoğunlaştığını ortaya koyuyor.
Bu nedenle hafif ticari araçların toplam pazar içerisindeki payı da yüzde 20,3’ten yüzde 23,5’e yükseldi. Ancak burada dikkat edilmesi gereken nokta, ticari araçların pazar payını satışlarını artırarak değil, otomobillere kıyasla daha az daralarak kazanmış olması.
Türkiye otomobil ve hafif ticari araç pazarı
| Gösterge | 3Ç25 | 2Ç26 | 3Ç26 | Yıllık değişim | Çeyreklik değişim |
|---|---|---|---|---|---|
| Otomobil | 254.684 | 229.546 | 187.743 | -%26,3 | -%18,2 |
| Hafif ticari | 64.986 | 63.235 | 57.543 | -%11,5 | -%9,0 |
| Toplam | 319.670 | 292.781 | 245.286 | -%23,3 | -%16,2 |
Kaynak: ODMD aylık raporları. Adetler ilgili çeyrekteki üç ayın toplamıdır.
Doğuş Otomotiv pazardan daha sınırlı geriledi
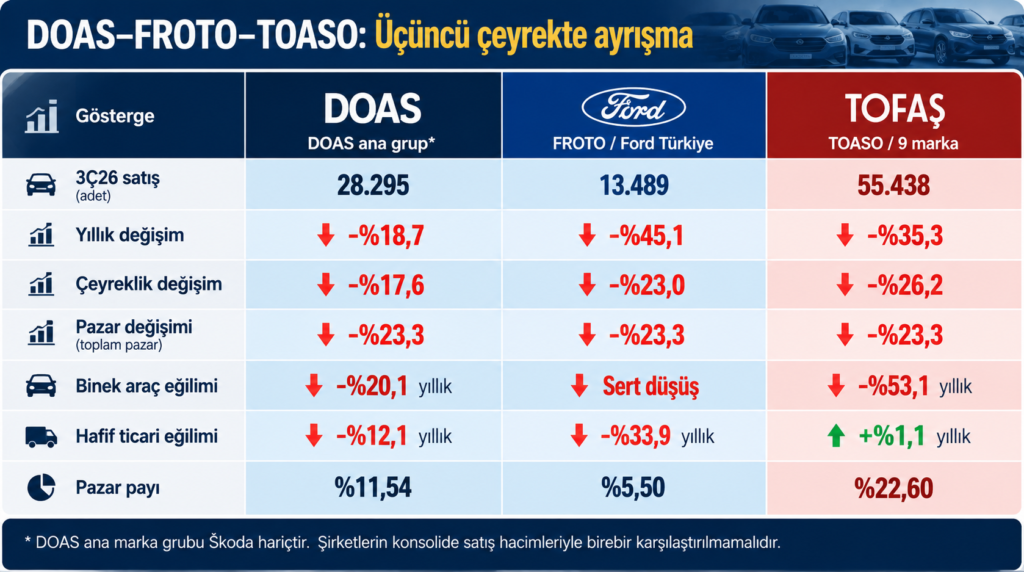
Doğuş Otomotiv’in Škoda hariç ana marka grubunda üçüncü çeyrek satışları 28 bin 295 adet oldu.
Söz konusu satışlar geçen yılın aynı dönemindeki 34 bin 798 adede göre yüzde 18,7 geriledi. Böylece Doğuş Otomotiv’in ana marka grubundaki düşüş, aynı dönemde yüzde 23,3 küçülen toplam otomotiv pazarının altında kaldı.
Bu gelişme, şirketin temsil ettiği ana marka grubunun daralan pazarda görece daha dayanıklı bir performans sergilediğine işaret etti.
Ana marka grubunun toplam pazar içerisindeki payı da yüzde 10,89’dan yüzde 11,54’e yükseldi.
Ancak çeyreklik karşılaştırmada farklı bir tablo ortaya çıkıyor. Doğuş Otomotiv’in ana marka grubunda satışlar ikinci çeyreğe göre yüzde 17,6 azalırken, pazar payı da yüzde 11,73’ten yüzde 11,54’e geriledi.
Marka bazında bakıldığında satışların önemli bölümünü Volkswagen oluşturdu. Üçüncü çeyrekte Volkswagen 20 bin 947 adet satış gerçekleştirirken, Audi 3 bin 510, CUPRA 1.898 ve SEAT 1.584 adet satış yaptı.
Ana marka grubunda binek araç satışları yıllık bazda yüzde 20,1 azalırken, hafif ticari araç satışları yüzde 12,1 geriledi.
Çeyreklik bazda ise binek araç satışları yüzde 21,2 düşerken, hafif ticari araç satışlarında yüzde 2,3 artış yaşandı.
Dolayısıyla hafif ticari araç tarafındaki artış, binek araçlardaki sert çeyreklik düşüşün bir bölümünü sınırladı.
Škoda ayrı değerlendirilmeli
Doğuş Otomotiv açısından önemli bir diğer nokta Škoda satışları.
Škoda markası üçüncü çeyrekte 10 bin 38 adet satış gerçekleştirerek geçen yılın aynı dönemine göre yüzde 2,2 büyüdü. İkinci çeyreğe göre ise satışlar yüzde 9,5 geriledi.
Yıllık bazda bakıldığında Škoda’nın performansı, Doğuş Otomotiv’in ana marka grubundan belirgin şekilde daha güçlü.
Ancak Škoda satışlarını doğrudan Doğuş Otomotiv’in konsolide satışlarına eklemek doğru değil. Doğuş Otomotiv’in Škoda distribütörü Yüce Auto’da yüzde 50 payı bulunuyor.
Bu nedenle Škoda’nın 10 bin 38 adetlik satışını Doğuş Otomotiv’in tamamına ait konsolide satış hacmi gibi değerlendirmemek gerekiyor.
Ayrıca satış sonrası hizmetler, iştiraklerin katkıları, finansal sonuçlar ve diğer operasyonel kalemler de yalnızca marka bazındaki perakende satış adetlerinden farklı bir bilanço etkisi yaratabilir.
Ford Otosan’da iç pazar ve üretim ayrıştı
Ford Otosan tarafında üçüncü çeyrek verileri daha belirgin bir ayrışmaya işaret ediyor.
Ford markasının Türkiye ODMD kapsamındaki perakende satışları üçüncü çeyrekte 13 bin 489 adede geriledi.
Bu rakam geçen yılın aynı dönemine göre yüzde 45,1, ikinci çeyreğe göre ise yüzde 23 daha düşük.
Ford markasının Türkiye otomotiv pazarındaki payı da geçen yılın üçüncü çeyreğindeki yüzde 7,68 seviyesinden yüzde 5,50’ye geriledi.
Satışlardaki sert düşüşün önemli nedenlerinden biri binek araç tarafındaki kayıp oldu.
Ford’un binek araç satışları 3Ç25’te 6 bin 203 adetken, 3Ç26’da yalnızca 1.350 adet olarak gerçekleşti.
Ancak düşüş sadece otomobil tarafıyla sınırlı kalmadı.
Ford’un hafif ticari araç satışları da 18 bin 355 adetten 12 bin 139 adede geriledi. Böylece hafif ticari araç satışlarındaki yıllık düşüş yüzde 33,9 oldu.
Bu oran, aynı dönemde yüzde 11,5 küçülen Türkiye hafif ticari araç pazarındaki daralmanın oldukça üzerinde.
Dolayısıyla Ford markasının Türkiye perakende satışlarındaki zayıflık, yalnızca otomobil pazarındaki genel daralmayla açıklanamıyor. Marka ve model karması, rekabet koşulları, filo/perakende dağılımı ve ürün geçişlerinin de değerlendirilmesi gerekiyor.
Ford Otosan’ın üretim ve ihracatı farklı tablo ortaya koyuyor
Ford Otosan açısından Türkiye perakende satışları ile üretim ve ihracat verilerini birbirinden ayırmak önemli.
Şirketin temmuz-ağustos dönemindeki Türkiye üretimi yıllık bazda yüzde 9,9 artarak 68 bin 805 adede ulaştı.
Aynı dönemde Türkiye’den yapılan araç ihracatı da yüzde 6,1 yükselerek 60 bin 428 adet oldu.
Romanya operasyonunda ise temmuz-ağustos döneminde 32 bin 168 araç üretildi ve 30 bin 126 araç ihraç edildi.
Bu veriler, Ford Otosan’ın Türkiye iç pazarındaki perakende satış performansının şirketin toplam üretim ve ihracat faaliyetlerini tek başına temsil etmediğini gösteriyor.
Özellikle yüksek ihracat ağırlığı nedeniyle Avrupa ve diğer dış pazarlardaki talep, üretim programları, model dağılımı ve kapasite kullanım oranları şirketin finansal sonuçları açısından kritik önem taşıyor.
Burada Türkiye perakende satışları, Türkiye üretimi, ihracat ve Romanya üretimini doğrudan toplayarak konsolide satış adedi oluşturmak ise doğru bir yöntem değil.
Grup içi sevkiyatlar, üretim ve stok hareketleri nedeniyle aynı araç farklı operasyonel serilerde yer alabilir.
Bu nedenle Ford Otosan’ın üçüncü çeyrek performansının tam olarak anlaşılabilmesi için eylül ayı üretim ve ihracat verilerinin de açıklanması gerekiyor.
Ardından üretilen araçların hangi pazarlara yönlendirildiği, ürün dağılımı, kapasite kullanım oranları, kur hareketleri ve maliyetler birlikte değerlendirilerek şirketin bilançosuna yönelik daha sağlıklı bir çerçeve oluşturulabilir.
Tofaş’ta binek araç kaybını ticari araç karşılayamadı
Tofaş’ın temsil ettiği dokuz markada üçüncü çeyrek satışları 55 bin 438 adet oldu.
Aynı dokuz marka üzerinden yapılan karşılaştırmaya göre satışlar geçen yılın üçüncü çeyreğine kıyasla yüzde 35,3, ikinci çeyreğe göre ise yüzde 26,2 geriledi.
Bu performans sonucunda söz konusu markaların toplam pazar içerisindeki payı da geçen yılın üçüncü çeyreğindeki yüzde 26,81 seviyesinden yüzde 22,60’a düştü.
Ancak Tofaş tarafındaki asıl dikkat çekici gelişme, binek ve hafif ticari araç satışlarının birbirinden tamamen farklı bir seyir izlemesi oldu.
Binek araç satışları 57 bin 564 adetten 27 bin 2 adede geriledi.
Buna karşılık hafif ticari araç satışları 28 bin 133 adetten 28 bin 436 adede yükseldi.
Böylece binek araçlarda 30 bin 562 adetlik kayıp yaşanırken, hafif ticari araçlarda 303 adetlik artış gerçekleşti.
Başka bir ifadeyle Tofaş’ın temsil ettiği dokuz markada üçüncü çeyrekte yaşanan toplam satış kaybının tamamı binek araçlardan kaynaklandı.
Bu dönüşüm, ticari araçların toplam satışlar içerisindeki payına da doğrudan yansıdı.
Hafif ticari araçların toplam satışlar içerisindeki payı yüzde 32,8’den yüzde 51,3’e yükseldi.
Fiat satışlarında ticari araç ağırlığı arttı
Fiat markasında da benzer bir ürün grubu ayrışması görüldü.
Fiat’ın binek araç satışları yıllık bazda yüzde 70,9 gerileyerek 5 bin 629 adede indi.
Buna karşılık hafif ticari araç satışları yüzde 16,7 artarak 12 bin 996 adede ulaştı.
Bu tablo, Tofaş açısından ürün karmasının üçüncü çeyrekte belirgin biçimde ticari araçlara kaydığını gösteriyor.
Ancak ticari araç satışlarındaki güçlü performans, binek araçlardaki sert kaybın toplam hacim üzerindeki etkisini ortadan kaldırmaya yetmedi.
Tofaş üretiminde ürün dönüşümü dikkat çekiyor
Tofaş’ın üretim tarafında da satışlardaki ürün değişimini destekleyen önemli bir dönüşüm görülüyor.
Şirketin temmuz-ağustos dönemindeki toplam üretimi yıllık bazda yüzde 27,7 azalarak 13 bin 616 adede geriledi.
Ancak toplam üretimdeki düşüşün altında binek ve ticari araçlar arasında çok büyük bir değişim bulunuyor.
Otomobil üretimi 11 bin 633 adetten yalnızca 497 adede geriledi.
Buna karşılık kamyonet üretimi 7 bin 203 adetten 13 bin 119 adede yükseldi.
Böylece kamyonet üretiminde yüzde 82,1 oranında artış gerçekleşti.
Bu artış, ticari araç tarafında oldukça güçlü bir üretim performansına işaret etse de otomobil üretimindeki sert düşüşü tamamen karşılamaya yetmedi.
Tofaş’ın üretim tarafındaki bu değişimin değerlendirilmesinde daha önce açıklanan ürün dönüşüm takvimi de önem taşıyor.
Şirket, Egea/Tipo üretim süresinin 30 Haziran 2026’ya kadar uzatıldığını açıklamıştı.
Bu nedenle temmuz ve ağustos aylarındaki üretim rakamları, yalnızca talep değişimi açısından değil, aynı zamanda ürün gamındaki dönüşüm açısından da okunmalı.
Özellikle otomobil üretiminin 11 bin 633 adetten 497 adede düşmesi ve kamyonet üretiminin 7 bin 203 adetten 13 bin 119 adede çıkması, ürün geçişinin üretim hacmi ve ürün karması üzerindeki etkisini belirgin şekilde ortaya koyuyor.
Bununla birlikte üçüncü çeyreğin tamamına ilişkin değerlendirme yapabilmek için eylül ayı üretim ve ihracat verilerinin de görülmesi gerekiyor.
Şirketler arasındaki ayrışma neden önemli?
Üçüncü çeyrek verileri, Türkiye otomotiv pazarındaki yüzde 23,3’lük daralmanın şirketlere aynı ölçüde yansımadığını gösteriyor.
Doğuş Otomotiv’in ana marka grubunda satışlar pazardan daha sınırlı gerilerken, şirketin pazar payında yıllık bazda artış görüldü.
Ford markasının Türkiye perakende satışlarında ise sektör ortalamasının üzerinde bir daralma yaşandı. Buna karşın Ford Otosan’ın üretim ve ihracat tarafında temmuz-ağustos döneminde büyüme görüldü.
Tofaş’ın temsil ettiği markalarda ise toplam satışlar sert düşmesine rağmen hafif ticari araç tarafında artış yaşandı. Üretimde de otomobilden kamyonete doğru belirgin bir ürün dönüşümü ortaya çıktı.
Bu nedenle şirketlerin üçüncü çeyrek bilançoları değerlendirilirken sadece Türkiye’deki perakende satış adetlerine bakılması yeterli olmayacak.
Bilanço açısından hangi göstergeler takip edilmeli?
Şirketlerin finansal sonuçları açısından önümüzdeki dönemde özellikle şu başlıkların takip edilmesi önem taşıyor:
- İç pazar satışları: Türkiye’deki daralmanın şirket bazında ne ölçüde hissedildiği,
- İhracat hacmi: Özellikle Ford Otosan gibi ihracat ağırlığı yüksek şirketlerde dış talebin seyri,
- Üretim adetleri: Fabrikaların üretim hacmi ve kapasite kullanım oranları,
- Ürün karması: Binek araç ile hafif ticari araçların toplam içerisindeki ağırlığı,
- Yeni model ve ürün geçişleri: Üretim adetlerindeki değişimin talep kaynaklı mı yoksa model değişimi kaynaklı mı olduğu,
- Kur hareketleri: İhracat gelirleri ile ithal girdi maliyetlerinin finansal sonuçlara etkisi,
- Maliyetler ve marjlar: Hammadde, enerji, işçilik ve lojistik maliyetlerinin kârlılık üzerindeki etkisi,
- Stoklar: Üretilen araçların satışa dönüşme hızı ve stok seviyeleri,
- Finansman giderleri: Yüksek faiz ortamının şirketlerin finansal giderleri üzerindeki etkisi.
Dolayısıyla üçüncü çeyrek satış rakamları, şirketlerin bilanço performansına ilişkin önemli bir öncü gösterge olmakla birlikte tek başına yeterli değil.
Özellikle Ford Otosan ve Tofaş gibi üretim ve ihracat faaliyetleri bulunan şirketlerde üretim, ihracat ve ürün karması; Doğuş Otomotiv gibi ağırlıklı olarak distribütörlük faaliyetleri üzerinden değerlendirilen yapılarda ise iç pazar satışları, marka performansı ve satış sonrası hizmetler daha yakından izlenmeli.
Sonuç: Otomotivde tek bir sektör hikâyesi yok
Üçüncü çeyrek verileri Türkiye otomotiv pazarında belirgin bir hacim kaybı yaşandığını ortaya koyuyor. Ancak bu kaybın şirketlere yansıması aynı değil.
Toplam pazar yüzde 23,3 küçülürken, otomobillerdeki yüzde 26,3’lük düşüşe karşılık hafif ticari araçlarda yüzde 11,5’lik daha sınırlı bir gerileme yaşandı.
Bu ayrışma şirketlerin satış rakamlarına da doğrudan yansıdı.
Doğuş Otomotiv’in ana marka grubunda satış kaybı pazarın altında kalırken, Ford’un Türkiye perakende satışlarında sektör ortalamasının üzerinde bir düşüş gerçekleşti. Ford Otosan’ın üretim ve ihracat tarafındaki artış ise iç pazar verilerinin şirketin toplam faaliyetlerini tek başına yansıtmadığını gösterdi.
Tofaş tarafında ise binek araç satışlarındaki sert gerilemeye karşın hafif ticari satışları yükseldi. Üretimde de otomobilden kamyonete doğru güçlü bir dönüşüm görüldü.
Bu nedenle üçüncü çeyrek otomotiv sonuçlarında ana soru yalnızca “şirket kaç araç sattı?” olmayacak.
Asıl önemli soru, “bu araçların ne kadarı iç pazarda satıldı, ne kadarı ihraç edildi, hangi ürün grubundan geldi ve bu değişim şirketin gelir ve kârlılık yapısını nasıl etkiledi?” olacak.
Eylül ayına ilişkin üretim ve ihracat verilerinin tamamlanması ve şirketlerin üçüncü çeyrek finansal sonuçlarını açıklamasıyla birlikte bu ayrışmanın bilançolara nasıl yansıdığı daha net görülebilecek.
YASAL UYARI
Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir.
Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri ve mevduat kabul etmeyen bankalar tarafından, ilgili müşteri ile imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır.
Burada yer alan bilgi, yorum ve tavsiyeler, bunları paylaşan kişi veya kurumların kişisel görüş ve değerlendirmelerine dayanmaktadır. Söz konusu görüş ve değerlendirmeler, yatırımcının mali durumu, yatırım hedefleri ile risk ve getiri tercihlerine uygun olmayabilir.
Bu nedenle, yalnızca burada yer alan bilgi, yorum ve değerlendirmelere dayanılarak yatırım kararı verilmesi, yatırımcının beklentilerine uygun sonuçlar doğurmayabilir. Yatırım kararları alınmadan önce kişinin kendi mali durumu, risk profili ve yatırım hedefleri dikkate alınmalı ve gerektiğinde yetkili yatırım kuruluşlarından profesyonel danışmanlık hizmeti alınmalıdır.