Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
Merkez Bankası’nın faiz indirimi kararı sonrasında vadeli mevduat oranları kademeli olarak gevşerken; 1 milyon TL’lik mevduatın getirisi, konut ve ihtiyaç kredisi maliyetleri ile bankaların 20.000 TL üzerindeki emekli promosyon yarışındaki son durum netleşti.
Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) Para Politikası Kurulu kararları doğrultusunda şekillenen yeni parasal dengeler, hanehalkı bütçesinden yatırım stratejilerine kadar geniş bir yelpazede dönüm noktası oluşturuyor. Yılın son çeyreğinde %50 bandında seyreden yıllık vadeli mevduat getirileri kademeli bir gevşeme sürecine girerken; 1 milyon TL’lik anaparanın net getirisi, aylık %3.80 – %4.20 bandına gerileyen ihtiyaç kredisi oranları, psikolojik sınır olan %2.50 – %3.00 hedeflenen konut kredisi faizleri ve bankaların 20.000 TL barajını aşan emekli maaş promosyonu yarışındaki güncel rakamlar, tasarruf sahipleri ile borçlanmak isteyen vatandaşlar için yepyeni bir finansal tablo ortaya koyuyor.
1 Milyon TL Mevduat Getirisinde Kademeli Gevşeme ve Kâr Realizasyonu
Para politikasındaki temkinli gevşeme adımları, uzun süredir yatırımcısına yüksek nominal getiri sunan Türk Lirası vadeli mevduat cephesinde yeni bir dönemi işaret ediyor. %50 ve üzeri yıllık faiz oranlarının baz olduğu dönemden, faiz indirimlerinin fiyatlandığı sürece geçilirken, 1 milyon TL anaparaya sahip tasarruf sahipleri için portföy yönetimi kritik bir boyut kazandı.
Mevcut konjonktürde, 1 milyon TL’sini 32 günlük vadede değerlendiren bir yatırımcı için brüt-net oranlar kademeli bir aşağı yönlü ivme gösteriyor. Uzmanlar, bu süreçte tek bir enstrümana bağlı kalmak yerine, olası faiz düşüşlerine karşı sabit getirili enstrümanların kilitlenmesi veya portföyün bir kısmının döviz, altın ve nitelikli yatırım fonları ile çeşitlendirilmesinin önemine dikkat çekiyor. Kâr realizasyonu yapmak isteyen yatırımcılar için anaparanın erimesini önleyecek en akılcı yol, vade sonu dönüşlerinde faiz oranlarındaki değişimi yakından takip ederek esnek ve dönemsel alternatiflere yönelmek.
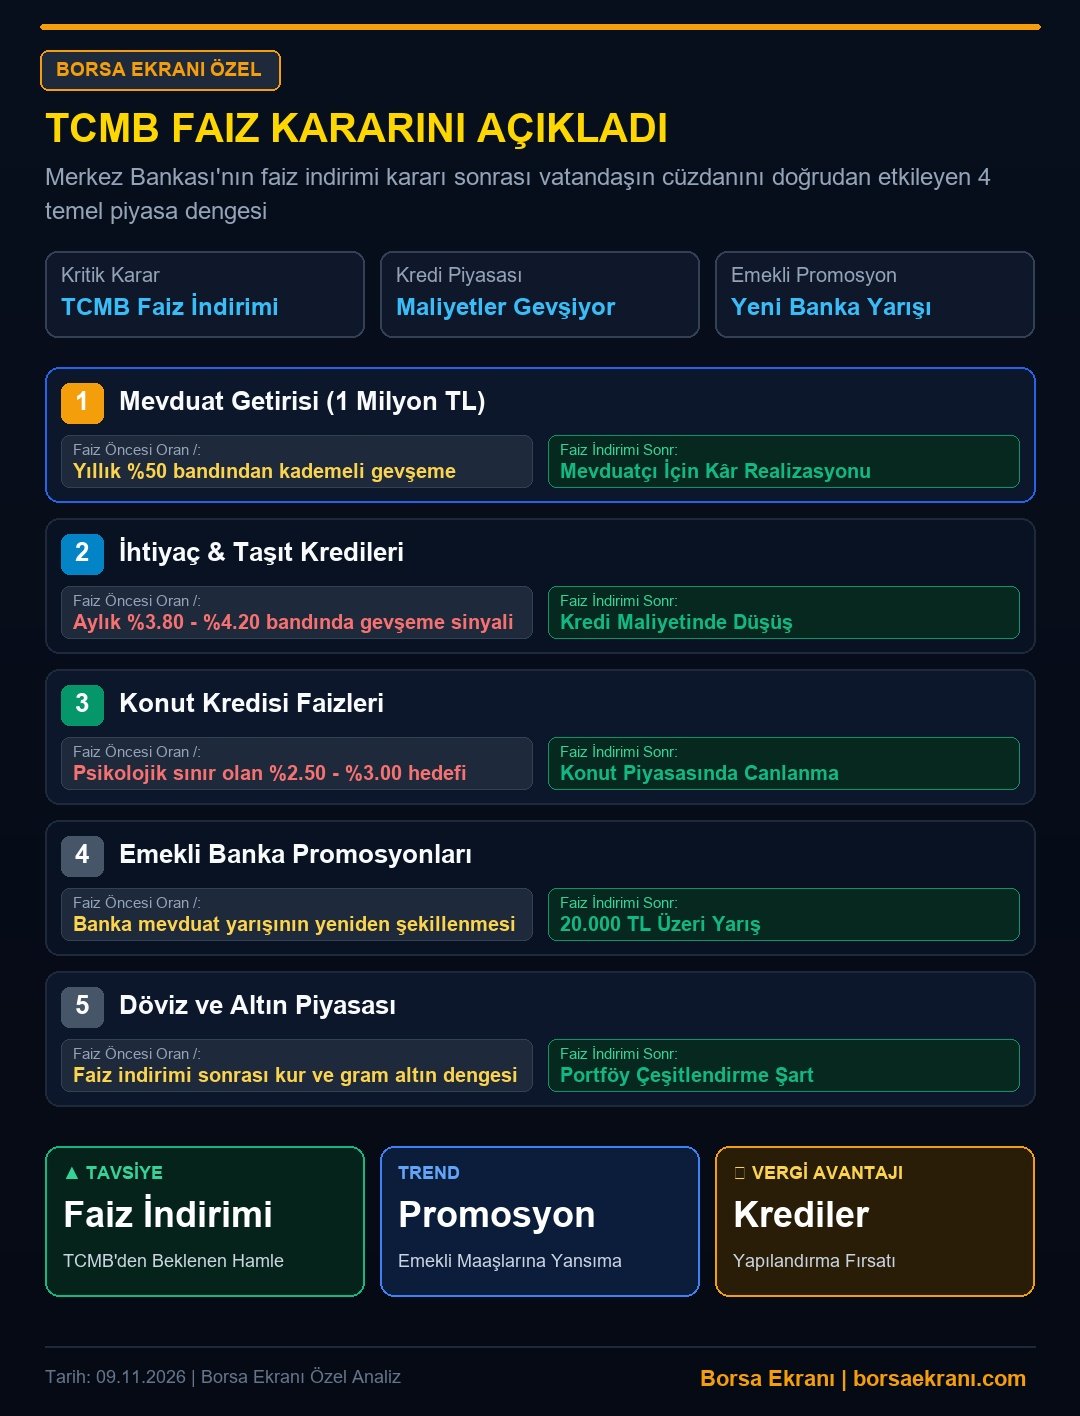
🔍 Görsele dokunarak tam ekran açabilir, çift parmağınızla (pinch-to-zoom) serbestçe büyütebilirsiniz.
Kredi Maliyetlerinde Rahatlama: İhtiyaç ve Taşıt Kredilerinde Yeni Oranlar
Merkez Bankası’nın faiz kararlarının piyasa faizlerine yansıması, özellikle nakit ihtiyacı olan veya taşıt almayı planlayan vatandaşlar için maliyetleri doğrudan etkiliyor. Aylık %3.80 ile %4.20 bandına doğru gevşeme sinyali veren ihtiyaç ve taşıt kredisi faiz oranları, borçlanma maliyetlerinde hafif de olsa bir rahatlama alanı yaratıyor.
Yüksek faiz ortamında ertelenen tüketim ve yatırım kararları, bu kademeli düşüşle birlikte yeniden gözden geçiriliyor. Ancak bütçe disiplinini bozmamak adına, çekilecek kredinin aylık taksit tutarının hanehalkı düzenli net gelirinin %40’ını aşmaması temel bir finansal kural olarak öne çıkıyor. Tüketicilerin farklı bankaların güncel kampanya ve dosya masrafı muafiyetlerini kıyaslayarak hareket etmesi, toplam geri ödeme maliyetini doğrudan düşürecektir.
Konut Piyasasında Psikolojik Eşik: %2.50 – %3.00 Hedefi ve Yeni Fırsatlar
Gayrimenkul sektörünün uzun süredir beklediği konut kredisi faizlerindeki rahatlama, TCMB’nin hamleleriyle birlikte psikolojik sınır olan %2.50 – %3.00 bandına odaklanmış durumda. Konut alım satım işlemlerinde hareketliliği artırması beklenen bu oranlar, ilk defa ev sahibi olacak vatandaşlar için uzun vadeli planlama yapma zeminini güçlendiriyor.
Gayrimenkul yatırımı yaparken sadece kredi faiz oranına odaklanmak yerine, konutun lokasyonu, tapu durumu, deprem yönetmeliğine uygunluğu ve rayiç bedeli gibi unsurların titizlikle incelenmesi gerekiyor. Bankaların konut kredisi tahsis süreçlerindeki ekspertiz raporları ve gelir belgeleme şartları eksiksiz takip edilerek, bütçeye en uygun vade seçeneği (genellikle 120 ay) tercih edilmelidir.
20.000 TL Üzeri Yarış: Emekli Banka Promosyonlarında Son Durum
Bankalar arası rekabetin en yoğun yaşandığı alanların başında gelen emekli maaş promosyonları, Temmuz 2026 itibarıyla belirlenen 23.552 TL’lik en resmi en düşük emekli maaşı tabanı ve faiz oranlarındaki değişimle birlikte yeniden şekilleniyor. Özel ve kamu bankaları, portföylerindeki emekli müşteri sayısını artırmak için 20.000 TL ve üzerine çıkan nakit promosyon kampanyalarını güncelliyor.
Emekli vatandaşlar, 3 yıllık taahhüt süresini doldurduklarında veya yeni emekli olduklarında, e-Devlet üzerinden veya doğrudan banka şubelerinden maaş taşıma işlemlerini gerçekleştirebiliyor. Bankaların sunduğu ek koşullar (otomatik ödeme talimatı, kredi kartı harcama sözü veya dijital bankacılık kullanımı) promosyon tutarını artıran en önemli etkenler arasında yer alıyor.
Portföy Çeşitlendirmesi Şart: Döviz, Altın ve Borsa Dengesi
Faiz indirimi döngüsüne girilen bu dönemde, tek bir yatırım aracına bağımlı kalmak varlık yönetiminde riskleri artırabilir. Döviz kurları ve gram altın fiyatları, küresel piyasalar ile yerel faiz kararlarının bileşkesinde dalgalı bir seyir izlerken, yatırımcıların portföylerini çeşitlendirmesi hayati önem taşıyor.
Hisse senedi piyasalarında ise BIST 100 endeksindeki sektörel ayrışmalar, güçlü bilançoya sahip şirketlerin ön plana çıkmasını sağlıyor. Yatırımcıların ani fiyat hareketlerinden korunmak amacıyla fon sepetleri, kıymetli madenler ve dengeli hisse fonları gibi araçları portföylerine dahil etmeleri, uzun vadeli sermaye koruması açısından en sağlam kalkanı oluşturuyor.
Adım Adım Banka Promosyonu ve Kredi Değişikliği Rehberi
Finansal haklarını korumak ve bütçesini optimize etmek isteyen vatandaşlar için karmaşık bürokratik süreçleri geride bırakacak pratik adımlar şu şekildedir:
1. Adım: e-Devlet kapısına T.C. kimlik numaranız ve şifrenizle giriş yapın.
2. Adım: ‘Sosyal Güvenlik Kurumu (SGK)’ hizmetleri altındaki ‘Banka Değişikliği’ sekmesini seçin.
3. Adım: Mevcut taahhüt sürenizi kontrol edin (Süre dolduysa ceza ödemeden banka değiştirebilirsiniz).
4. Adım: Size en yüksek nakit promosyonu (20.000 TL ve üzeri) ve ek avantajları sunan bankayı belirleyip maaş taşıma onayını verin.
5. Adım: Kredi veya mevduat işlemlerinizde ise mutlaka en az üç farklı bankanın güncel maliyet ve getiri oranlarını karşılaştırarak nihai kararınızı verin.
Analiz: TCMB’nin faiz indirimi kararları, Türkiye ekonomisinde parasal aktarım mekanizmasının yeni bir faza evrildiğini net bir şekilde gösteriyor. Vadeli mevduatlardaki kademeli gevşeme, tasarruf sahiplerini alternatif yatırım araçlarına (sermaye piyasaları, gayrimenkul ve nitelikli fonlar) yönlendirirken; kredi faizlerindeki kısmi rahatlama ticari ve bireysel borçlanma dinamiklerini canlandırma potansiyeli taşıyor. 2027 yılına girerken hanehalkı bütçesini korumanın en temel anahtarı; yüksek faizli geleneksel sığınaklardan, dengeli ve çeşitlendirilmiş bir varlık sepetine geçiş yapmaktır. Emekliler ise 23.552 TL taban aylık güvencesiyle birlikte banka promosyonu ve ek finansal haklarını aktif olarak yöneterek enflasyona karşı alım güçlerini koruma fırsatına sahiptir.

Borsa Ekranı Telegram Kanalı
Okuduğunuz haberle ilgili tüm sıcak gelişmeleri, faiz ve zam tablolarını kaçırmamak için Borsa Ekranı Telegram kanalımıza katılın.