Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
TCMB faiz indirimi kredilere yansırsa ne olur? 1.000.000 TL borç için eski ve yeni oranlarla aylık taksit ve faiz tasarrufu hesabı
Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) olası 100 baz puanlık faiz indiriminin bankalara kademeli olarak yansımasıyla birlikte, 1.000.000 TL tutarında 36 ay vadeli taşıt veya ihtiyaç kredisi bulunan vatandaşlar için refinansman (yeniden yapılandırma) penceresi açılıyor. Mevcut %3,90 aylık faiz oranının %3,30 seviyesine gerilemesi durumunda, aylık 60.980 TL olan taksit ödemeleri 55.030 TL’ye düşerek her ay net 5.950 TL tasarruf sağlanırken, tüm masraflar düşüldüğünde 36 aylık toplam net kazanç 199.000 TL’yi buluyor.
TCMB Faiz İndirimi Piyasaya Nasıl ve Ne Kadar Sürede Yansıyor?
Para Politikası Kurulu’nun (PPK) alacağı olası faiz indirimi kararları, bankaların fonlama maliyetlerini doğrudan etkiler. Ancak bu indirimin ticari ve bireysel kredilere eş zamanlı ve birebir oranda yansıması bankacılık sektörünün likidite yapısına bağlı olarak zamana yayılır. Özellikle 36 ay vadeli mevcut kredi stokunu elinde bulunduran tüketiciler için bu süreç, doğru zamanlamayla yapılan refinansman hamleleriyle ciddi bir maliyet avantajı yaratır.
Mevcut ekonomik dengelerde, aylık %3,90 faiz oranıyla 1 milyon TL borçlanmış bir tüketicinin aylık nakit akışı üzerinde ağır bir yük bulunmaktadır. TCMB’nin hamlesiyle birlikte bankaların rekabet ortamında faiz oranlarını aşağı çekmesi, hem yeni krediler hem de mevcut borçların yapılandırılması (kredi transferi) için en uygun zemini hazırlar. Bu aşamada tüketicilerin bankaların sunduğu erken kapama ve dosya masraflarını dikkatle incelemesi gerekir.
🔍 Görsele dokunarak tam ekran açabilir, çift parmağınızla (pinch-to-zoom) serbestçe büyütebilirsiniz.
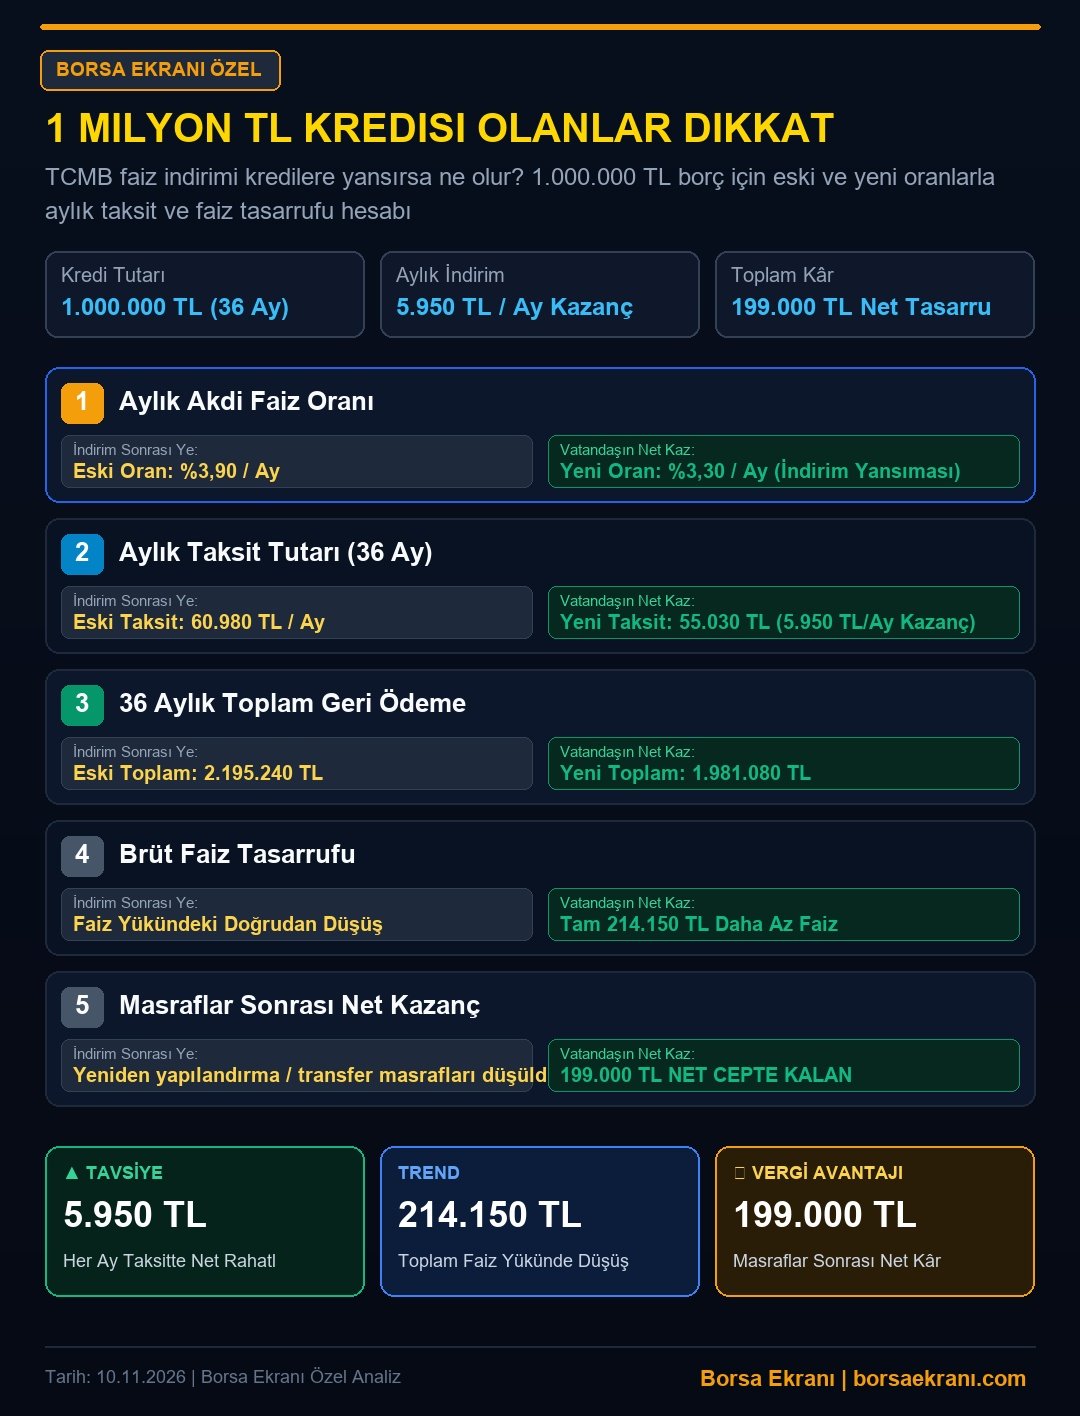
1 Milyon TL Borç İçin Eski ve Yeni Oranlarla Aylık Taksit Simülasyonu
Borç yükünü hafifletmek isteyenler için matematiksel simülasyon net rakamlar ortaya koymaktadır. Eski akdi faiz oranı olan aylık %3,90 seviyesinden çekilen 1.000.000 TL tutarındaki 36 ay vadeli kredide, tüketiciler her ay 60.980 TL taksit ödemektedir. 36 aylık vade sonunda bankaya ödenen toplam rakam ise 2.195.240 TL’ye ulaşmaktadır.
Faiz oranlarının TCMB kararlarının yansımasıyla aylık %3,30 seviyesine gerilemesi durumunda ise tablo tamamen değişmektedir. Yeni yapılandırma sonrasında aylık taksit tutarı 55.030 TL’ye geriler. Bu değişim, hane halkı bütçesine her ay düzenli olarak 5.950 TL’lik nakit kalmasını sağlar. 36 aylık toplam geri ödeme ise 1.981.080 TL’ye inerek doğrudan bir rahatlama yaratır.
36 Aylık Toplam Faiz Yükü ve Net Kazanç Tablosu
Kredi refinansmanında kilit nokta, brüt faiz indirimi ile transfer/yapılandırma masrafları arasındaki dengedir. Yapılan detaylı hesaplamalara göre, faiz yükündeki doğrudan düşüş sayesinde tüketicinin cebinden 214.150 TL daha az faiz çıkmaktadır. Bu brüt kazanç, bankaların aldığı erken kapama cezaları ve yeni kredi açılış masrafları düştükten sonra hesaplanır.
Mevcut kredinin başka bir bankaya transfer edilmesi veya mevcut bankayla yapılan yapılandırma müzakerelerinde doğan masraflar (ekspertiz, sigorta ve dosya masrafı kalemleri) hesaba katıldığında dahi, net kâr marjı oldukça yüksektir. Masraflar çıktıktan sonra tüketicinin cebinde net 199.000 TL kalmaktadır. Bu tutar, orta vadeli bütçe planlamasında önemli bir finansal yastık görevi görür.
| Kredi Parametreleri | Eski Oran (%3,90 / Ay) | Yeni Oran (%3,30 / Ay) | Fark / Kazanç |
|---|---|---|---|
| Aylık Taksit Tutarı | 60.980 TL | 55.030 TL | 5.950 TL / Ay Tasarruf |
| 36 Aylık Toplam Geri Ödeme | 2.195.240 TL | 1.981.080 TL | 214.150 TL Brüt Kazanç |
| Masraflar (Dosya/Sigorta vb.) | – | 15.150 TL | – |
| Net Cepte Kalan Tutar | – | – | 199.000 TL NET KAZANÇ |
Kredi Yapılandırmasında (Refinansman) Adım Adım İzlenecek Yol Haritası
Mevcut kredisini düşük faiz oranlarıyla yenilemek isteyen tüketicilerin bürokratik engellere takılmadan doğru adımları atması hayati önem taşır. Yanlış yapılan başvurular ek masraflara yol açabilir.
1. Adım: Mevcut kredinizin bağlı olduğu bankadan ‘kapanış bakiyesini’ ve olası ‘erken kapama ceza tutarını’ resmi olarak yazılı ya da dijital kanallar üzerinden talep edin.
2. Adım: Piyasadaki diğer bankaların güncel kredi transfer oranlarını karşılaştırın. Sadece kendi bankanıza mahkum değilsiniz; başka bir banka daha avantajlı dosya masrafı sunabilir.
3. Adım: Çıkan net masraflar ile 36 aylık toplam faiz tasarrufunu (199.000 TL net kazanç potansiyelini) karşılaştırarak kârlılık analizinizi kesinleştirin.
4. Adım: Yeni bankaya veya mevcut bankanıza yapılandırma dilekçesi ile başvurarak onay sürecini tamamlayın ve eski kredinizi kapatıp yeni düşük faizli döneme geçiş yapın.
Hane Bütçesini Korumak İçin Alternatif Finansal Öneriler
Yüksek enflasyon ve dalgalı piyasa koşullarında borç yönetimi, sadece kredi faizlerini takip etmekle sınırlı kalmamalıdır. Borçlanma maliyetlerini düşürürken hane bütçesinin gelir kalemlerini de çeşitlendirmek gerekir.
Kredi yapılandırmasıyla elde edilen aylık 5.950 TL’lik nakit akışı, tüketim harcamalarına yönlendirilmek yerine likit fonlarda veya enflasyona karşı koruma sağlayan enstrümanlarda değerlendirilebilir. Böylece finansal disiplin sağlanarak olası makroekonomik şoklara karşı güçlü bir kalkan oluşturulabilir.
Analiz: TCMB’nin faiz indirim döngüsüne girmesi, hane halkı borçluluk yapısının yeniden şekillenmesi açısından kritik bir eşiktir. 1 milyon TL gibi yüksek anaparalı borçlarda yapılacak doğru bir zamanlama ve refinansman hamlesi, borçlunun faiz yükünü hafifletirken bankacılık sektöründe de aktif kalitesini destekleyen bir rekabet yaratır. Orta vadede bu tür yapılandırmalar, iç talebin dengelenmesine ve tüketicinin borç çevrilebilirlik oranının iyileşmesine doğrudan katkı sunacaktır.

Borsa Ekranı Telegram Kanalı
Okuduğunuz haberle ilgili tüm sıcak gelişmeleri, faiz ve zam tablolarını kaçırmamak için Borsa Ekranı Telegram kanalımıza katılın.