Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
Nakit kâr payı dağıtan olgun dev şirketler ile kârını yatırıma dönüştüren büyüme şirketlerinin risk ve getiri dengesi incelendi.
Borsa İstanbul’da 10 yıllık uzun vadeli yatırımlarda düzenli temettü ödeyen defansif şirketler ile agresif büyüme odaklı teknoloji ve sanayi hisseleri arasındaki getiri makası netleşti. Son 10 yıllık veriler, nakit akışı ve bileşik getiri gücünün portföy volatilitesini %35 oranında azalttığını, büyüme hisselerinin ise sermaye kazancında %240’a varan fark yarattığını ortaya koyuyor.
Nakit Akışı ve Düzenli Kâr Payı: Emeklilik Hayali Kuranların Gizli Silahı
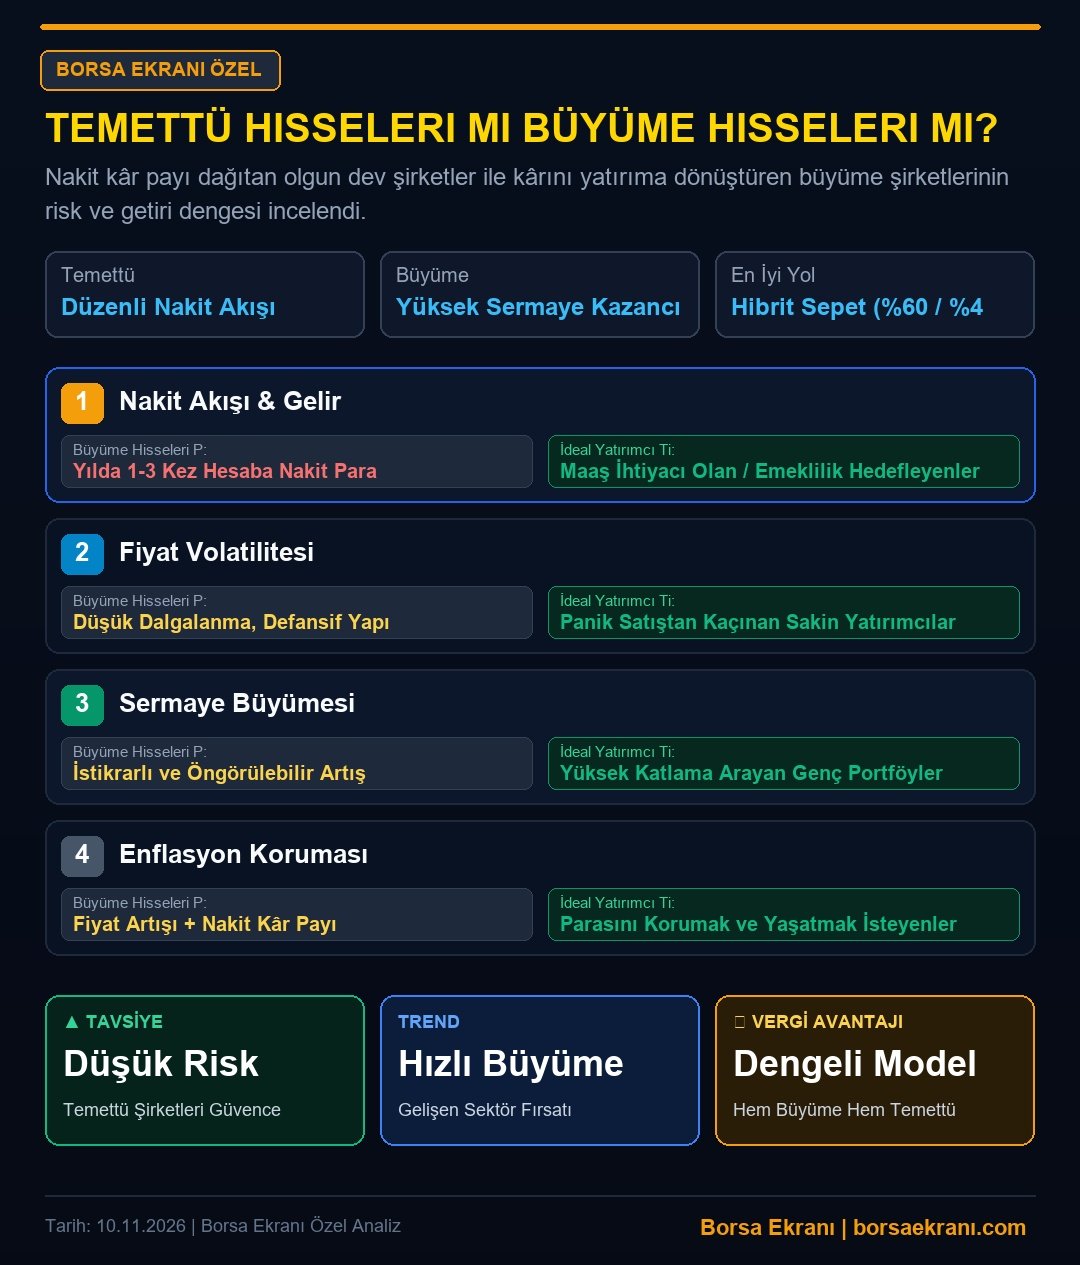
Borsa İstanbul’da uzun vadeli yatırım stratejisi izleyen bireysel yatırımcılar için temettü (kâr payı) ödeyen şirketler, geleneksel olarak güvenli bir liman niteliği taşır. Genellikle enerji, holding, gıda perakendeciliği ve sigortacılık gibi olgun sektörlerde faaliyet gösteren bu dev şirketler, operasyonel kârlılıklarını istikrarlı bir şekilde hissedarlarıyla paylaşır. Yılda 1 ila 3 kez hesaba yatan nakit kâr payları, özellikle düzenli ek gelir veya emeklilik döneminde maaş takviyesi arayan yatırımcılar için psikolojik bir konfor alanı yaratır.
Tarihsel veriler incelendiğinde, temettü verimi yüksek şirketlerin (BIST Temettü 25 Endeksi bileşenleri) ayı piyasalarında ve enflasyonist dönemlerde büyüme hisselerine kıyasla %20 ila %30 daha düşük volatilite (fiyat dalgalanması) sergilediği görülmektedir. Panik satışlardan kaçınmak isteyen ve portföyündeki anaparanın erimesini en aza indirmek isteyen sakin yatırımcılar için bu şirketler, düzenli temettü ödemelerini yine aynı hisselere yönlendirerek (temettü verimi ile lot artırma stratejisi) bileşik getiri gücünü maksimuma çıkarır.
🔍 Görsele dokunarak tam ekran açabilir, çift parmağınızla (pinch-to-zoom) serbestçe büyütebilirsiniz.
Sermaye Büyümesi ve Agresif Yatırım: Genç Portföyler İçin Yüksek Katlama Potansiyeli
Büyüme (growth) hisseleri ise elde ettikleri net kârı yatırımcılarına nakit olarak dağıtmak yerine; Ar-Ge faaliyetlerine, kapasite artırımına, dijital dönüşüme ve yeni tesis yatırımlarına kanalize ederler. Yazılım, havacılık, savunma sanayii ve ileri teknoloji odaklı sanayi şirketleri bu kategorinin başını çeker. Bu şirketlerin temettü verimleri genellikle çok düşüktür veya hiç yoktur; ancak hisse fiyatlarındaki sermaye kazancı potansiyeli, olgun şirketlere kıyasla katbekat fazladır.
Özellikle 20’li ve 30’lu yaşlarındaki genç yatırımcılar için zaman maliyeti lehine işlediğinden, büyüme hisselerinin sunduğu yüksek risk/getiri profili cazip bir seçenek sunar. Kısa vadede yüksek fiyat dalgalanmalarına ve sert düzeltmelere maruz kalabilen bu varlıklar, 10 yıllık ufukta doğru sektör seçimiyle anaparayı enflasyon ve döviz sepetinin oldukça üzerinde büyütme başarısı göstermiştir.
10 Yıllık Getiri ve Volatilite Karşılaştırma Matrisi
Temettü odaklı portföyler ile büyüme odaklı portföylerin 10 yıllık performans dinamikleri, yatırımcının risk toleransına göre şekillenir. Aşağıdaki karşılaştırma tablosu, iki stratejinin temel finansal karakteristiklerini ve yatırımcı profillerine olan uygunluğunu net bir şekilde özetlemektedir:
| Kriter | Temettü (Olgun) Hisseleri | Büyüme (Growth) Hisseleri |
|---|---|---|
| Nakit Akışı | Yılda 1-3 kez düzenli nakit temettü | Noktaya odaklı, temettü yok veya çok düşük |
| Fiyat Volatilitesi | Düşük dalgalanma, defansif yapı | Yüksek dalgalanma, agresif hareket |
| Sermaye Büyümesi | İstikrarlı ve öngörülebilir artış | Yüksek katlama ve patlama potansiyeli |
| Hedef Yatırımcı | Maaş ihtiyacı olan / Emeklilik hedefleyen | Uzun vadeli sermaye artışı arayan genç portföyler |
| Enflasyon Koruması | Fiyat artışı + Düzenli nakit akışı | Yüksek varlık fiyat artışı ve ciro büyümesi |
Enflasyon Koruması ve Varlık Koruma Stratejileri
Yüksek enflasyonik ortamda yatırımcıların en büyük endişesi, birikimlerinin alım gücünü kaybetmesidir. Temettü hisseleri, şirketlerin ürün ve hizmetlerine yaptığı zamları kârlılıklarına yansıtması ve bunu nakit kâr payı olarak yatırımcısına ödemesi sayesinde doğal bir enflasyon koruması sağlar. Yatırımcı, elindeki nakit temettü ile yeni varlıklar alarak enflasyona karşı kendini finanse eder.
Öte yandan büyüme şirketleri, enflasyon dönemlerinde borçlanma maliyetlerinin artmasından kısa vadede olumsuz etkilenebilse de, güçlü ciro büyümesi ve operasyonel verimlilikleri sayesinde orta vadede enflasyonu yenen varlık fiyatlamaları sunar. Doğru analiz edilmemiş bir büyüme şirketi yüksek enflasyonda ezilebilirken, doğru seçilmiş bir teknoloji veya sanayi devi enflasyonun üzerinde reel getiri üretebilir.
Yaşa ve Hedeflere Göre Hibrit Portföy Oluşturma Formülü
Tek bir stratejiye bağlı kalmak yerine, yatırımcıların yaş gruplarına ve finansal hedeflerine göre ‘hibrit portföy’ oluşturması en rasyonel yaklaşımdır. Örneğin, 25-40 yaş aralığındaki genç bir yatırımcı için portföyün %70’i büyüme hisselerine, %30’u ise temettü ödeyen köklü şirketlere ayrılabilir. Bu sayede hem yüksek sermaye kazancı yakalanır hem de portföyün temeli sağlam tutulur.
50 yaş ve üzerindeki, düzenli nakit akışına ve sermaye korumasına ihtiyaç duyan yatırımcılar içinse oran tersine çevrilmelidir: %70 temettü ve defansif yapılar, %30 büyüme odaklı dinamik hisseler. Bu kademeli dağılım, piyasalardaki olası şoklara karşı portföyü korurken, yatırımcının geceleri rahat uyumasını sağlar ve finansal hedeflerine güvenle ulaşmasına zemin hazırlar.
Analiz: 10 yıllık uzun vadeli sermaye piyasası yatırımlarında ne sadece temettü ne de sadece büyüme hissesi tek başına kusursuz bir çözüm sunar. Borsa İstanbul’da makroekonomik dengelerin yeniden şekillendiği bu dönemde, yatırımcıların yaş, risk iştahı ve nakit akışı ihtiyaçlarına göre harmanlanmış hibrit portföy modelleri benimsemesi hayati önem taşımaktadır. Şirketlerin bilanço yapılarını, serbest nakit akımlarını ve borçluluk oranlarını doğru okuyan yatırımcılar, hem enflasyondan korunacak hem de bileşik getirinin gücüyle gelecekte finansal özgürlüklerini ilan edecektir.

Borsa Ekranı Telegram Kanalı
Okuduğunuz haberle ilgili tüm sıcak gelişmeleri, faiz ve zam tablolarını kaçırmamak için Borsa Ekranı Telegram kanalımıza katılın.