Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
21 Ekim 2026 piyasa verilerine göre 32 günlük vadeli mevduat hesaplarında elde edilebilecek en yüksek net faiz getirileri belirlendi.
4 Kasım 2026 itibarıyla 1 milyon TL’lik anaparanın 32 günlük vadeli mevduattaki net getirisi, banka tercihlerine göre 26.761 TL ile 29.984 TL arasında değişiklik göstermektedir. Yatırımcıların faiz oranlarındaki bu makası dikkate alarak tercih yapmaları, aylık kazançlarını doğrudan etkileyen en kritik faktör haline gelmiştir.
Mevduat Faizlerinde Güncel Getiri Skalası
Finansal piyasalarda 2026 yılının son çeyreğine girerken mevduat faizleri, tasarruf sahipleri için hala en somut ve öngörülebilir getiri araçlarından biri olmaya devam ediyor. 21 Ekim 2026 tarihinde güncellenen veriler, bankaların likidite stratejilerine göre sundukları faiz oranlarının birbirlerinden ciddi oranda ayrıştığını ortaya koyuyor. Özellikle ‘hoş geldin’ faizi veya dijital bankacılık kanalları üzerinden sunulan özel oranlar, 1 milyon TL gibi yüksek tutarlardaki mevduatlarda binlerce liralık fark yaratabiliyor.
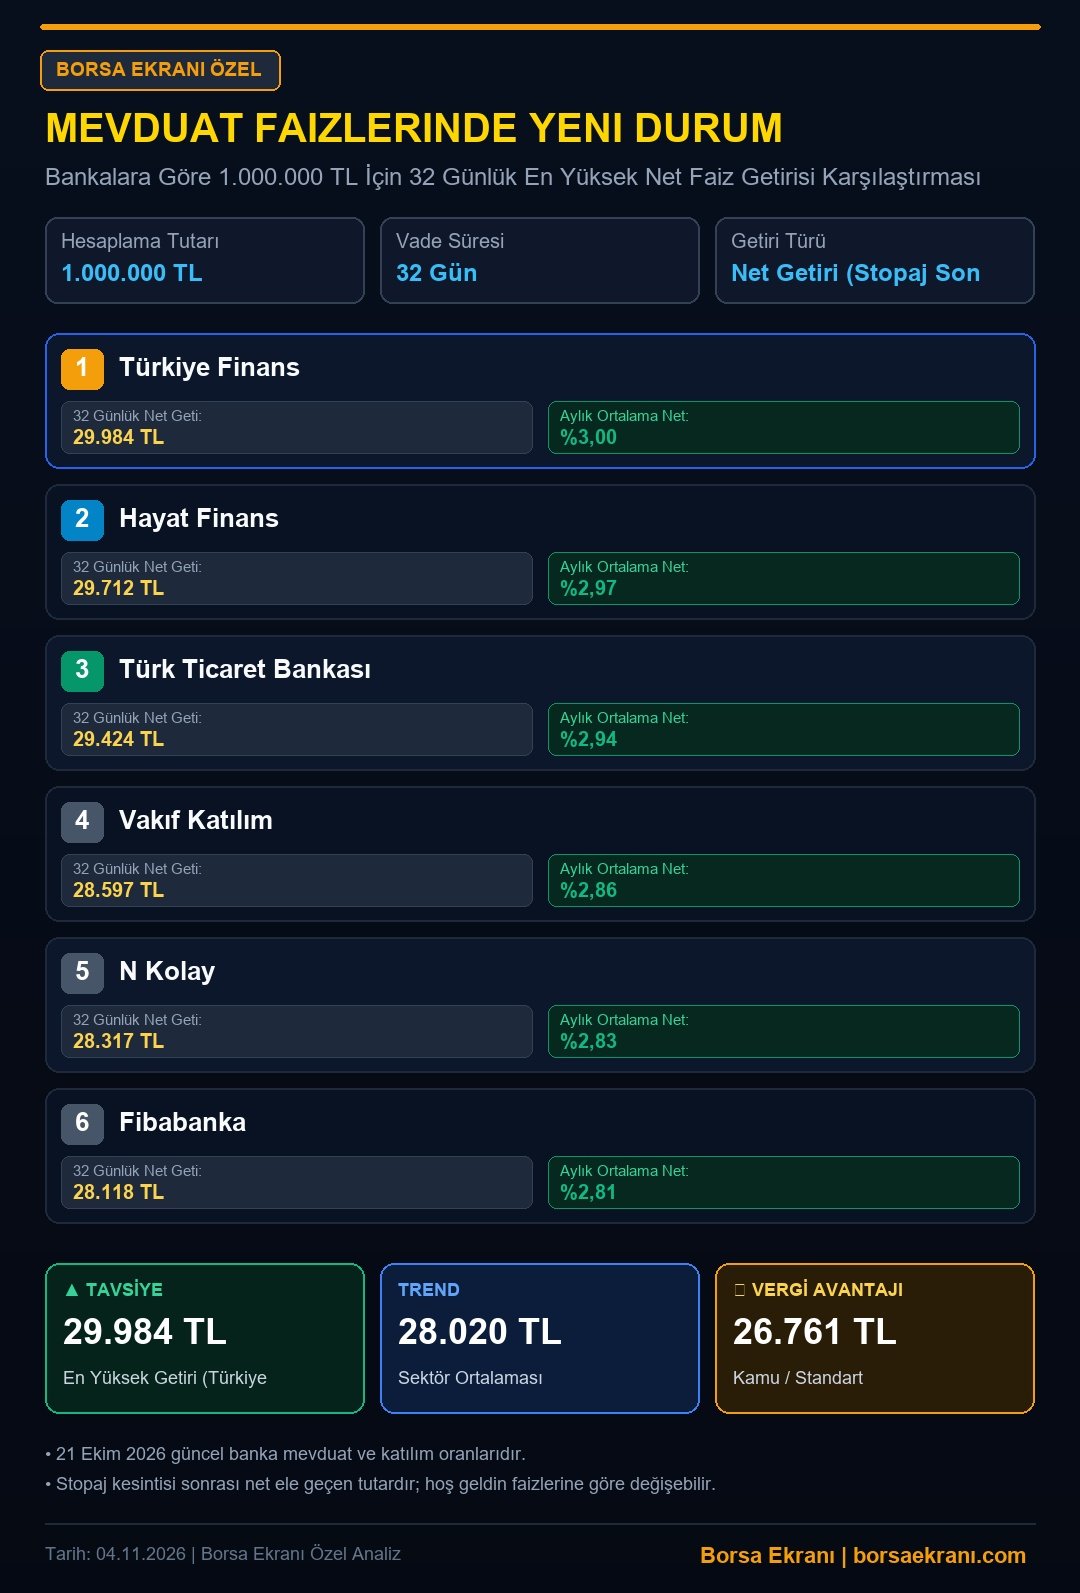
Aşağıdaki karşılaştırmalı tablo, piyasadaki farklı bankaların 1 milyon TL’lik 32 günlük mevduat için sunduğu net kazançları gözler önüne seriyor. Bu rakamlar, stopaj kesintileri sonrası yatırımcının cebine giren net tutarı temsil etmektedir.
🔍 Görsele dokunarak tam ekran açabilir, çift parmağınızla (pinch-to-zoom) serbestçe büyütebilirsiniz.
Bankalara Göre 1.000.000 TL İçin 32 Günlük Net Faiz Kazancı
Yatırımcılar için mevduat tercihi yaparken sadece faiz oranı değil, bankanın sunduğu dijital işlem kolaylıkları ve vade sonu opsiyonları da önem taşıyor. İşte banka bazlı net getiri tablosu:
| Banka | Net Getiri (32 Gün) | Faiz Oranı |
|---|---|---|
| Türkiye Finans | 29.984 TL | %3,00 |
| Hayat Finans | 29.712 TL | %2,97 |
| Türk Ticaret Bankası | 29.424 TL | %2,94 |
| Vakıf Katılım | 28.597 TL | %2,86 |
| N Kolay | 28.317 TL | %2,83 |
| Fibabanka | 28.118 TL | %2,81 |
| Akbank | 28.027 TL | %2,80 |
| TEB | 27.746 TL | %2,77 |
| Alternatif Bank | 27.543 TL | %2,75 |
| ING | 27.472 TL | %2,75 |
| Anadolubank | 27.472 TL | %2,75 |
| QNB | 27.129 TL | %2,71 |
| GetirFinans | 27.076 TL | %2,71 |
| İş Bankası | 26.761 TL | %2,68 |
| Ziraat Bankası | 26.761 TL | %2,68 |
Yatırımcı İçin En Doğru Mevduat Stratejisi Nedir?
Yüksek faiz getirisi arayışında olan tasarruf sahiplerinin, bankaların dijital platformlarını yakından takip etmeleri önerilir. Geleneksel bankacılık şubelerinin sunduğu standart oranların aksine, dijital bankacılık ve katılım finans kuruluşları, operasyonel maliyet avantajlarını faiz oranlarına yansıtabilmektedir. 1 milyon TL gibi büyük ölçekli mevduatlarda %0,1’lik bir faiz farkı dahi, vade sonunda yaklaşık 1.000 TL’ye yakın ek kazanç anlamına gelmektedir.
Yatırımcılar, vade sonunda anaparayı ve faizi farklı bir bankaya taşıyarak (mevduat rotasyonu) sürekli olarak en yüksek faiz oranını yakalama stratejisini benimseyebilirler. Ancak bu süreçte, bankaların ‘ilk kez müşteri olma’ şartlarını ve belirli bir süre sonra faiz oranlarının standart seviyelere çekilme ihtimalini göz ardı etmemek gerekir.
Dijital Bankacılık ve Katılım Finansın Payı
Son dönemde Türkiye Finans ve Hayat Finans gibi kuruluşların sunduğu oranlar, mevduat sahiplerinin ilgisini çeken noktalar arasında. Katılım bankalarının kâr paylaşım oranları ile konvansiyonel bankaların mevduat faizleri arasındaki rekabet, yatırımcıya kazandıran bir piyasa iklimi oluşturuyor. Okuyucuların özellikle e-Devlet ve banka mobil uygulamaları üzerinden karşılaştırma yapmaları, piyasadaki değişkenlikleri anlık olarak yakalamalarını sağlar.
Unutulmamalıdır ki, 32 günlük vadeler kısa vadeli nakit yönetimi için uygundur. Eğer orta vadede nakde ihtiyaç duyulmayacaksa, daha uzun vadeli (92 veya 181 gün gibi) mevduat oranlarının da sorgulanması, sabit bir getiri oranı yakalamak adına avantajlı olabilir.
Bütçenizi Koruma Altına Alın: Tasarruf Önerileri
Enflasyonist ortamda sadece faiz getirisine odaklanmak yerine, paranın alım gücünü koruyacak bir portföy çeşitlendirmesi yapmak her zaman daha güvenlidir. Mevduat faizi, nakit akışını yönetmek ve kısa vadeli kazanç sağlamak için ideal olsa da, 2027 yılına girerken hane bütçesinde disiplin şarttır.
Mevduat getirisinden elde edilen kazancı düzenli olarak takip etmek, harcamalarda bir ‘ek gelir’ kalemi olarak bütçeye dahil etmek, finansal okuryazarlık seviyenizi bir üst basamağa taşıyacaktır.
Analiz: 2026 yılı Kasım ayı itibarıyla mevduat faizleri, piyasalardaki sıkı para politikalarının bir yansıması olarak hala cazip seviyelerde seyretmektedir. Bankalar arasındaki bu rekabet, önümüzdeki 2027 yılının ilk çeyreğinde enflasyon verileri ve merkez bankası kararları ile yeniden şekillenecektir. Yatırımcılar için 32 günlük kısa vadeli mevduat, likiditeyi korurken piyasa dalgalanmalarına karşı da bir ‘güvenli liman’ vazifesi görüyor. Ancak, 2027 Ocak dönemi maaş zamları ve yeniden değerleme oranları dikkate alındığında, tasarruf sahiplerinin sadece nakit faizine değil, aynı zamanda enflasyona karşı koruma sağlayan diğer enstrümanlara da (hisse senedi fonları, borçlanma araçları) portföylerinde yer açmaları, uzun vadeli sermaye birikimi açısından kritik öneme sahiptir.

Borsa Ekranı Telegram Kanalı
Okuduğunuz haberle ilgili tüm sıcak gelişmeleri, faiz ve zam tablolarını kaçırmamak için Borsa Ekranı Telegram kanalımıza katılın.