Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
TCMB faiz indirimi beklentilerinin bankalara yansımasıyla 1 milyon TL borcu olanlar yapılandırma ile 199.000 TL net tasarruf sağlayabiliyor.
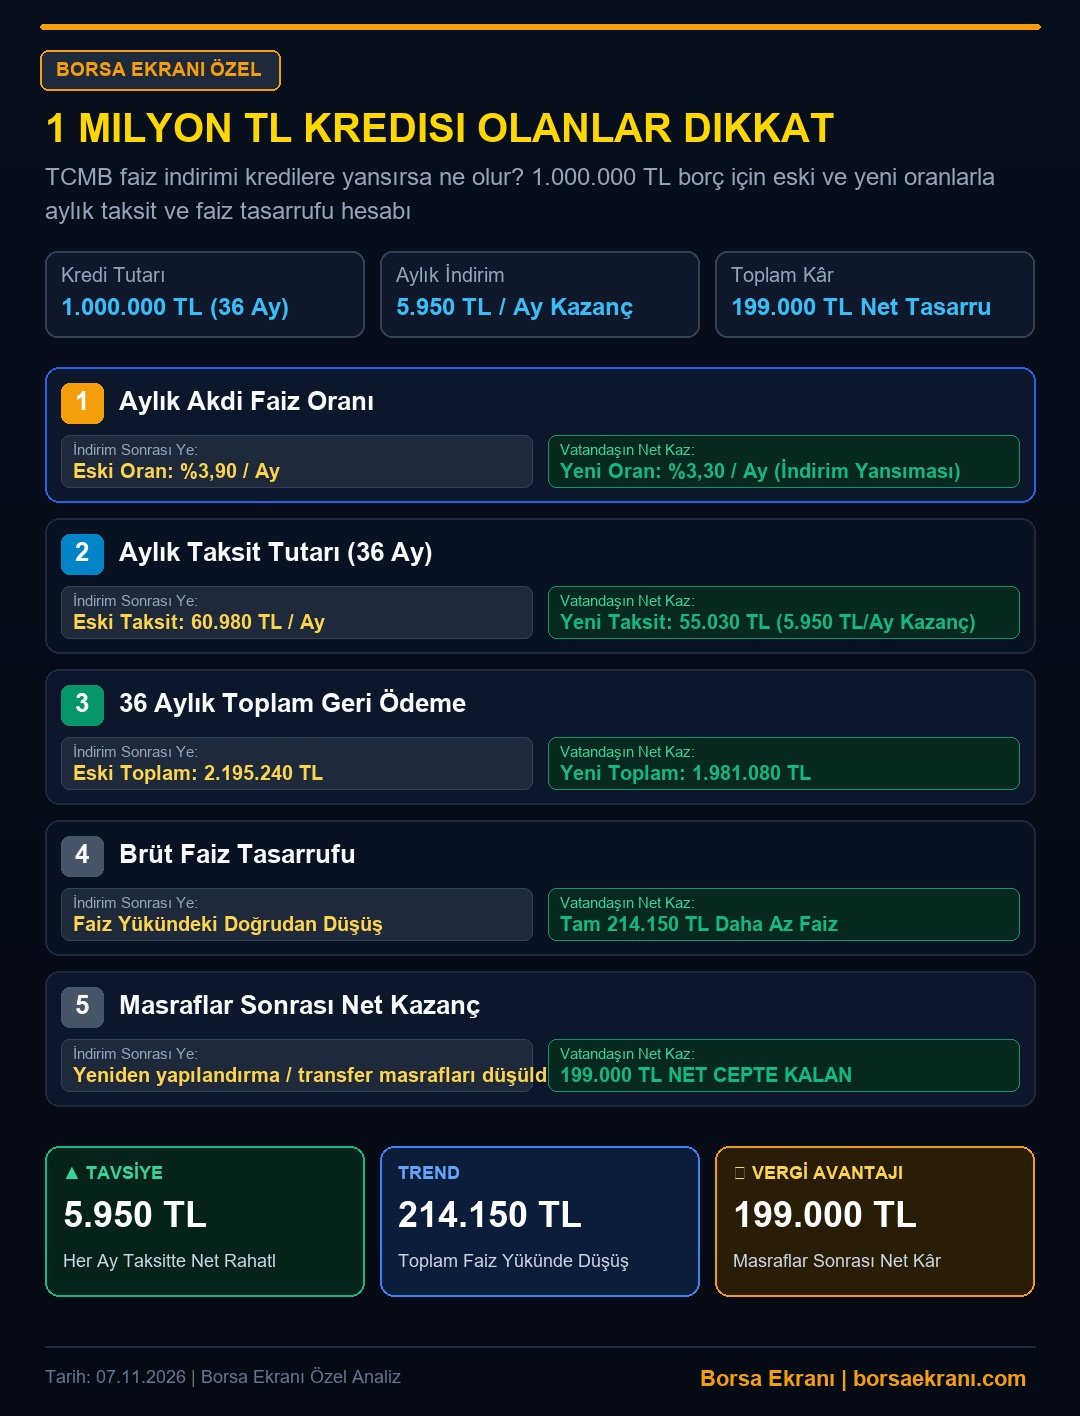
Türkiye Cumhuriyet Merkez Bankası’nın olası 100 baz puanlık faiz indiriminin ticari ve bireysel kredilere kademeli olarak yansımasıyla birlikte, 1.000.000 TL tutarında 36 ay vadeli taşıt veya ihtiyaç kredisi bulunan vatandaşlar için refinansman kapısı aralanıyor. Mevcut %3,90 olan aylık akdi faiz oranının yeni oran olan %3,30 seviyesine gerilemesi durumunda, 36 aylık toplam brüt faiz yükünde 214.150 TL azalma yaşanırken; tüm dosya masrafları ve komisyonlar düşüldüğünde hanelerin cebinde net 199.000 TL kalıyor. Aylık taksit ödemeleri ise 60.980 TL’den 55.030 TL’ye inerek aylık bazda 5.950 TL’lik doğrudan bir bütçe rahatlaması sunuyor.
TCMB Faiz İndirimi Piyasaya ve Bankalara Nasıl Yansıyor?
Para Politikası Kurulu’nun faiz indirim sinyalleri ve piyasa likiditesindeki gelişmeler, bankaların fonlama maliyetlerini doğrudan etkiliyor. Özellikle 100 baz puanlık olası bir gevşeme adımı, bankaların bilanço maliyetlerini aşağı çekerek bu avantajı tüketici kredilerine zamana yayılan bir süreçle aktarmasını tetikliyor. Uzmanlar, bu tür geçiş dönemlerinde bankalar arası rekabetin kızıştığına ve refinansman (yapılandırma) taleplerinin hız kazandığına dikkat çekiyor.
Mevcut durumda yüksek maliyetlerle kredi kullanmış olan borçlular, faiz oranlarındaki bu aşağı yönlü ivmeyi yakalayarak mevcut borçlarını daha düşük maliyetli yeni kredilerle kapatma yoluna gidebiliyor. Bu strateji, özellikle orta ve uzun vadeli borçlanmalarda hane halkı bütçesi üzerinde biriken ağır faiz yükünü hafifletmek için en etkili finansal manevraların başında geliyor.
🔍 Görsele dokunarak tam ekran açabilir, çift parmağınızla (pinch-to-zoom) serbestçe büyütebilirsiniz.
1 Milyon TL Borç İçin Eski ve Yeni Oranlar Arasındaki Çarpıcı Fark
Piyasada 1.000.000 TL ana para borcu bulunan ve 36 ay vadesi kalan bir tüketicinin mevcut finansal yükü, aylık %3,90 faiz oranı üzerinden hesaplandığında aylık 60.980 TL taksit gerektiriyor. Bu senaryoda 36 ayın sonunda bankaya ödenecek toplam brüt tutar 2.195.240 TL’yi buluyor.
Buna karşın, faiz indirimlerinin kredilere tam olarak yansımasıyla aylık akdi faiz oranının %3,30 seviyesine gerilemesi durumunda, aynı anapara için yeni aylık taksit tutarı 55.030 TL’ye düşüyor. Bu değişim, borçluya her ay düzenli olarak 5.950 TL’lik nakit akışı avantajı sağlarken, 36 aylık toplam geri ödeme tutarını 1.981.080 TL’ye çekiyor.
36 Aylık Toplam Faiz Kazancı ve Net Tasarruf Simülasyonu
Yapılan detaylı finansal simülasyonlar, faiz yükündeki doğrudan düşüşün brüt bazda tam 214.150 TL’lik bir tasarruf alanı yarattığını ortaya koyuyor. Ancak her yapılandırma veya kredi transfer işleminde olduğu gibi, mevcut kredinin erken kapama cezası, yeni kredinin dosya masrafı ve sigorta giderleri gibi kalemlerin hesaba katılması gerekiyor.
Tüm bu operasyonel masraflar ve banka komisyonları düşüldüğünde dahi, 1 milyon TL kredisi olan bir vatandaşın elinde net 199.000 TL kalıyor. Bu rakam, kâğıt üzerinde görünen faiz indiriminin hane bütçesine geriye dönük net ve somut bir katkı sağladığını net bir şekilde kanıtlıyor.
Kredi Yapılandırma ve Refinansman Hesaplama Tablosu
Aşağıdaki tabloda, 1.000.000 TL anapara ve 36 ay vadeye sahip bir kredinin faiz indirimi öncesi ve sonrası maliyet kalemleri net bir şekilde mukayese edilmiştir:
| Finansal Kalem | Eski Oran (%3,90 / Ay) | Yeni Oran (%3,30 / Ay) | Kazanç / Fark |
|---|---|---|---|
| Aylık Taksit Tutarı | 60.980 TL | 55.030 TL | 5.950 TL (Aylık Düşüş) |
| 36 Aylık Toplam Geri Ödeme | 2.195.240 TL | 1.981.080 TL | 214.150 TL (Brüt Faiz Kazancı) |
| Masraf ve Komisyonlar | – | – | 15.150 TL (Ortalama Kesintiler) |
| Net Cepte Kalan Tutar | – | – | 199.000 TL (NET TASARRUF) |
Adım Adım Kredi Yapılandırma ve Başvuru Rehberi
Mevcut kredinizi daha düşük faiz oranlarıyla yapılandırmak veya başka bir bankaya transfer etmek istiyorsanız, bürokratik süreçleri doğru yönetmek büyük önem taşır. İşte adım adım izlemeniz gereken yol haritası:
1. Adım: Mevcut bankanızla görüşerek kalan anapara borcunuzu ve erken kapama tutarını resmi olarak öğrenin.
2. Adım: Piyasadaki diğer bankaların güncel kredi transfer oranlarını ve yapılandırma maliyetlerini karşılaştırın.
3. Adım: Yeni bankanın talep edeceği dosya masrafı, hayat sigortası ve ekspertiz gibi ek giderleri hesaplayarak net kazancınızı (örneğimizdeki 199.000 TL gibi) teyit edin.
4. Adım: Yeni bankaya resmi başvirinizi yapın; onaylanan kredi ile eski borcunuzu kapatıp yeni ve daha düşük taksitli ödeme planınıza geçiş yapın.
Hane Bütçesini Korumak İçin Uzman Tavsiyeleri
Faiz indirim dönemleri, borç yükü altında ezilen tüketiciler için bir nefes alma alanı sunar ancak bu süreçte dikkatli hareket edilmelidir. Yapılandırma veya transfer yaparken sadece aylık taksit tutarına değil, toplam maliyete odaklanın.
Ayrıca, yapılandırma sonrasında elde ettiğiniz aylık 5.950 TL’lik nakit tasarrufunu tüketim harcamalarına yönlendirmek yerine, olası acil durumlar için birikim hesaplarında değerlendirmek veya kalan anaparanın kısmi kapatılmasında kullanmak uzun vadeli finansal sağlığınızı korumanın en akılcı yoludur.
Analiz: Merkez bankalarının faiz politikasındaki olası gevşeme sinyalleri, sadece makro ekonomik göstergeleri değil, doğrudan hane halkı bilançolarını ve bireysel borç stokunu dönüştürme potansiyeline sahiptir. 1 milyon TL gibi yüksek hacimli borçlarda gerçekleştirilecek doğru zamanlı bir refinansman hamlesi, vatandaşın 200 bin TL’ye yakın bir kaynağı cebinde tutmasını sağlayarak iç piyasadaki finansal esnekliği artırır. Orta vadede bankacılık sektöründeki rekabetin kızışması, bu tür yapılandırma fırsatlarının çeşitlenmesini tetikleyecek; borçluların maliyet analizini iyi yaparak erken hareket etmesi ise bütçe disiplininin ana anahtarı olacaktır.

Borsa Ekranı Telegram Kanalı
Okuduğunuz haberle ilgili tüm sıcak gelişmeleri, faiz ve zam tablolarını kaçırmamak için Borsa Ekranı Telegram kanalımıza katılın.