Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
TCMB faiz indirimi kredilere yansırsa ne olur? 1.000.000 TL borç için eski ve yeni oranlarla aylık taksit ve faiz tasarrufu hesabı
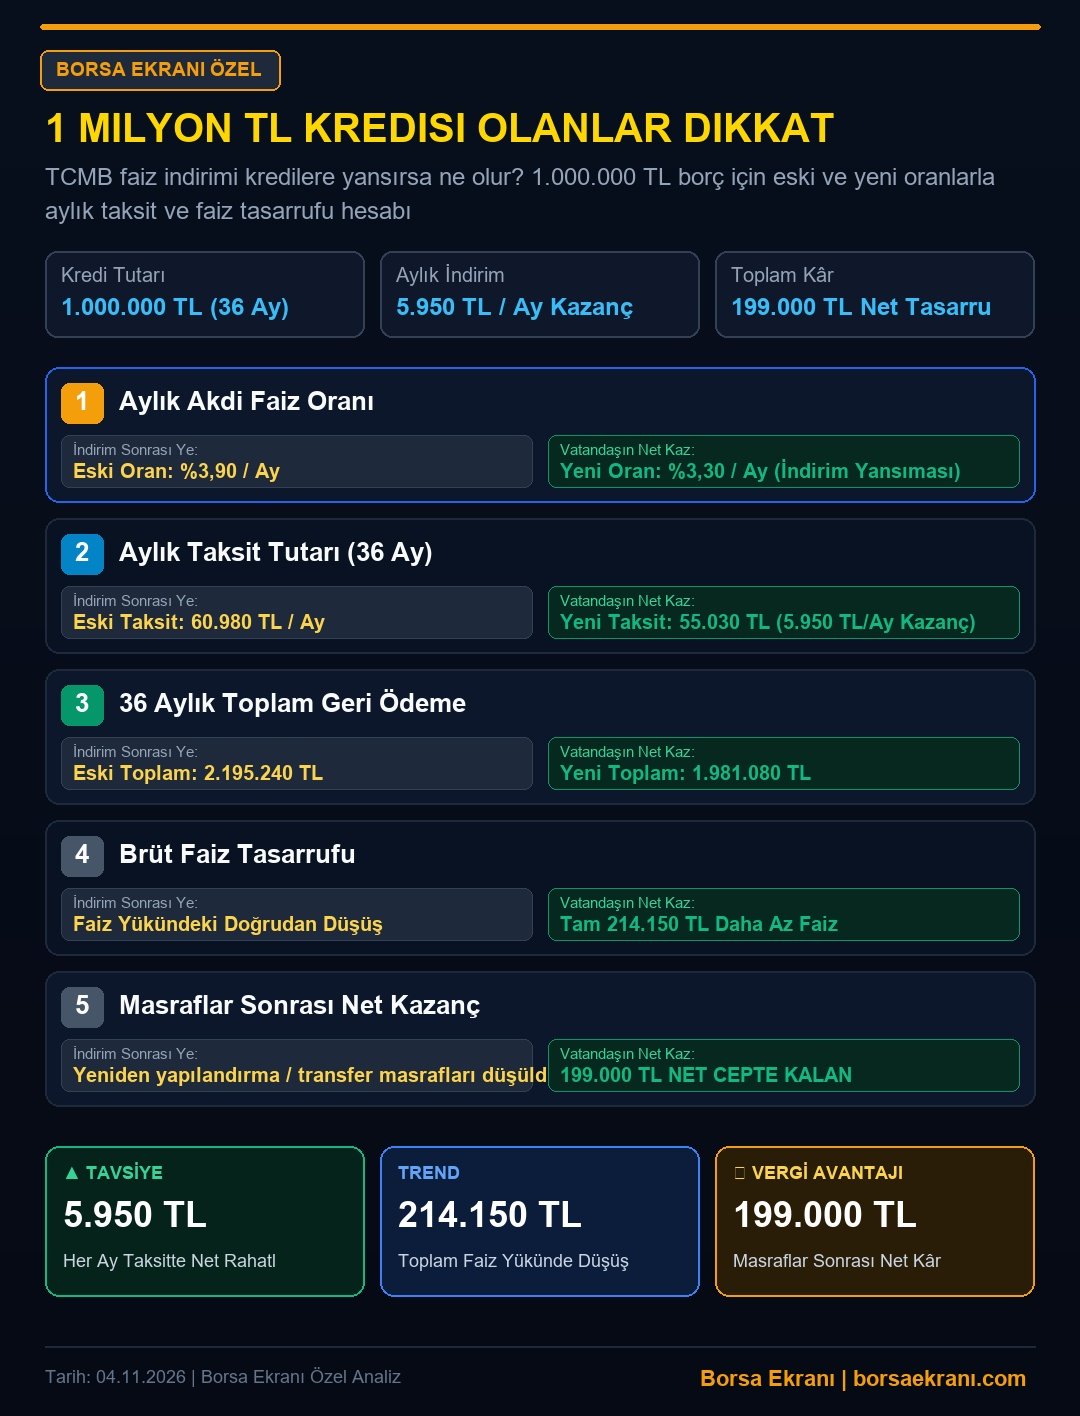
Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) olası 100 baz puanlık faiz indiriminin banka kredi oranlarına kademeli olarak yansımasıyla birlikte, 36 ay vadeli 1.000.000 TL tüketici kredisi olan bir vatandaş yeniden yapılandırma (refinansman) sayesinde aylık taksitlerini 5.950 TL düşürebiliyor ve masraflar düştükten sonra net 199.000 TL kazanç elde edebiliyor.
TCMB Faiz İndiriminin Kredi Maliyetlerine Yansıması
Para Politikası Kurulu’nun piyasalarda beklenen gevşeme adımları, bankaların fonlama maliyetlerini doğrudan aşağı çekmeye hazırlanıyor. Özellikle 36 vadeli bireysel kredilerde, fonlama maliyetlerindeki gerilemenin akdi faiz oranlarına zamana yayılı bir şekilde entegre edilmesi öngörülüyor. Mevcut ekonomik konjonktürde yüksek faiz yüküyle borçlanan milyonlarca hanehalkı, bankaların faiz indirimlerini masaya yatıracağı dönemi yakından takip ediyor.
Bankacılık sektöründeki rekabetin de tetiklemesiyle birlikte, halihazırda %3,90 aylık faiz oranıyla kredi ödeyen tüketiciler, olası %3,30’luk yeni oran seviyeleri üzerinden borçlarını yeniden yapılandırma imkanına kavuşacak. Bu durum, özellikle orta ve uzun vadeli borçlanmalarda ciddi bir maliyet avantajının kapısını aralıyor.
🔍 Görsele dokunarak tam ekran açabilir, çift parmağınızla (pinch-to-zoom) serbestçe büyütebilirsiniz.
1.000.000 TL Borç İçin Eski ve Yeni Oran Senaryoları
Piyasalardaki güncel simülasyonlara göre, 36 ay vadeli 1.000.000 TL tutarındaki bir tüketici kredisinin maliyet tablosu faiz indirimiyle birlikte köklü bir değişim yaşıyor. Eski yüksek oranlar üzerinden yapılan hesaplamalarda hane bütçesi aylık bazda oldukça zorlanırken, yeni oranlar nefes aldıracak rakamları işaret ediyor.
Aşağıdaki karşılaştırma tablosunda, faiz indiriminin hane ekonomisine getirdiği somut yük düşüşü ve toplam geri ödeme farkı net bir şekilde gözler önüne serilmektedir.
| Finansal Parametre | Eski Oran Senaryosu | Yeni Oran Senaryosu (%3,30) | Fark / Avantaj |
|---|---|---|---|
| Aylık Akdi Faiz Oranı | %3,90 / Ay | %3,30 / Ay | 0,60 Puan Düşüş |
| Aylık Taksit Tutarı (36 Ay) | 60.980 TL / Ay | 55.030 TL / Ay | 5.950 TL / Ay Kazanç |
| 36 Aylık Toplam Geri Ödeme | 2.195.240 TL | 1.981.080 TL | 214.150 TL Daha Az Faiz |
| Masraflar Sonrası Net Cepte Kalan | – | 199.000 TL NET | Dosya / Transfer Masrafı Düşüldü |
Yeniden Yapılandırma ve Refinansman Hesap Detayları
Tabloda yer alan verilere göre, 36 ay boyunca her ay 5.950 TL’lik bir nakit akışı hane bütçesinde kalmaya devam ediyor. 36 aylık toplam vade boyunca brüt faiz yükündeki azalma tam 214.150 TL olarak hesaplanıyor.
Elbette krediyi başka bir bankaya transfer ederken veya mevcut bankanızla yapılandırma masaya yatırıldığında erken ödeme cezası, dosya masrafı ve yeni kredi tahsis ücretleri gibi kalemler devreye giriyor. Bu operasyonel giderler ortalama 15.000 TL ile 20.000 TL arasında değişirken, bu masraflar düşüldüğünde dahi vatandaşın cebinde net 199.000 TL kalıyor.
Hangi Bankalar Yapılandırma Fırsatı Sunuyor?
Piyasada TCMB’nin olası kararları sonrasında kamu bankaları öncülüğünde özel bankaların da refinansman kampanyalarını güncellemesi bekleniyor. Bankalar genellikle mevcut müşterilerini kaybetmemek adına yapılandırma taleplerine esnek yaklaşsa da, dönemsel olarak sunulan erken ödeme komisyon oranlarının çok iyi incelenmesi gerekiyor.
Tüketicilerin bu süreçte kendi mobil bankacılık uygulamalarındaki ‘Kredi İşlemleri’ menüsünü düzenli kontrol etmesi ve mevcut anapara bakiyeleri üzerinden güncel oran tekliflerini kıyaslaması büyük önem taşıyor.
Adım Adım Kredi Yapılandırma ve Başvuru Rehberi
Kredi maliyetlerini düşürmek ve bütçesini ferahlatmak isteyenler için süreç oldukça net adımlardan oluşuyor. Bürokratik engellere takılmadan bu avantajdan yararlanmak için şu yol haritası izlenmelidir:
1. Adım: Mevcut kredinizin kalan anapara borcunu ve kalan vade sayısını bankanızın mobil şubesinden net olarak öğrenin.
2. Adım: Piyasada güncel olarak sunulan yeni akdi faiz oranlarını (örneğin %3,30 seviyelerini) baz alarak kendi bankanızla veya alternatif bankalarla görüşme sağlayın.
3. Adım: Erken ödeme cezası (kalan vadesi 24 aydan uzun olanlar için %2, daha kısa olanlar için %1) ve dosya masraflarını hesaplayarak net kazancınızı (örnek simülasyondaki 199.000 TL gibi) teyit edin.
4. Adım: Yapılandırma veya transfer onayını vererek yeni ödeme planınızı imzalayın ve aylık taksit yükünüzü anında hafifletin.
Analiz: TCMB’nin faiz politikasındaki olası gevşeme sinyalleri, sadece kurumsal sektörü değil, yüksek borç yükü altında ezilen hanehalkı finansmanını da doğrudan rahatlatma potansiyeli taşıyor. 1 milyon TL gibi yüksek tutarlı kredilerde 200 bin TL’ye yakın net tasarruf imkânı, iç tüketimin sürdürülebilirliği ve bireysel temerrüt risklerinin azaltılması açısından kritik bir yastık görevi görüyor. Orta vadede bankaların rekabeti artırması, refinansman maliyetlerini daha da aşağı çekebileceğinden, tüketicilerin piyasa takibini sıkı tutması bütçe disiplini açısından hayati önem taşımaktadır.

Borsa Ekranı Telegram Kanalı
Okuduğunuz haberle ilgili tüm sıcak gelişmeleri, faiz ve zam tablolarını kaçırmamak için Borsa Ekranı Telegram kanalımıza katılın.