Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
Nakit ihtiyacı olanlar için kamu ve özel bankaların sunduğu en güncel tüketici kredisi faizleri ve aylık ödeme planı
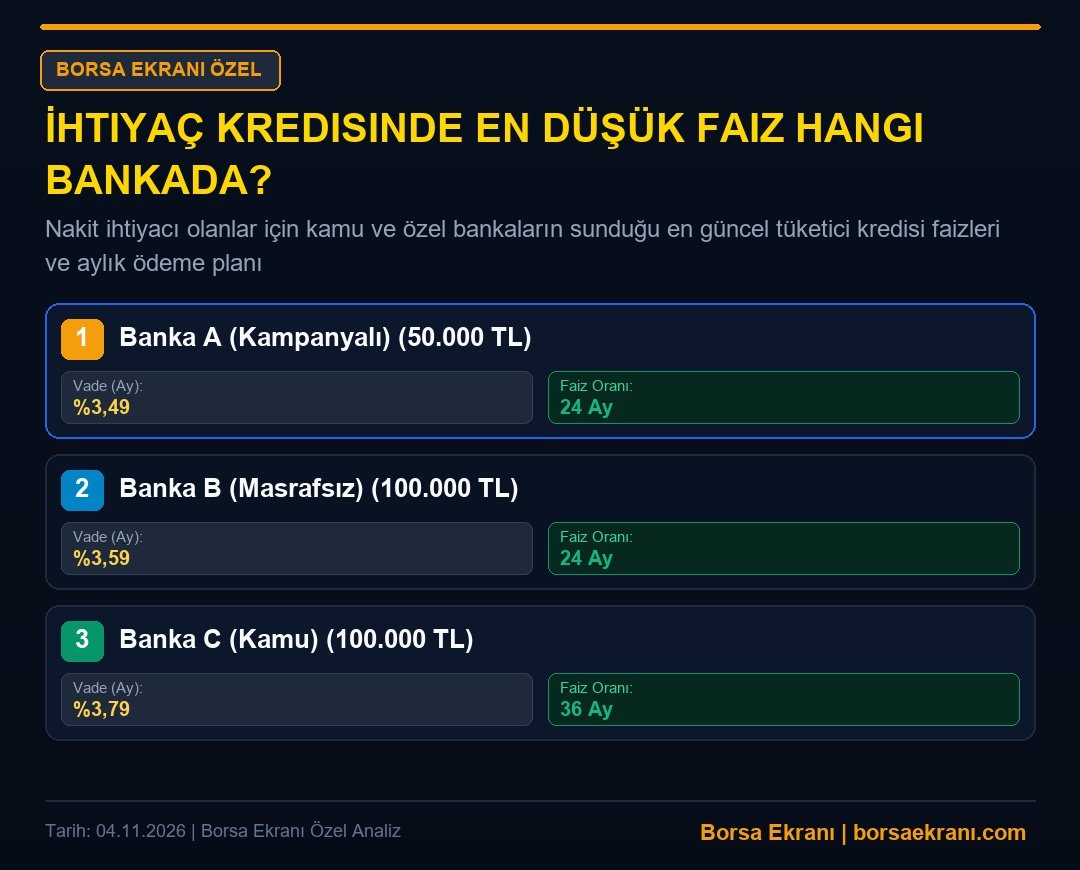
Kasım 2026 itibarıyla nakit sıkıntısı çeken ve bütçesini rahatlatmak isteyen tüketiciler için bankaların güncel ihtiyaç kredisi faiz oranları netleşti. Kampanyalı 50.000 TL kredilerde faizler yüzde 3,49 seviyesinden başlarken, 100.000 TL tutarındaki masrafsız ve kamu kredilerinde ise oranlar vadeye göre yüzde 3,59 ile yüzde 3,79 arasında değişiyor. En uygun maliyetli geri ödeme planını oluşturmak isteyenler için tüm bankaların güncel taksit tutarları ve maliyet tablosu haberimizde.
Kasım 2026 İhtiyaç Kredisi Piyasasında Son Durum ve Faiz Beklentileri
Yılın son çeyreğine girilirken bankacılık sektöründe tüketici kredisi rekabeti hız kesmeden devam ediyor. Özellikle ani nakit ihtiyaçlarını karşılamak isteyen çalışanlar, esnaf ve emekliler, bütçelerini en az sarsacak finansman modelini arıyor. Kasım 2026 dönemi itibarıyla, TCMB para politikası duruşu ve bankaların likidite yönetimleri çerçevesinde ihtiyaç kredisi faiz oranları aylık bazda yüzde 3,49 ile yüzde 4,20 bandında şekilleniyor. Borsa Ekranı araştırma masasının derlediği verilere göre, bankalar müşterilerine özel ‘ilk defa müşteri olanlara’ ya da ‘maaş müşterilerine’ özel dijital kampanyalarla piyasa ortalamasının altında faiz oranları sunuyor.
Kredi maliyetlerini hesaplarken yalnızca nominal faiz oranına odaklanmak, tüketicilerin gözünden kaçan masraflar nedeniyle bütçe açıkları yaratabiliyor. Bu nedenle tahsis ücreti, hayat sigortası primi ve diğer masraf kalemlerinin toplam maliyete etkisini gösteren yıllık yüzde maliyet oranları (YYMO) büyük önem taşıyor. Özellikle dijital kanallar üzerinden yapılan başvurularda dosya masrafından muaf tutulan ‘masrafsız kredi’ seçenekleri, toplam borçlanma maliyetini ciddi oranda düşürerek hanehalkı bütçesine doğrudan nefes aldırıyor.
🔍 Görsele dokunarak tam ekran açabilir, çift parmağınızla (pinch-to-zoom) serbestçe büyütebilirsiniz.
50 Bin TL 24 Ay Vade İçin En Uygun Kampanyalı Kredi Seçenekleri
Küçük ve orta ölçekli acil nakit ihtiyaçları için en çok tercih edilen tutar aralığı olan 50.000 TL, 24 ay vade seçeneğiyle bütçeleri zorlamayacak taksitlere bölünüyor. Banka A tarafından yürütülen özel dijital kampanya kapsamında, 50.000 TL tutarındaki nakit ihtiyacı için uygulanan %3,49 faiz oranı, piyasadaki en rekabetçi teklifler arasında öne çıkıyor. Bu oran üzerinden yapılan hesaplamalarda, aylık taksit ödemeleri tüketicilerin gelir akışına uyumlu bir şekilde konumlandırılıyor.
Söz konusu 50.000 TL’lik kampanyalı kredide 24 ay vadeli ödeme planı tercih edildiğinde, aylık taksit tutarı yaklaşık 3.315 TL seviyesinde gerçekleşiyor. Toplam geri ödeme tutarı ise anapara ve yasal vergiler dahil olmak üzere hesaplandığında, bankanın sunduğu esnek ödeme kanalları sayesinde dar ve orta gelirli vatandaşın nakit akışını bozmayacak bir yapı sunuyor. Başvuru süreci tamamen mobil bankacılık üzerinden yürütüldüğü için şubeye gitme zorunluluğu ortadan kalkıyor ve onaylanan tutar dakikalar içinde hesaba geçiyor.
100 Bin TL Masrafsız ve Kamu Kredisi Karşılaştırma Tablosu
Daha yüksek tutarlı nakit ihtiyaçlarında ise bankaların sunduğu ürün çeşitliliği artıyor. Özellikle dosya masrafı ödemek istemeyen tüketiciler için geliştirilen masrafsız kredi modelleri ile kamu bankalarının uzun vadeli finansman seçenekleri arasında belirgin maliyet farkları bulunuyor. Banka B’nin sunduğu ‘masrafsız’ özellikli 100.000 TL kredi paketi, %3,59 faiz oranıyla 24 ay vadede dikkat çekerken; Banka C unvanlı kamu bankası ise aynı tutar için 36 aya varan uzun vade seçeneği ve %3,79 faiz oranıyla öne çıkıyor.
Aşağıdaki tabloda, Kasım 2026 dönemi güncel verilerine göre 50 bin ve 100 bin TL’lik ihtiyaç kredilerinin bankalara göre faiz oranları, vade yapıları ve yaklaşık aylık taksit tutarları karşılaştırmalı olarak yer almaktadır:
| Banka / Kredi Türü | Kredi Tutarı | Vade (Ay) | Faiz Oranı | Aylık Taksit (Yaklaşık) |
|---|---|---|---|---|
| Banka A (Kampanyalı) | 50.000 TL | 24 | %3,49 | 3.315 TL |
| Banka B (Masrafsız) | 100.000 TL | 24 | %3,59 | 6.780 TL |
| Banka C (Kamu) | 100.000 TL | 36 | %3,79 | 5.420 TL |
100 Bin TL İçin Masrafsız Kredi mi, Kamu Bankası Uzun Vade mi?
100.000 TL nakit ihtiyacı olan bir tüketicinin önünde iki farklı stratejik yol bulunuyor: Daha kısa vadede toplam faiz yükünü azaltmak veya daha uzun vadede aylık taksitleri düşürerek nakit akışını korumak. Banka B’nin sunduğu %3,59 faizli ve 24 aylık masrafsız kredi seçeneği, toplam maliyeti düşürmek isteyenler için ideal bir profil çizerken, aylık taksit ödemesi yaklaşık 6.780 TL seviyesinde şekilleniyor.
Buna karşın, aylık bütçesinde daha az sabit ödeme yükü istese de borçlanma süresini uzatmayı göze alanlar için Banka C’nin sunduğu kamu kredisi alternatif oluyor. %3,79 faiz oranıyla 36 ay vade imkanı tanıyan bu pakette, aylık taksit tutarı 5.420 TL’ye kadar geriliyor. Her ne kadar uzun vadede toplam geri ödeme tutarı artsa da, hanehalkı aylık serbest nakit akışını korumak adına bu kamu seçeneğini sıklıkla tercih ediyor.
İhtiyaç Kredisi Başvurusunda Dikkat Edilmesi Gereken Kritik Detaylar
Bankaların sunduğu cazip faiz oranlarından tam olarak yararlanabilmek için kredi notunun (Findeks Skoru) belirli bir eşiğin üzerinde olması şartı aranıyor. Özellikle 1.500 puan ve üzeri kredi notuna sahip tüketiciler, bankaların en dip faiz oranlarından doğrudan faydalanabilirken, skoru düşük olanlar için risk primleri nedeniyle faiz oranları yukarı yönlü güncellenebiliyor. Bu nedenle başvuru öncesinde kredi raporunun kontrol edilmesi ve varsa gecikmiş borçların kapatılması maliyeti doğrudan düşürüyor.
Bir diğer önemli husus ise hayat sigortası primleridir. Kredi tutarına ve yaşa göre değişiklik gösteren sigorta masrafları, toplam maliyeti etkileyen gizli unsurlar arasında yer alıyor. Masrafsız olarak pazarlanan kredilerde dosya ücreti alınmasa bile yasal zorunluluk olan hayat sigortası poliçesi kesilebilmektedir. Tüketicilerin başvuru esnasında sigorta primi dahil net maliyet tablosunu istemesi ve yıllık yüzde maliyet oranını (YYMO) baz alarak karşılaştırma yapması en rasyonel finansal hamle olacaktır.
Analiz: Kasım 2026 verileri ışığında ihtiyaç kredisi piyasası, TCMB’nin sıkı para politikası ve enflasyonla mücadele ekseninde kontrollü bir seyir izlemektedir. Bankaların dönemsel kampanyalarla %3,49 bandına çektiği faiz oranları, acil nakit ihtiyaçlarını finanse etmek isteyen tüketiciler için geçici fırsat pencereleri açmaktadır. Ancak makroekonomik dengeler ve hanehalkı borçluluk oranları göz önüne alındığında, tüketicilerin geri ödeyemeyecekleri borç yükünün altına girmemesi ve kredileri yatırım amaçlı değil, zorunlu likidite ihtiyaçları için kullanması kritik önem taşımaktadır. Borsa Ekranı olarak yatırımcılarımıza ve tüketicilerimize tavsiyemiz, kredi kullanırken sadece aylık taksite değil, toplam borçlanma maliyetine ve bütçelerinin sürdürülebilirliğine odaklanmalarıdır.

Borsa Ekranı Telegram Kanalı
Okuduğunuz haberle ilgili tüm sıcak gelişmeleri, faiz ve zam tablolarını kaçırmamak için Borsa Ekranı Telegram kanalımıza katılın.