Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
TCMB faiz indirimi beklentisiyle birlikte bankaların mevcut kredi borçlarını yapılandırma koşulları ve 36 ay vadede oluşan net kazanç simülasyonu.
Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) 100 baz puanlık olası faiz indirimi, mevcut 1.000.000 TL kredisi olan tüketiciler için 36 ay vadede toplamda 214.150 TL faiz yükü tasarrufu sağlayabilir. Banka masrafları düşüldükten sonra cebinizde kalacak net kazanç 199.000 TL olarak hesaplanıyor.
Faiz İndirimi Piyasaya Nasıl Yansıyacak?
2026 yılının son çeyreğine girerken, TCMB’nin para politikalarındaki olası gevşeme sinyalleri, kredi piyasalarında ‘yeniden yapılandırma’ (refinansman) dönemini başlatıyor. Bankacılık sektörü, faiz oranlarında yaşanacak 100 baz puanlık bir düşüşü, mevduat maliyetleri ve fonlama maliyetlerine paralel olarak tüketici kredilerine kademeli olarak yansıtma hazırlığında.
Özellikle 1.000.000 TL seviyelerinde kredi borcu olan tüketiciler için, mevcut yüksek faizli krediyi yeni ve daha düşük faizli bir kredi ile kapatıp yeni bir ödeme planına geçmek, ciddi bir nakit akışı avantajı sunuyor. Bu süreçte kritik olan nokta, bankanın uygulayacağı güncel akdi faiz oranının, borçlunun mevcut sözleşmesindeki orandan ne kadar düşük olduğudur.
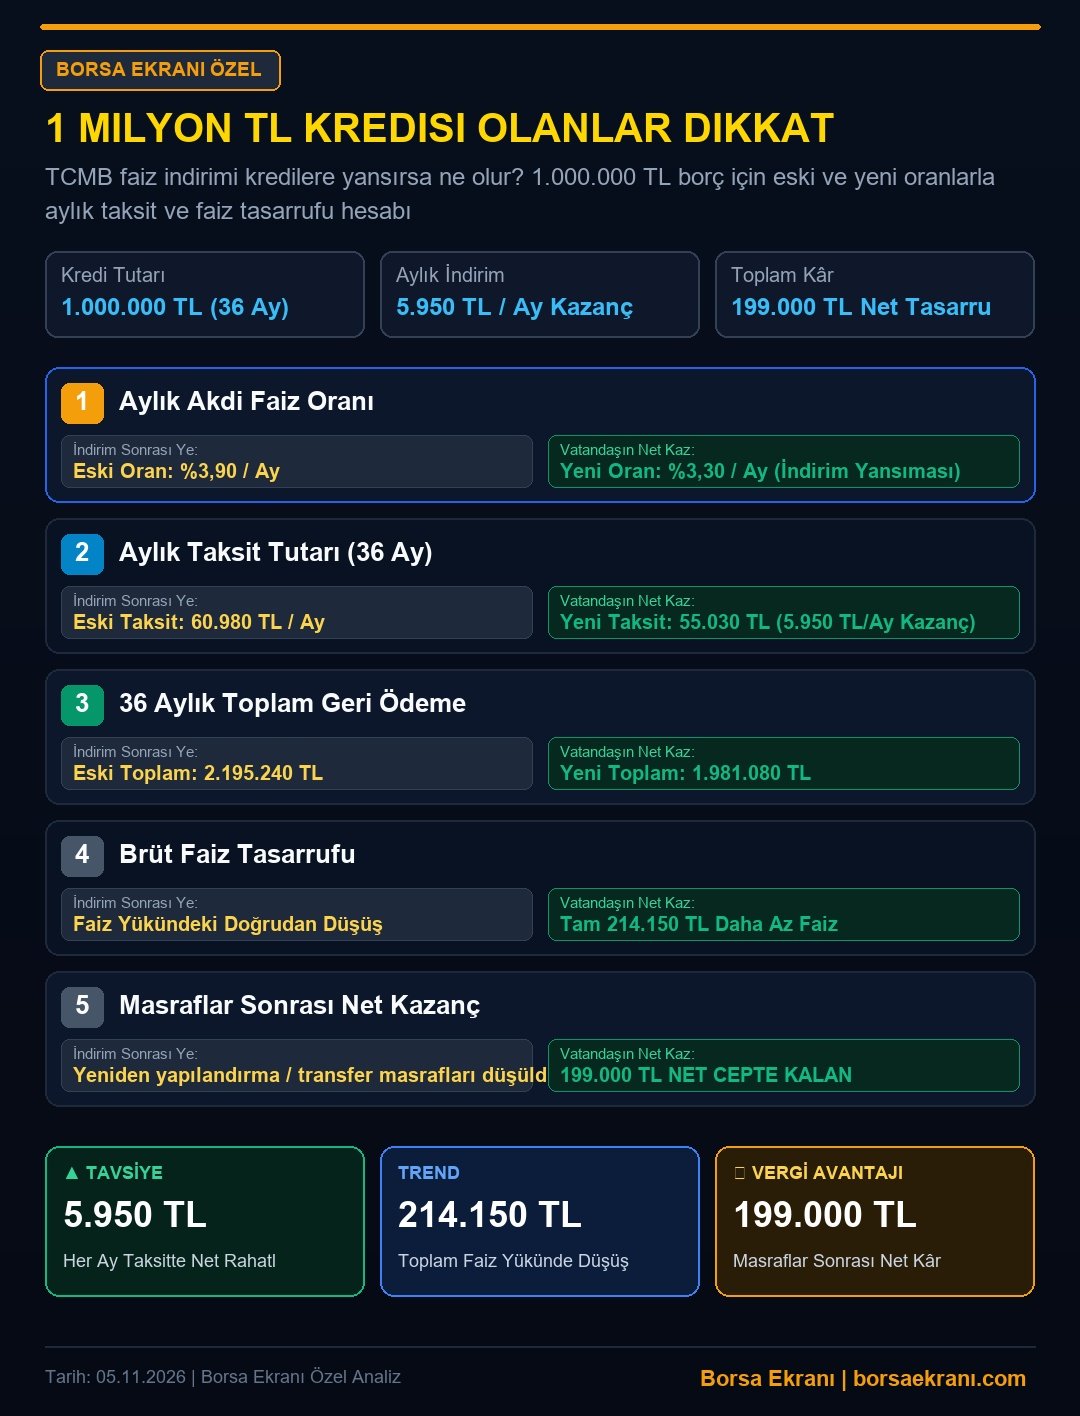
🔍 Görsele dokunarak tam ekran açabilir, çift parmağınızla (pinch-to-zoom) serbestçe büyütebilirsiniz.
1.000.000 TL Kredi İçin Aylık Taksit ve Faiz Tasarruf Hesabı
Aylık %3,90 akdi faiz oranıyla kullanılan 1.000.000 TL’lik bir kredinin, %3,30’luk yeni orana çekilmesi durumunda oluşacak fark, aile bütçesi üzerinde belirgin bir rahatlama yaratmaktadır. Aşağıdaki tablo, 36 ay vadeli standart bir tüketici kredisinde meydana gelen değişimi özetlemektedir.
Bu hesaplama, kredinin ilk ödeme dönemini tamamlamış tüketiciler için bir referans niteliğindedir. Faiz yükündeki bu düşüş, toplam ödeme miktarını doğrudan etkileyerek uzun vadeli borçluluk maliyetini optimize eder.
Kredi Yapılandırma Hesaplama Tablosu
| Kalem | Eski Oran (%3,90) | Yeni Oran (%3,30) |
|---|---|---|
| Aylık Taksit | 60.980 TL | 55.030 TL |
| Aylık Kazanç | – | 5.950 TL |
| Toplam Geri Ödeme | 2.195.240 TL | 1.981.080 TL |
| Brüt Faiz Kazancı | – | 214.150 TL |
| Net Tasarruf (Masraflar Düşülmüş) | – | 199.000 TL |
Yeniden Yapılandırma İçin Adım Adım Yol Haritası
1. Adım: Mevcut bankanızdan güncel ‘kredi kapama tutarı’ ve erken ödeme cezasını içeren detaylı yazıyı talep edin.
2. Adım: Diğer bankaların sunduğu ‘Kredi Transfer’ veya ‘Refinansman’ oranlarını karşılaştırın. Kredi notunuzun uygunluğu, alacağınız faiz oranını doğrudan etkiler.
3. Adım: Dosya masrafı ve sigorta maliyetlerini hesaplayın. 199.000 TL’lik net kazanca ulaşmak için bu masrafların, toplam faiz tasarrufunuzun çok üzerinde olmadığından emin olun.
4. Adım: e-Devlet üzerinden kredi borçluluk durumunuzu kontrol ederek, borç transferi yapacağınız bankanın onay sürecini başlatın.
Bankalardan Talep Ederken Nelere Dikkat Edilmeli?
Bankalarla görüşürken ‘sadakat indirimi’ talep etmek, mevcut borcunuzu başka bir bankaya taşıyacağınızı (kredi transferi) açıkça belirtmek, daha düşük faiz oranları almanızı sağlayabilir. Bankalar, riskli bir müşteriyi kaybetmek yerine, daha düşük bir marjla borcu yeniden yapılandırmayı tercih edebilirler.
Unutulmamalıdır ki, 2027 yılının yaklaşmasıyla birlikte kredi piyasalarında rekabetin artması, tüketicinin elini güçlendiren bir unsur olacaktır. Bu nedenle, bankaların sunduğu ‘dosya masrafsız’ veya ‘düşük sigorta primli’ paketleri değerlendirmek, net tasarruf miktarınızı 199.000 TL’nin de üzerine taşıyabilir.
Analiz: TCMB’nin atacağı her bir baz puanlık faiz adımı, hanehalkı harcanabilir gelirini doğrudan etkilemektedir. 2027 yılına girerken, kredi yapılandırma hamleleri sadece bireysel bir tasarruf değil, aynı zamanda finansal okuryazarlığın bir gereğidir. 199.000 TL’lik bir tasarruf, enflasyonist ortamda tüketicinin satın alma gücünü koruması için kritik bir destektir. Orta vadede, borçluluk maliyetlerinin düşmesi iç talebi dengelerken, bankacılık sektöründe de kredilerin geri dönüş oranlarını (NPL) olumlu yönde destekleyecektir. Yatırımcılar ve tüketiciler için, faiz indirimi sürecinde ‘borç yönetimi’, ‘yatırım yönetimi’ kadar öncelikli bir başlık haline gelmiştir.

Borsa Ekranı Telegram Kanalı
Okuduğunuz haberle ilgili tüm sıcak gelişmeleri, faiz ve zam tablolarını kaçırmamak için Borsa Ekranı Telegram kanalımıza katılın.