Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
Yüzde 6, 8 ve 10 verim senaryolarında düzenli nakit akışı sağlamak için gereken sermaye hesaplamaları ve yeniden yatırım formülü.
Aylık 30.000 TL net temettü geliri elde etmek için %7 temettü verimiyle 5,1 milyon TL, %10 verimle ise 3,6 milyon TL büyüklüğünde bir hisse senedi portföyü gerekmektedir. 2027 yılına girerken, bileşik getirinin gücünü kullanarak bu hedef sermayeye ulaşma süresini yarıya indirmek mümkün.
Temettü Emekliliğinde Hedef Rakamlar ve Gerekli Sermaye
Temettü yatırımcılığı, kısa vadeli fiyat hareketlerinden ziyade şirket ortaklığından gelen düzenli nakit akışına odaklanır. Temmuz 2026 itibarıyla en düşük emekli maaşının 23.552 TL olarak belirlendiği mevcut ekonomik konjonktürde, bu rakamın üzerinde bir pasif gelir yaratmak orta ve uzun vadeli finansal planlamanın merkezinde yer alıyor. Hedeflenen aylık gelir düzeyi, yatırımcının piyasadaki risk iştahını ve portföy kompozisyonunu doğrudan belirleyen ana parametredir.
Aşağıdaki tabloda, yıllık %7 ve %10 temettü verimi (dividend yield) senaryolarına göre, farklı gelir kademelerine ulaşmak için gereken net anapara büyüklüğü hesaplanmıştır. Bu hesaplamalar, şirketlerin kâr dağıtım politikalarının istikrarlı olduğu varsayılarak yıllık toplam net kazanç üzerinden kurgulanmıştır.
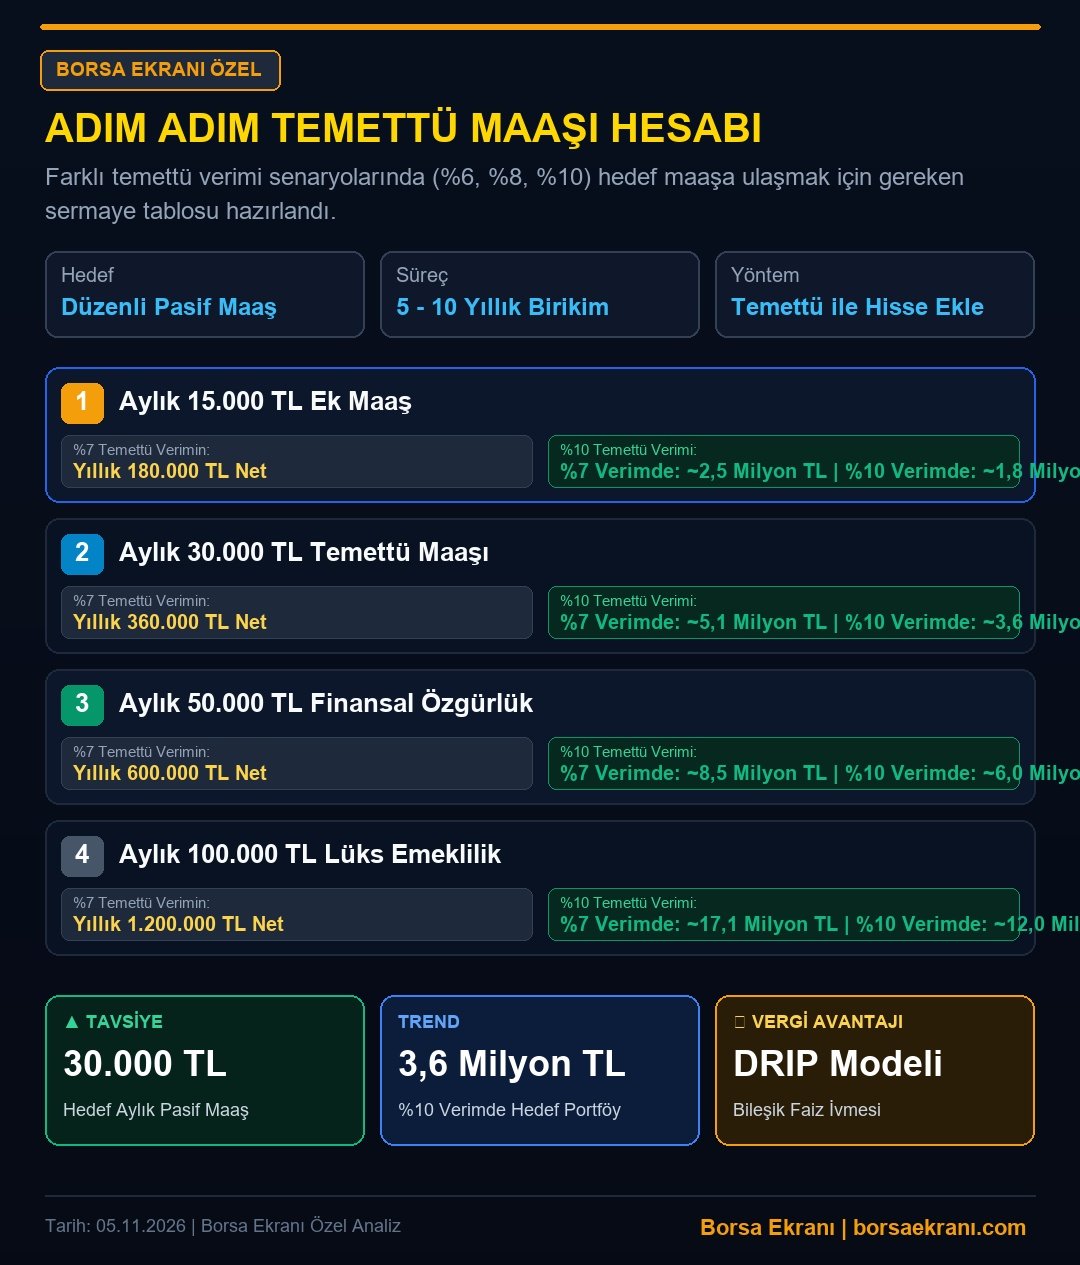
🔍 Görsele dokunarak tam ekran açabilir, çift parmağınızla (pinch-to-zoom) serbestçe büyütebilirsiniz.
Portföy Büyüklüğü Hesaplama Tablosu
Aşağıdaki tablo, 2027 yılı projeksiyonları ve güncel verimlilik oranları baz alınarak hazırlanmıştır. Tabloda yer alan rakamlar, vergisel kesintiler sonrası hedeflenen net nakit akışını temsil eder.
| Hedeflenen Aylık Gelir | Yıllık Net Gelir | %7 Verimde Gereken Sermaye | %10 Verimde Gereken Sermaye |
|---|---|---|---|
| 15.000 TL | 180.000 TL | ~2,5 Milyon TL | ~1,8 Milyon TL |
| 30.000 TL | 360.000 TL | ~5,1 Milyon TL | ~3,6 Milyon TL |
| 50.000 TL | 600.000 TL | ~8,5 Milyon TL | ~6,0 Milyon TL |
| 100.000 TL | 1.200.000 TL | ~17,1 Milyon TL | ~12,0 Milyon TL |
DRIP Stratejisi ile Zamanı Yönetmek
Temettü yatırımcılığında en kritik araç DRIP (Dividend Reinvestment Plan), yani kâr payının hisse senedine geri yatırılmasıdır. Yatırımcı, elde ettiği temettüyü harcamak yerine aynı şirketin veya farklı temettü odaklı şirketlerin hisselerini almak için kullandığında ‘bileşik getiri’ kartopu etkisini başlatır.
Bu strateji, hedef sermayeye ulaşma süresini dramatik biçimde kısaltır. Örneğin, sadece ana parayı yatırıp temettüyü çekmek yerine, alınan temettülerle her yıl portföyü %10 oranında büyütmek, 15 yılda ulaşılacak bir finansal özgürlük seviyesini 7-8 yıla kadar indirebilmektedir. Disiplinli bir ‘geri yatır’ politikası, enflasyonist dönemlerde portföyün reel değerini korumak için en etkili savunma mekanizmasıdır.
Portföy Seçiminde Altın Kurallar
Pasif gelir hedefleyen bir portföyde tek bir sektöre bağımlı kalmak, ‘temettü tuzağı’na (yüksek verim görünümlü ancak sürdürülebilir olmayan kâr payı) yakalanma riskini artırır. Enerji, perakende, telekomünikasyon ve holding yapıları gibi farklı nakit akış döngülerine sahip sektörlerden oluşan bir sepet, riskin dağıtılmasını sağlar.
Yatırımcının seçtiği şirketlerin son 5 yıllık kâr dağıtım geçmişini, bedelsiz potansiyellerini ve yatırım harcamalarının net kârlılığa etkisini incelemesi şarttır. Özellikle 2027 yılı beklentileri çerçevesinde, borçluluk oranı düşük ve işletme sermayesi yönetimi kuvvetli şirketler, temettü istikrarı konusunda yatırımcısına güven veren ana limanlardır.
Finansal Planlamada Adım Adım Yol Haritası
1. Adım: Aylık bütçenizde tasarruf edilebilir tutarı belirleyin ve bunu bir ‘yatırım fonu’ olarak ayrı bir hesapta tutun. 2. Adım: Temettü verimi ve büyüme potansiyeli yüksek şirketlerden oluşan, en az 5-7 farklı hisseden kurulu bir izleme listesi oluşturun. 3. Adım: e-Aracı kurum panelleri üzerinden düzenli alım talimatı vererek fiyat ortalamanızı zaman içine yayın. 4. Adım: Yılda bir kez portföyünüzü gözden geçirerek, hedeflerinize uygun şekilde yeniden dengeleme (rebalancing) yapın.
Analiz: 2027 yılına girerken Borsa İstanbul’da temettü odaklı yatırım, sadece bir kazanç kapısı değil, aynı zamanda bireysel finansal güvenliğin temel taşı haline gelmiştir. 23.552 TL olan taban emekli maaşı dikkate alındığında, vatandaşların kendi ‘ek emekli maaşlarını’ oluşturmaları artık bir lüks değil, zorunluluktur. Piyasalarda orta-uzun vadede, temettü verimi yüksek, kurumsal yönetimi güçlü şirketlerin hisselerine olan talebin artması beklenmektedir. Yatırımcıların, özellikle yüksek enflasyon dönemlerinde nakit akışı üreten varlıklara yönelmesi, portföylerin dayanıklılığını artırırken, sermaye birikimini de sağlıklı bir rotaya sokacaktır.

Borsa Ekranı Telegram Kanalı
Okuduğunuz haberle ilgili tüm sıcak gelişmeleri, faiz ve zam tablolarını kaçırmamak için Borsa Ekranı Telegram kanalımıza katılın.