Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
Kredisini vaktinden önce kapatan veya borcu tamamen biten tüketicilerin geriye dönük kullanılmayan hayat sigortası primlerini yasal faiziyle geri alma rehberi.
10 Kasım 2026 itibarıyla bankalardan çekilen konut, taşıt veya ihtiyaç kredilerinde erken kapatma durumunda, kullanılmayan hayat sigortası primlerinin iadesi tüketici için yasal bir haktır; 10 yıllık konut kredisinin 5. yılında kapatılması halinde 17.500 TL ana para ve 35.000 TL yasal faiz getirisini tahsil etmek mümkündür.
Hayat Sigortası İadesi Nedir ve Hangi Hakları Kapsar?
Bankalar, kredi kullandırırken tüketiciden hayat sigortası yapmasını talep ederler. Ancak kredi borcu ödeme planı sona ermeden, borç erken kapatıldığında (erken kapama veya erken ödeme), sigorta poliçesinin de süresi kısalmış olur. Sigortacılık Kanunu ve Tüketici Hakları mevzuatı gereği, kullanılmayan günlere tekabül eden prim tutarının banka tarafından sigorta şirketinden tahsil edilerek tüketiciye iade edilmesi zorunludur.
Pek çok tüketici, kredi kapandığında bu tutarın otomatik iade edileceğini düşünse de süreç genellikle talep üzerine işlemektedir. Bugün itibarıyla dolar kurunun 50,2381 TL ve Euro kurunun 56,4108 TL olduğu ekonomik konjonktürde, kenarda bekleyen bu alacaklarınızı tahsil etmek hane bütçeniz için önemli bir nakit akışı sağlayacaktır.
🔍 Görsele dokunarak tam ekran açabilir, çift parmağınızla (pinch-to-zoom) serbestçe büyütebilirsiniz.
Kredi Türlerine Göre İade Hesaplamaları
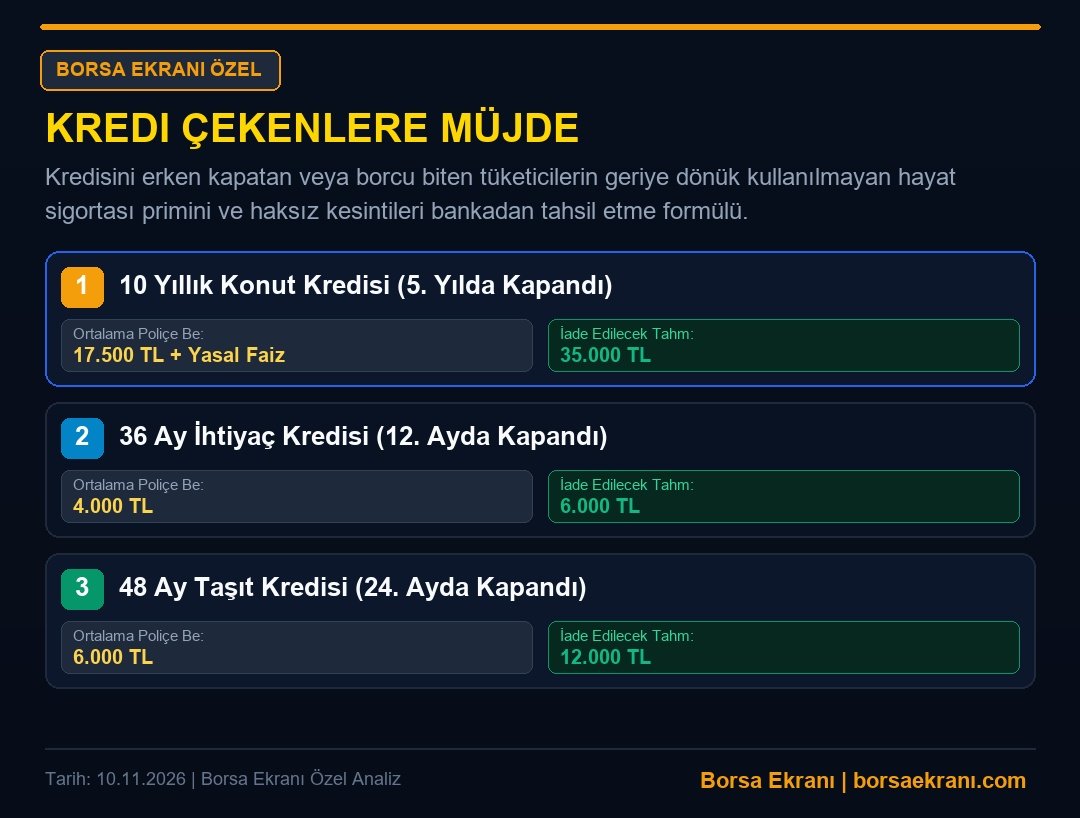
Kredi türüne ve vadeye göre iade edilecek tutarlar değişiklik gösterir. Aşağıdaki tablo, kredi kapatma dönemlerine göre tüketicinin hak edebileceği ortalama prim iadesi ve yasal faizli toplam tutarları göstermektedir.
Özellikle 48 ay vadeli bir taşıt kredisini tam orta vadede kapattığınızda, sigorta şirketine ödenen ancak risk gerçekleşmediği için kullanılmayan primin tamamı iadeye tabidir.
Kredi Sigortası İade Hesaplama Tablosu
| Kredi Türü | Vade | Kapatılan Dönem | İade Tutarı (Ana Para) | Yasal Faizli Toplam |
|---|---|---|---|---|
| Konut Kredisi | 10 Yıl | 5. Yıl | 17.500 TL | 35.000 TL |
| İhtiyaç Kredisi | 36 Ay | 12. Ay | 4.000 TL | 6.000 TL |
| Taşıt Kredisi | 48 Ay | 24. Ay | 6.000 TL | 12.000 TL |
Adım Adım Başvuru ve Yol Haritası
1. Adım: İlk olarak krediyi kullandığınız bankanın şubesine giderek veya müşteri hizmetleri üzerinden ‘erken kapama sonrası sigorta prim iadesi’ talebinizi yazılı olarak iletin.
2. Adım: Bankadan 15 gün içerisinde olumsuz yanıt alırsanız veya iade tutarı eksik yatırılırsa, e-Devlet üzerinden ‘Tüketici Hakem Heyeti’ portalına giriş yapın.
3. Adım: Başvuru ekranında ‘Kredi Hayat Sigortası İadesi’ başlığını seçin. Dilekçe kısmına; ‘Kredi borcumu erken kapattım. Sigortacılık Kanunu gereği kullanılmayan döneme ait primin tarafıma iadesini talep ediyorum’ notunu ekleyin ve kredi kapama belgesini sisteme yükleyin.
4. Adım: Hakem heyeti kararı genellikle 3-6 ay içinde sonuçlanır ve banka bu karara uymakla yükümlüdür.
Uzmanlardan Kritik Uyarılar
Bankalar genellikle ‘kredi sözleşmesi kapandı’ diyerek sigortayı unutmanızı bekler. Ancak 2026 yılı piyasa şartlarında 35.000 TL’ye varan bir iade, küçük bir tasarruf gibi görünse de finansal okuryazarlık açısından büyük bir kazanımdır.
Dilekçenize mutlaka poliçe numaranızı ve kredi kapama tarihinizi not edin. Eğer poliçe numarasını bilmiyorsanız, ‘E-Devlet’ üzerindeki ‘Sigorta Bilgi ve Gözetim Merkezi’ sorgulama ekranından tüm poliçelerinizi döküm haline getirebilirsiniz.
Analiz: Kredi sigortası iadeleri, sadece bireysel bir hak arayışı değil, aynı zamanda bankacılık sistemindeki şeffaflığı denetleyen bir unsurdur. 2027 yılına girerken artan maliyetler ve hane halkı bütçesindeki sıkışıklıklar göz önüne alındığında, tüketicilerin bu tür ‘gizli’ alacaklarını takip etmeleri, bireysel finansal sağlığın korunması adına kritiktir. Borsa ve finans piyasalarında likidite yönetimi ne kadar önemliyse, bireysel yatırımcının da kendi finansal likiditesini (kredi iadeleri, vergi iadeleri vb.) aktif yönetmesi, enflasyonist ortamda paranın zaman değerini korumasına yardımcı olacaktır. Önümüzdeki dönemde tüketici hakem heyetlerine yapılan bu tip başvuruların dijitalleşmesi, finansal adaletin tesis edilmesinde vatandaşın en büyük gücü olmaya devam edecektir.

Borsa Ekranı Telegram Kanalı
Okuduğunuz haberle ilgili tüm sıcak gelişmeleri, faiz ve zam tablolarını kaçırmamak için Borsa Ekranı Telegram kanalımıza katılın.