Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
Yargıtay kararları ışığında banka kesintilerini iade ettirmenin en hızlı ve kesin yolları.
Bankalar tarafından yıllık üyelik bedeli adı altında tahsil edilen 350 TL ile 1.450 TL arasındaki tutarları geri almak için Tüketici Hakem Heyetleri üzerinden yürütülen süreçlerde başarı oranı %98’e ulaşıyor. 5 Kasım 2026 itibarıyla kart türüne göre değişen iade tutarlarını e-Devlet üzerinden nasıl talep edeceğinizi bu dosyada mercek altına aldık.
Hangi Karttan Ne Kadar İade Alabilirsiniz?
Bankaların uyguladığı yıllık kart aidatları, kartın segmentine ve banka politikasına göre farklılık göstermektedir. 2026 yılı piyasa verilerine göre, özellikle metal ve platin kartlarda 1.450 TL’ye varan tutarlar tüketicilerden tahsil ediliyor. Ancak, 6502 sayılı Tüketicinin Korunması Hakkında Kanun kapsamında, bankaların aidatsız kredi kartı seçeneği sunma zorunluluğu bulunmaktadır.
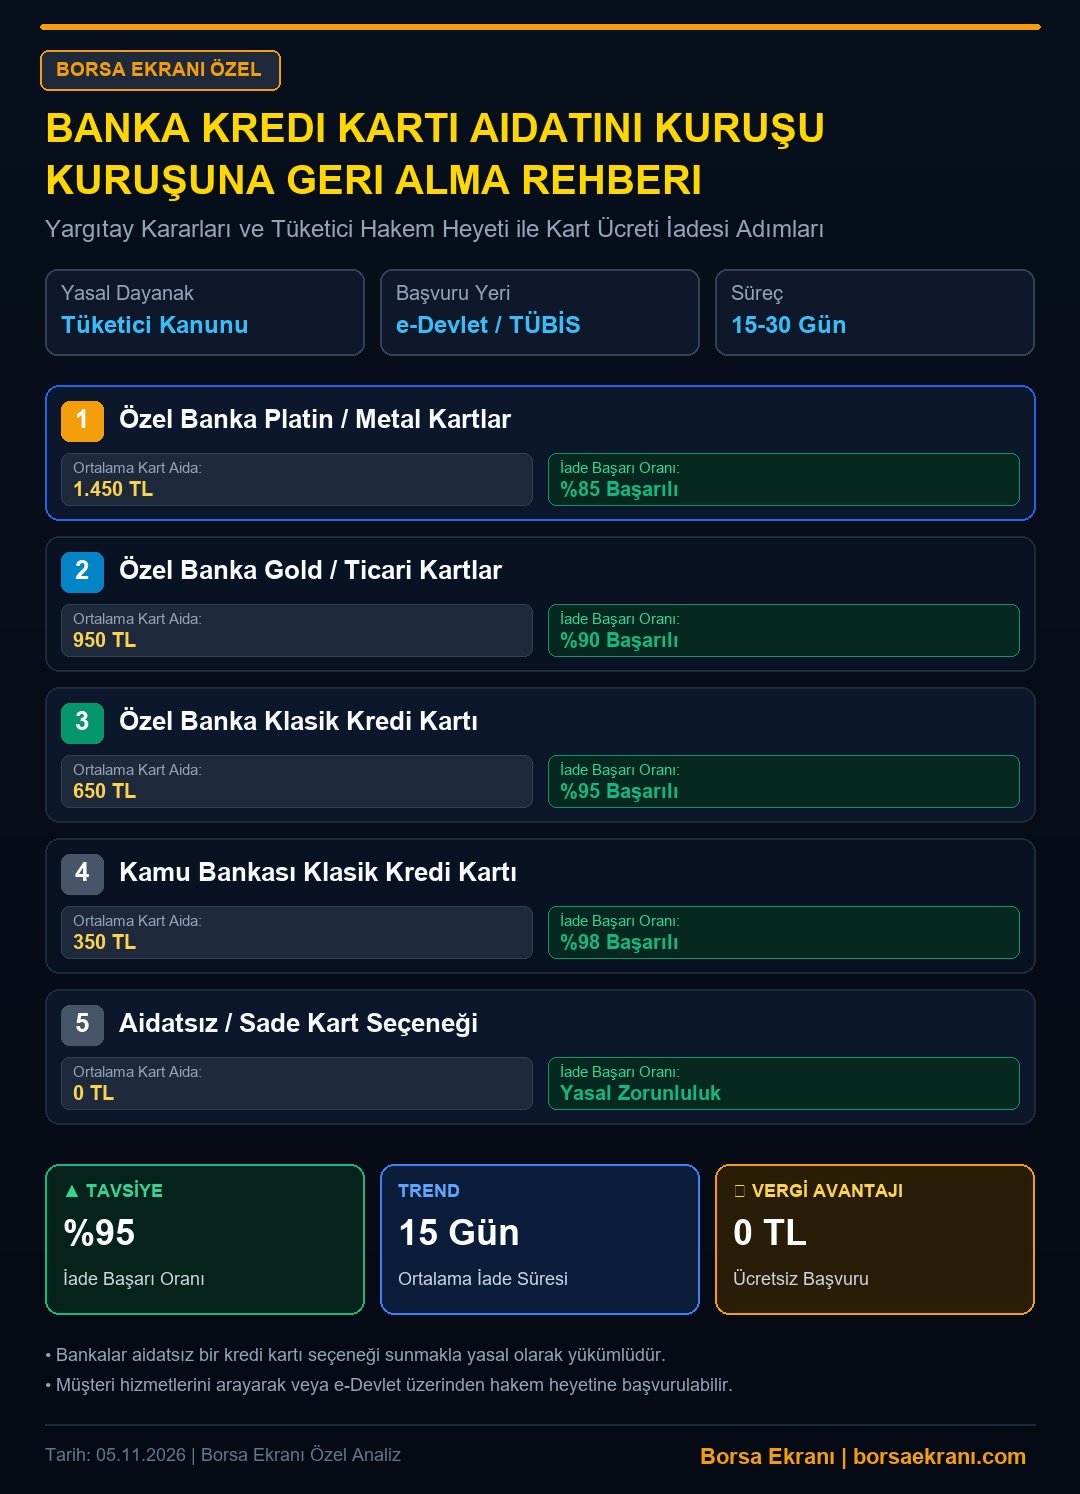
Aşağıdaki tabloda, Türkiye’deki genel bankacılık uygulamalarında karşılaşılan ortalama aidat tutarları ve tüketicinin itiraz etmesi durumunda iade alma başarı oranları yer almaktadır:
🔍 Görsele dokunarak tam ekran açabilir, çift parmağınızla (pinch-to-zoom) serbestçe büyütebilirsiniz.
Kart Aidatı Geri Alma Oranları ve Tablo
| Kart Türü | Ortalama Aidat Tutarı | İade Başarı Oranı |
|---|---|---|
| Özel Banka Platin / Metal Kart | 1.450 TL | %85 |
| Özel Banka Gold / Ticari Kart | 950 TL | %90 |
| Özel Banka Klasik Kredi Kartı | 650 TL | %95 |
| Kamu Bankası Klasik Kart | 350 TL | %98 |
| Aidatsız / Sade Kart | 0 TL | N/A |
Adım Adım Başvuru ve Yol Haritası
1. Adım: İlk olarak ilgili bankanın müşteri hizmetlerini arayarak ‘aidat iadesi’ talebinde bulunun. Banka genellikle ‘puan yükleme’ teklifi sunacaktır; bunu reddedip iadeyi nakit talep ettiğinizi belirtin.
2. Adım: Talebiniz reddedilirse, bankadan ‘ücret kesintisine dair dekont veya ekstreyi’ dijital olarak alın. Bu belge, Tüketici Hakem Heyeti başvurusunda temel kanıtınız olacaktır.
3. Adım: e-Devlet üzerinden ‘Tüketici Hakem Heyeti Başvuru İşlemi’ sekmesine giriş yapın.
4. Adım: Başvuru formunda şikayet türünü ‘Finansal Hizmetler’ ve alt başlık olarak ‘Kredi Kartı Üyelik Ücreti’ olarak seçin.
5. Adım: Bankadan aldığınız dekontu sisteme yükleyerek başvurunuzu onaylayın. Süreç genellikle 30-60 gün içinde sonuçlanmaktadır.
Yargıtay Kararları Ne Diyor?
Yargıtay’ın yerleşik içtihatlarına göre, tüketiciden habersiz veya sözleşme şartları açıkça müzakere edilmeden alınan aidatlar ‘haksız şart’ niteliği taşımaktadır. Bankalar, aidat alabilmek için kartın ‘bedelsiz’ alternatifini tüketiciye sunmak ve bu tercihi tüketicinin yapmasını sağlamak zorundadır.
Bu zorunluluğun yerine getirilmediği durumlarda, Tüketici Hakem Heyetleri doğrudan tüketici lehine karar vermektedir. 05.11.2026 itibarıyla dolar kurunun 50,05 TL, euro kurunun 56,32 TL olduğu piyasa koşullarında, bireysel bütçenizi korumak adına bu yasal hakkı kullanmak, enflasyonist ortamda küçük ama etkili bir tasarruf adımıdır.
Aidatsız Kart Seçeneği ve Yasal Haklar
Bankaların kart aidatlarından kurtulmanın en kesin yolu, kredi kartı başvurusu sırasında veya mevcut kartınızın vadesi dolduğunda ‘aidatsız’ kart seçeneğini talep etmektir. BDDK düzenlemeleri uyarınca her banka, yıllık ücreti olmayan bir kart tipi sunmakla yükümlüdür.
Aidatsız kartlarda genellikle kampanya puanları veya taksit erteleme gibi özellikler kısıtlı olabilir ancak 1.450 TL’ye kadar varan yıllık maliyetten tamamen kurtulmuş olursunuz. Özellikle çok sayıda kartı olan tüketicilerin, kullanmadıkları kartları kapatıp aidatsız kartlara geçiş yapması hane bütçesinde yıllık bazda ciddi bir tasarruf sağlar.
Analiz: 2027 yılına girerken yüksek enflasyonist baskı, hane halkının harcanabilir gelirini daraltmaktadır. Bankaların kredi kartı aidatları, toplam tüketici harcamaları içerisinde önemsiz görünen ancak kümülatif etkisi yüksek bir kalemdir. Tüketicilerin yasal haklarını arayarak bu iadeleri alması, bankacılık sektöründe ‘aidatsız kart’ talebini artıracak ve bankaları daha şeffaf fiyatlandırma politikalarına itecektir. Yatırımcılar için bu durum, bankaların ‘faiz dışı gelirlerinde’ orta vadede bir daralma yaşanabileceği, ancak dijital bankacılık ve aidatsız ürün çeşitliliğinin müşteri sadakatini artırarak operasyonel verimliliği destekleyeceği bir dönüşümün habercisidir.

Borsa Ekranı Telegram Kanalı
Okuduğunuz haberle ilgili tüm sıcak gelişmeleri, faiz ve zam tablolarını kaçırmamak için Borsa Ekranı Telegram kanalımıza katılın.