Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
Faiz yükünü hafifleten borç yapılandırma imkanları, taksit planları ve finansal özgürlüğe giden yol haritası
Kredi kartı borçlarında sadece asgari tutarı ödemek, borcunuzun yıllara yayılan bir faiz sarmalına dönüşmesine neden olur. Mevcut BDDK düzenlemeleri kapsamında 60 aya varan yapılandırma seçeneklerini kullanarak borç yükünden kurtulabilir, nakit avans gibi yüksek maliyetli hatalardan kaçınarak finansal dengenizi 2027 yılına girmeden tesis edebilirsiniz.
Asgari Ödeme Tuzağı ve Bileşik Faiz Sarmalı
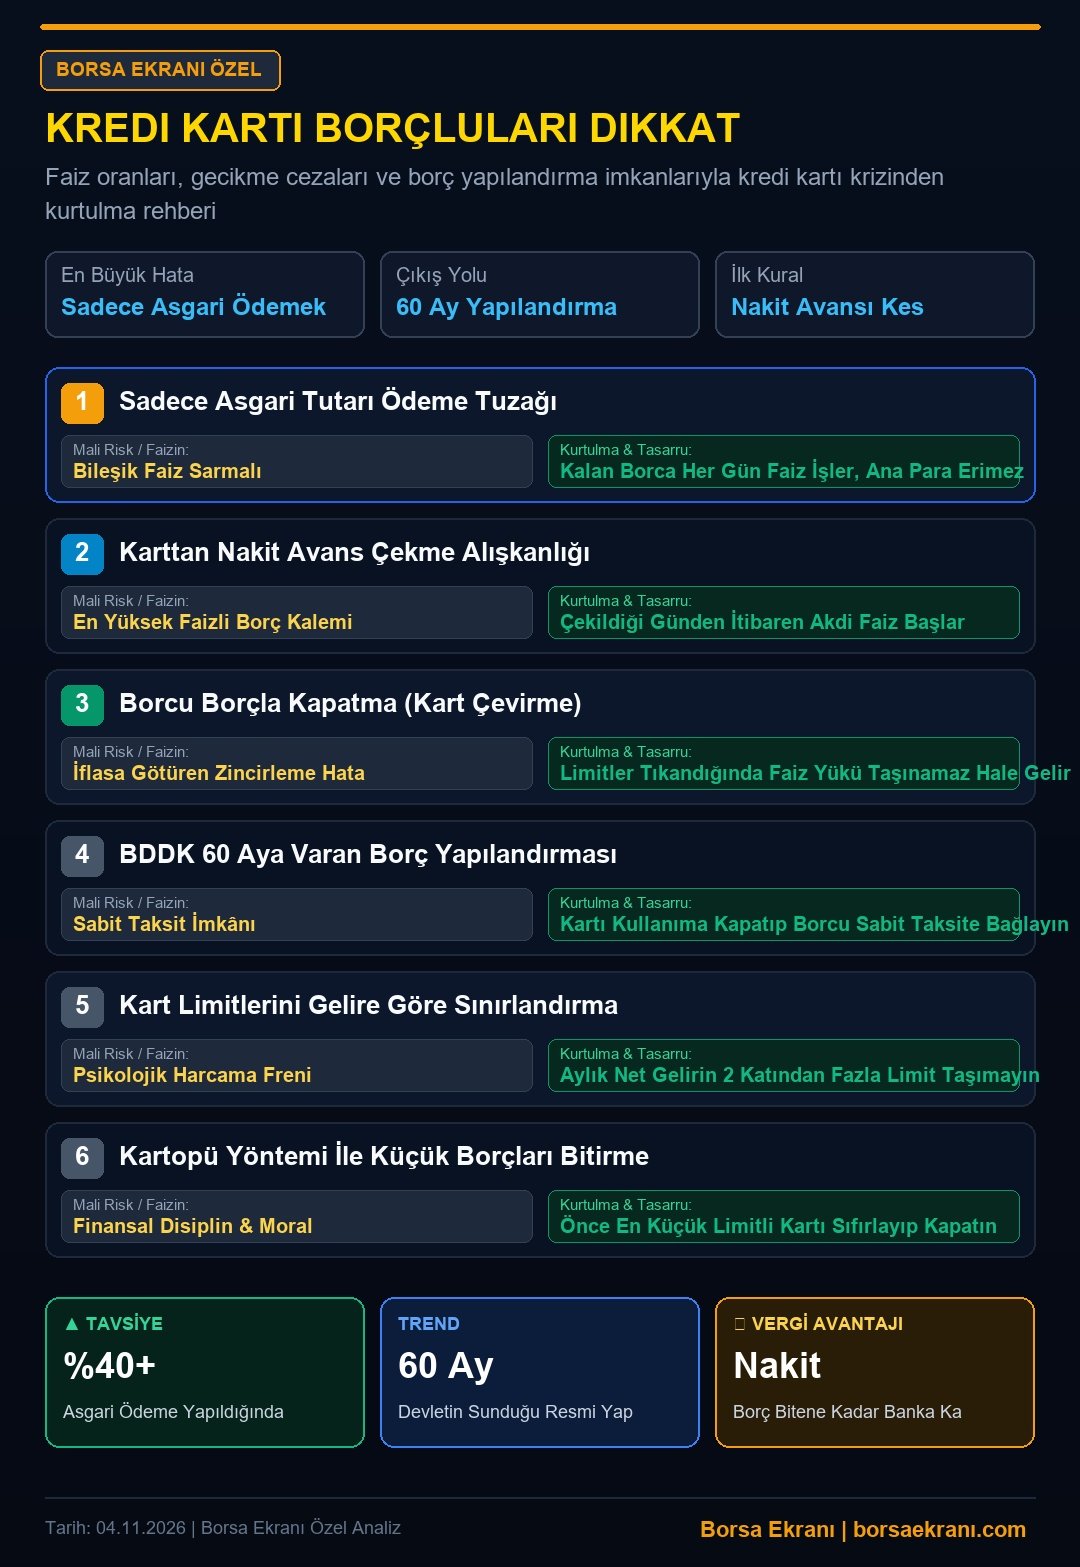
Kredi kartı ekstrelerinde görülen ‘asgari ödeme tutarı’, borcu bitirmenizi değil, yalnızca kartın kullanıma açık kalmasını sağlayan bir eşiktir. Asgari tutarın ödenmesi durumunda kalan ana para borcuna günlük akdi faiz işletilmeye devam edilir. Bu süreçte borçlunun ödediği tutarın büyük bir kısmı ana paraya değil, oluşan faize gittiği için borç erimez, aksine katlanarak büyür.
Örneğin, 100.000 TL’lik bir kredi kartı borcunda sadece asgari ödeme yaparak devam etmek, borcun tamamen kapanması için gereken süreyi 4-5 yıla çıkarabilir. Bu süre zarfında ödeyeceğiniz toplam faiz, ana parayı neredeyse ikiye katlayabilir. Borcunuzu bitirmek için yapmanız gereken ilk hamle, asgari tutarın üzerine bütçenizi zorlayacak en yüksek tutarı ekleyerek ‘ana para’ erimesini hızlandırmaktır.
🔍 Görsele dokunarak tam ekran açabilir, çift parmağınızla (pinch-to-zoom) serbestçe büyütebilirsiniz.
Nakit Avans ve Borcu Borçla Kapatma Hatası
Finansal okuryazarlıkta ‘kart çevirme’ olarak bilinen, bir kartın borcunu başka bir karttan nakit avans çekerek kapatma yöntemi, iflasa giden en hızlı yoldur. Nakit avans, çekildiği günden itibaren günlük faiz işletilen en pahalı borçlanma türüdür. Bu yöntemle sadece borcun vadesini ötelemiş olur, ancak faiz yükünü geometrik olarak artırırsınız.
Mevcut piyasa koşullarında nakit avans maliyetleri, tüketici kredisi faiz oranlarının oldukça üzerinde seyretmektedir. Bu hataya düşmek yerine, kartınızın limitini kullanmak yerine bankanızla doğrudan iletişime geçerek faizsiz taksitlendirme kampanyalarını veya borç erteleme seçeneklerini sorgulamanız daha sağlıklı bir finansal tercihtir.
60 Aya Varan BDDK Destekli Borç Yapılandırma
BDDK’nın sunduğu 60 aya kadar yapılandırma imkanı, borçlarını ödemekte güçlük çeken vatandaşlar için en ciddi çıkış kapısıdır. Bu yöntem, dağınık borçları tek bir çatı altında toplayarak sabit ve ödenebilir taksitlere böler. Yapılandırma döneminde kredi kartı kullanıma kapatılacağı için, harcama disiplini zorunlu hale gelir.
Yapılandırma sürecinde banka ile yapacağınız görüşmede taksitlerin gelirinize uygun olmasını talep edin. Bu sayede ‘kart borcunu çevirme’ psikolojik baskısından kurtulur ve her ay düzenli bir ödeme planı ile borcunuzu sıfırlarsınız.
Kartopü Yöntemi ve Limit Yönetimi
Borç bitirme disiplininde ‘Kartopü Yöntemi’ hem finansal hem de motivasyonel bir zaferdir. Çok sayıda kartınız varsa, bakiyesi en düşük olan kartı en öncelikli hedef haline getirin. Küçük olanı bitirdiğinizde elde edeceğiniz özgüven, daha büyük borçların üzerine gitmenizi kolaylaştırır. Ayrıca aylık net gelirinizin toplam 2 katından fazla toplam kart limiti taşımamak, ani harcama krizlerine karşı en iyi koruyucu kalkandır.
Geliriniz 50.024,70 TL (1.000 Dolar bazlı örnek) civarında ise, toplam kredi kartı limitinizi 100.000 TL bandında tutmak, bütçenizi kontrol altında tutmanıza yardımcı olur.
Güncel Piyasa Verileriyle Finansal Planlama
Borç yönetimi yaparken elinizdeki varlıkların değerini de göz ardı etmemelisiniz. 04.11.2026 itibarıyla gram altın 6.530,82 TL, Dolar ise 50,0247 TL seviyesinde seyretmektedir. Borcunuzu yapılandırırken veya ödeme planı çıkarırken, birikimlerinizle borcu kapatmanın maliyetini, borcun faiziyle kıyaslamalısınız.
Aşağıdaki tabloda, 100.000 TL tutarındaki bir borcun farklı ödeme yöntemlerine göre tahmini etkisi yer almaktadır:
table_html
| Yöntem | Avantajı | Riski |
|---|---|---|
| Asgari Ödeme | Kısa vadede nakit akışı sağlar | Bileşik faiz ile borç katlanır |
| 60 Ay Yapılandırma | Sabit ödeme planı oluşturur | Kart kullanımına kapatılır |
| Kartopü Yöntemi | Psikolojik motivasyon sağlar | Disiplin gerektirir |
| Nakit Avansla Kapama | Geçici rahatlama sağlar | En yüksek faiz yükü bindirir |
Analiz: 2026 yılı sonu itibarıyla kredi kartı borçluluğu, hane halkı bütçesi üzerinde en büyük baskı unsurlarından biri olmaya devam ediyor. Ancak, BDDK’nın yapılandırma esnekliği, borçluluk krizini bir iflas senaryosundan bir ‘disiplin sürecine’ dönüştürme fırsatı sunuyor. Yatırımcılar için mesaj ise nettir: Borcu yönetemeyen, birikimini de yönetemez. 2027 yılına girerken, kredi kartı borçlarını yapılandırarak üzerindeki faiz baskısını kaldıran tüketiciler, serbest nakit akışlarını yatırıma (altın, borsa vb.) yönlendirme şansı bulacaklardır. Borç eritmeyi bir görev değil, bir yatırım stratejisi olarak görenler, 2027 yılı içerisinde finansal özgürlüklerine kavuşma potansiyelini ellerinde tutuyorlar.

Borsa Ekranı Telegram Kanalı
Okuduğunuz haberle ilgili tüm sıcak gelişmeleri, faiz ve zam tablolarını kaçırmamak için Borsa Ekranı Telegram kanalımıza katılın.