Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz

 Soner Güneş
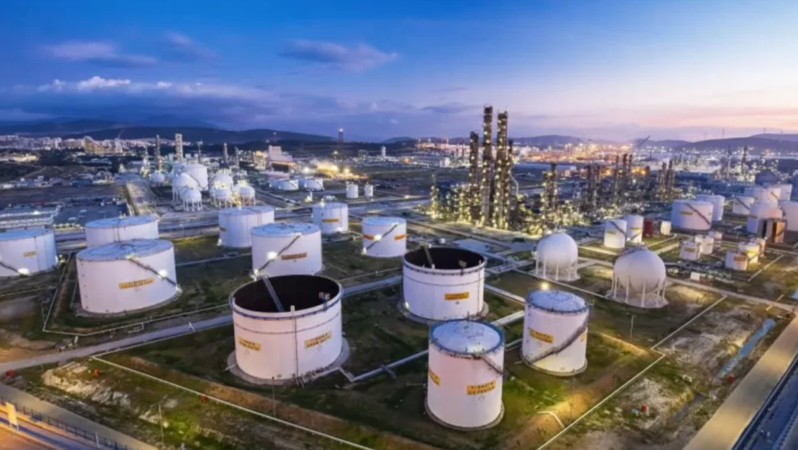
Petkim Petrokimya Holding (PETKM), 2026 yılı üçüncü çeyrek sonuçlarını değerlendirdiği analist toplantısında, küresel piyasalardaki marj baskısı ve düşük talebin operasyonel süreçler üzerindeki etkilerini detaylandırdı.
Toplantıda, sektör genelinde yaşanan marj daralmasına dikkat çekilirken, etilen-nafta makasının ikinci çeyrekteki ton başına 485 dolardan üçüncü çeyrekte 75 dolara gerilediği belirtildi. Eylül ayında eksi 5 dolara kadar inen bu marj, şirket kârlılığı üzerinde belirgin bir baskı oluşturdu. Yönetim, Türkiye petrokimya pazarındaki zayıf talep ve Çin’den gelen yoğun ithalatın rekabeti artırdığını ifade ederken, Petkim’in iç pazardaki yüzde 12’lik pazar payını korumayı başardığını vurguladı.
Operasyonel tarafta, planlı bakım çalışmaları ve hammadde tedarikindeki kısıtlar nedeniyle kapasite kullanım oranları plastik hammaddelerinde yüzde 75’e geriledi. Toplam satış hacmi 516 bin ton seviyesinde gerçekleşirken, yönetim özellikle yüksek benzin talebi kaynaklı arz fazlasının ürün satışları üzerinde sınırlayıcı etkisine değindi. Bununla birlikte, disiplinli bir işletme sermayesi yönetimiyle stok seviyelerinde yüzde 24’lük bir iyileşme sağlandığı ve şirketin 7,3 milyar TL büyüklüğünde nakit pozisyonunu koruduğu kaydedildi.
Finansal sonuçlara bakıldığında, 32 milyar TL hasılat ile başabaş noktasına yakın bir brüt kâr elde edilirken, FAVÖK yüzde 82 düşüşle 633 milyon TL seviyesinde gerçekleşti. Öte yandan, STAR Rafinerisi’nin yüzde 99 kapasite ile çalışması ve 22,8 milyar TL net kâr katkısı sağlaması, grubun toplam finansal yapısı için kritik bir destek unsuru oldu. Şirket yönetimi, dördüncü çeyrekte kapasite kullanım oranının yüzde 60-65 bandında seyretmesini beklediklerini ve yıl geneli için yaklaşık 2,1 milyon tonluk bir satış hacmi öngördüklerini belirtti.
Analiz: Petkim için üçüncü çeyrek, operasyonel zorlukların ve marj sıkışmasının zirve yaptığı bir dönem olarak geride kaldı. Şirketin net zarar açıklamasına rağmen işletme sermayesindeki iyileşme ve nakit pozisyonunu koruma becerisi, bilanço disiplini açısından olumlu bir sinyal. Orta vadede, STAR Rafinerisi’nin sağladığı güçlü nakit akışı ve entegre üretim yapısı, şirketi sektördeki dalgalanmalara karşı koruyan en önemli kalkan olmaya devam ediyor. 2026 yılı sonu için hedeflenen 100 milyon dolarlık FAVÖK rakamı ve yukarı yönlü potansiyel beklentisi, piyasalardaki arz sıkışıklığının bir fırsata çevrilebileceğine işaret ediyor. Yatırımcılar için hisse performansı, petrol fiyatlarındaki volatilite ve petrokimya makasındaki toparlanma hızı tarafından belirlenecektir.

Borsa Ekranı Telegram Kanalı
Okuduğunuz haberle ilgili tüm sıcak gelişmeleri, faiz ve zam tablolarını kaçırmamak için Borsa Ekranı Telegram kanalımıza katılın.