Anasayfa
 Canlı Borsa
 Borsa
 Tüm Hisseler
 Borsa Haberleri
 Blog
 Takas Analizi
 Para Girişi
 Önerilen Hisseler
 Bilanço
 Halka Arz
 Soner Güneş
Küresel piyasalar, Orta Doğu’daki jeopolitik riskler, yükselen petrol fiyatları, Fed’in faiz politikası ve teknoloji şirketlerinin kârlılık beklentileri arasında dalgalı bir haftayı geride bıraktı. Önümüzdeki hafta ABD başta olmak üzere birçok ülkede açıklanacak enflasyon verileri, merkez bankalarının faiz kararlarına ilişkin beklentiler ve piyasalardaki fiyatlamalar açısından belirleyici olacak.
Küresel Piyasaların Gündeminde Enflasyon Var
Küresel pay piyasaları, geride kalan haftada jeopolitik gelişmeler, merkez bankalarının para politikalarına ilişkin beklentiler ve şirket bilançolarına yönelik öngörülerle yön buldu. Özellikle Orta Doğu’daki çatışmaların enerji arzını tehdit etmesi ve petrol fiyatlarının yüksek seviyelerde kalması, enflasyon endişelerini yeniden gündeme taşıdı.
ABD’de iş gücü piyasasında görülen soğuma işaretleri, Fed’in yakın dönemde faiz artırabileceğine yönelik beklentilerin ötelenmesine neden oldu. Buna karşın enerji maliyetlerindeki yükselişin enflasyonu yeniden hızlandırabileceği endişesi, para politikasına ilişkin belirsizlikleri artırdı.
Hürmüz Boğazı’nda tanker trafiğinin yavaşlaması, küresel enerji arzına yönelik kaygıları güçlendiren gelişmeler arasında yer aldı. Çarşamba günü ABD yönetiminin, 3 Kasım’daki ara seçimlerden önce İran’a yönelik olası saldırı seçenekleri hazırlanmasını istediğine ilişkin haberler piyasalardaki risk algısını yükseltti. ABD Başkanı Donald Trump’ın cuma günü yaptığı açıklamalar ise endişelerin bir miktar azalmasını sağladı.
Trump ayrıca Rusya Devlet Başkanı Vladimir Putin ile yapılan görüşmede, ABD ve küresel piyasalara dizel yakıt tedarik edilmesi konusunda anlaşmaya varıldığını açıkladı. İlk aşamada 300 bin tonun üzerinde, kasım ayında ilave 500 bin ton ve sonraki dönemde 1 milyon ton dizel yakıt tedarik edilmesinin öngörüldüğü belirtildi.
Enerji arzının artabileceğine yönelik beklentiler, petrol fiyatları üzerinden oluşan enflasyon baskısının hafifleyebileceği düşüncesini destekledi. Ancak Orta Doğu’daki gelişmelerin seyri, enerji fiyatları ve dolayısıyla küresel enflasyon görünümü açısından önemini koruyor.
Bu nedenle önümüzdeki hafta açıklanacak enflasyon verilerinin yanı sıra Uluslararası Para Fonu (IMF) ve Dünya Bankası Grubu’nun 2026 yıllık toplantıları kapsamında yapılacak merkez bankası başkanlarının konuşmaları da yakından izlenecek.
Fed’in Faiz Kararı Belirleyici Olacak
Enflasyon verileri, küresel merkez bankalarının önümüzdeki dönemde izleyeceği para politikasına ilişkin önemli sinyaller verecek. Enflasyonun beklentilerin altında kalması, faiz artırımı ihtimalini azaltarak para politikasında daha ılımlı bir görünümü destekleyebilir. Buna karşılık enerji fiyatlarının etkisiyle enflasyonun hızlanması, faizlerin yüksek seviyelerde daha uzun süre tutulmasına ve yeni faiz artışı ihtimalinin güçlenmesine yol açabilir.
Para piyasalarındaki fiyatlamalara göre Fed’in ekim ayındaki toplantısında politika faizini sabit tutması yüzde 83 ihtimalle bekleniyor. Ancak bankanın yılın son bölümünde faiz artırabileceğine yönelik beklentiler de gündemdeki yerini koruyor.
Fed’in yayımladığı, 15-16 Eylül tarihlerinde gerçekleştirilen Federal Açık Piyasa Komitesi (FOMC) toplantısına ilişkin tutanaklar, yıl sonuna kadar faiz artışı olasılığının masada olduğunu gösterdi.
İstanbul Ekonomi Forumu’nda konuşan Fed Yönetim Kurulu Üyesi Christopher Waller da aralık ayında faiz artışına kapı aralayan açıklamalarda bulundu. Waller, faiz artışlarının birbirini izleyen toplantılarda yapılmasının zorunlu olmadığını ancak makul bir süre içerisinde gerçekleştirilebileceğini ifade etti.
Önümüzdeki hafta ABD’de açıklanacak enflasyon ve üretici fiyatları verileri, perakende satışlar ve işsizlik maaşı başvuruları, Fed’in kararlarına ilişkin beklentilerin şekillenmesinde etkili olacak.
Yapay Zekâ Hisselerinde Kârlılık Endişesi
Küresel piyasaların bir diğer önemli gündem maddesi, teknoloji şirketlerinin özellikle yapay zekâ alanındaki büyüme ve kârlılık beklentileri oldu.
Yapay zekâ yatırımlarının şirket gelirlerine ne ölçüde yansıyacağına ilişkin soru işaretleri, teknoloji hisselerinde zaman zaman satış baskısına neden oluyor. ABD merkezli yapay zekâ şirketi OpenAI’ın yıllık gelir hedeflerine ulaşma ihtimaline yönelik tartışmalar da sektördeki büyüme beklentilerini etkiledi.
Gelecek haftadan itibaren hız kazanacak bilanço sezonunda şirketlerin açıklayacağı finansal sonuçlar, hisse senetlerinin yönü açısından önem taşıyacak. Özellikle teknoloji şirketlerinin gelir artışları, kâr marjları ve gelecek döneme ilişkin beklentileri, yatırımcıların risk alma iştahını belirleyebilir.
Bu çerçevede piyasalarda yalnızca şirketlerin açıkladığı kâr rakamları değil, bu kârlılığın sürdürülebilir olup olmadığı da yakından takip edilecek.
Tahvil Faizleri Geriledi, Altın Yükseldi
ABD Hazine Bakanlığının 6 milyar dolarlık geri alım gerçekleştirmesiyle tahvil piyasalarındaki satış baskısı hafifledi. Haftanın ortasında yüzde 5,36 ile 2002’den bu yana en yüksek seviyesini gören ABD’nin 10 yıllık tahvil faizi, haftayı yüzde 5,25 seviyesinde tamamladı.
Dolar endeksi ise jeopolitik belirsizlikler ve avronun değer kaybının etkisiyle yükselişini sürdürdü. Endeks, haftalık bazda yüzde 0,3 artarak 102,2 seviyesine çıktı.
Fed’in kısa vadede faiz artırmayabileceği beklentisi ve tahvil faizlerindeki gerileme, altının elde tutulmasının alternatif maliyetini azaltarak değerli metali destekledi. İki haftalık düşüş serisini sonlandıran altının ons fiyatı, haftalık bazda yüzde 1,3 yükselerek 4 bin 194 dolara ulaştı.
Enerji arzına ilişkin endişeler ise petrol fiyatlarını yukarıda tuttu. Aralık vadeli Brent petrolün varil fiyatı, haftayı yüzde 2,12 artışla 104,4 dolardan tamamladı.
Önümüzdeki dönemde petrol fiyatlarının seyri, enflasyon beklentileri, Fed’in faiz politikası ve doların yönü; altın başta olmak üzere küresel varlık fiyatları üzerinde belirleyici olmaya devam edecek.
ABD Borsaları Haftayı Yükselişle Tamamladı
ABD pay piyasaları, güçlü şirket kârı beklentilerinin desteğiyle haftayı pozitif tamamladı. Haftalık bazda S&P 500 endeksi yüzde 1,15, Dow Jones endeksi yüzde 0,93 ve Nasdaq endeksi yüzde 0,64 yükseldi.
Hafta içerisinde rekor seviyeler test edilmesine rağmen son işlem günlerine doğru yükseliş ivmesinin zayıfladığı görüldü.
Makroekonomik veriler ise ABD ekonomisinde bazı yavaşlama işaretlerine dikkat çekti. Michigan Üniversitesi tarafından ölçülen tüketici güven endeksi ekim ayında 46,3’e gerileyerek mayıs ayından bu yana en düşük seviyesine indi ve piyasa beklentilerinin altında kaldı.
Hizmet sektörüne ilişkin ISM Satınalma Yöneticileri Endeksi (PMI) de eylülde 54,9’a geriledi. Endeks, sektörde büyümenin devam ettiğini ancak büyüme hızının yavaşladığını gösterdi.
Gelecek hafta ABD’de ikinci el konut satışları, enflasyon, üretici fiyatları, perakende satışlar, haftalık işsizlik maaşı başvuruları, Philadelphia Fed imalat sanayi endeksi, sanayi üretimi ve kapasite kullanımı verileri izlenecek. Fed Başkanı Kevin Warsh’un konuşması da yatırımcıların gündeminde olacak.
Avrupa Borsalarında Fransa Baskısı
Avrupa pay piyasaları, yüksek enerji fiyatları ve jeopolitik belirsizliklerin yanı sıra Fransa ekonomisine ilişkin mali kaygılar nedeniyle İngiltere hariç haftayı düşüşle tamamladı.
Fransa Maliye Bakanı Roland Lescure’un açıklamaları ülke ekonomisine ilişkin endişeleri bir miktar azaltırken, Fransa’nın 10 yıllık tahvil faizindeki yükseliş de duruldu. Ülkenin 10 yıllık tahvil getirisi haftayı yüzde 4,85 seviyesinde tamamladı.
İngiltere Merkez Bankası (BoE) Başkanı Andrew Bailey, İstanbul Ekonomi Forumu’nda yaptığı konuşmada küresel finansal sistemin artan belirsizliklere rağmen dayanıklılığını koruduğunu ancak yeni şoklara karşı hazırlıklı olunması gerektiğini söyledi.
Bailey, Orta Doğu’daki savaşın ekonomik büyüme, enflasyon ve faiz oranları üzerinde önemli belirsizlikler yarattığını belirtti. Devlet tahvili piyasaları, kredi piyasaları ve varlık değerlemelerindeki kırılganlıkların bu süreçte daha görünür hale gelebileceğine dikkat çekti.
Öte yandan Avrupa Birliği Komisyonu, Ukrayna’ya yönelik 90 milyar avroluk destek kredisi kapsamında 1,24 milyar avroluk yeni finansman sağlandığını açıkladı. Söz konusu kaynağın Ukrayna’da üretilen insansız hava araçları, dron önleme sistemleri, mühimmat ve füzeler için kullanılacağı bildirildi.
Birleşmiş Milletler Ticaret ve Kalkınma Konferansı (UNCTAD) ise küresel ekonomik büyümenin bu yıl yüzde 2,6’ya yavaşlayacağını, 2027’de yüzde 2,7 seviyesinde gerçekleşeceğini öngördü. Kuruluş, mal ve hizmet ticaretinde bu yıl yüzde 4 büyüme bekliyor.
Bölgeden gelen ekonomik verilerde ise farklı sinyaller öne çıktı. Avro Bölgesi bileşik PMI verisi eylülde 53,1 puana yükselerek son 41 ayın en yüksek seviyesine ulaştı. Buna karşılık Avro Bölgesi ÜFE’sinin ağustosta aylık bazda yüzde 1,9 artması, maliyet baskılarının devam ettiğini gösterdi.
Almanya’da kurumsal iflasların temmuz ayında son 13 yılın en yüksek aylık seviyesine ulaşması da ekonomik görünüm açısından dikkat çekti.
Bu gelişmelerle haftalık bazda İngiltere’nin FTSE 100 endeksi yüzde 0,86 yükselirken, Almanya’nın DAX endeksi yüzde 0,51, Fransa’nın CAC 40 endeksi yüzde 1,19 ve İtalya’nın MIB 30 endeksi yüzde 0,27 geriledi.
Gelecek hafta Almanya enflasyonu, Avrupa Merkez Bankası (ECB) Başkanı Christine Lagarde’ın konuşması, Avro Bölgesi sanayi üretimi, İngiltere sanayi üretimi ve Avro Bölgesi enflasyon verileri takip edilecek.
Asya Piyasalarında Karışık Seyir
Asya piyasalarında tatiller nedeniyle bazı borsaların kapalı olması, işlem hacminin daralmasına neden oldu. Bölgede enerji arzına ilişkin kaygılar ve merkez bankalarının faiz politikalarına yönelik beklentiler fiyatlamalar üzerinde etkili oldu.
Japonya’da ağustos ayına ilişkin dış ticaret dengesi 4,06 trilyon yen, yaklaşık 25,7 milyar dolar fazla verdi. Ülkede çalışanların kazançları da aynı dönemde yüzde 3,8 artarak beklentileri aştı.
Ücretlerdeki yükseliş, Japonya’da enflasyonun kalıcılığına ilişkin değerlendirmeler açısından önem taşıyor. Bu durum, Japonya Merkez Bankasının önümüzdeki dönemde atabileceği adımlara ilişkin beklentileri de etkileyebilir.
Hindistan Merkez Bankası ise şubat 2023’ten bu yana ilk kez faiz artırımına gitti. Banka, politika faizini 25 baz puan yükselterek yüzde 5,5’e çıkardı.
Haftalık bazda Hong Kong’un Hang Seng endeksi yüzde 1, Japonya’nın Nikkei 225 endeksi yüzde 1,06 yükseldi. Güney Kore’nin Kospi endeksi yüzde 5,39, Çin’in Şanghay bileşik endeksi ise yüzde 0,74 geriledi.
Gelecek hafta Çin’de tüketici ve üretici enflasyonu, Japonya’da üretici fiyatları, sanayi üretimi ve kapasite kullanımı verileri izlenecek. Japonya piyasaları pazartesi günü Spor Günü nedeniyle kapalı olacak.
Borsa İstanbul Haftayı Yatay Tamamladı
Yurt içinde Borsa İstanbul, haftayı sınırlı düşüşle tamamladı. BIST 100 endeksi haftalık bazda yüzde 0,03 gerileyerek 12.265,98 puana indi.
Yurt içi piyasaların gündeminde küresel gelişmelerin yanı sıra yatırım fonlarında yaşanan likidite ve tasfiye sürecine ilişkin düzenlemeler de yer aldı.
Hazine ve Maliye Bakanı Mehmet Şimşek, Ekonomi ve Finansta Milli Vizyon Zirvesi’nde yaptığı açıklamada, Türkiye Elektronik Fon Alım Satım Platformu’na (TEFAS) açık 17 fonun tasfiye edildiğini ve 43 bin fon katılımcısının parasının ilgili bankalara transfer edildiğini söyledi.
Diğer taraftan, AK Parti milletvekillerinin imzasıyla hazırlanan ve tasfiyesine karar verilen bazı yatırım fonlarına ilişkin düzenlemeler içeren kanun teklifi TBMM Başkanlığına sunuldu.
Teklifte, fonların tasfiye işlemlerinin Sermaye Piyasası Kurulunun (SPK) gözetim ve denetiminde, tasfiyeyle görevli kuruluşlar tarafından yürütülmesi öngörülüyor.
Teklife göre, SPK tarafından belirlenen fonlarda ara ödeme yapılabilecek. Net yatırım tutarı 1 milyon TL’nin altında olan yatırımcılar için bu tutar kadar, net yatırım tutarı 1 milyon TL ve üzerinde olan yatırımcılar için ise en fazla 1 milyon TL ara ödeme yapılması planlanıyor.
Düzenlemenin yasama sürecinin nasıl ilerleyeceği ve tasfiye kapsamındaki yatırımcıların ödemelerine ilişkin uygulama esasları önümüzdeki dönemde yakından izlenecek.
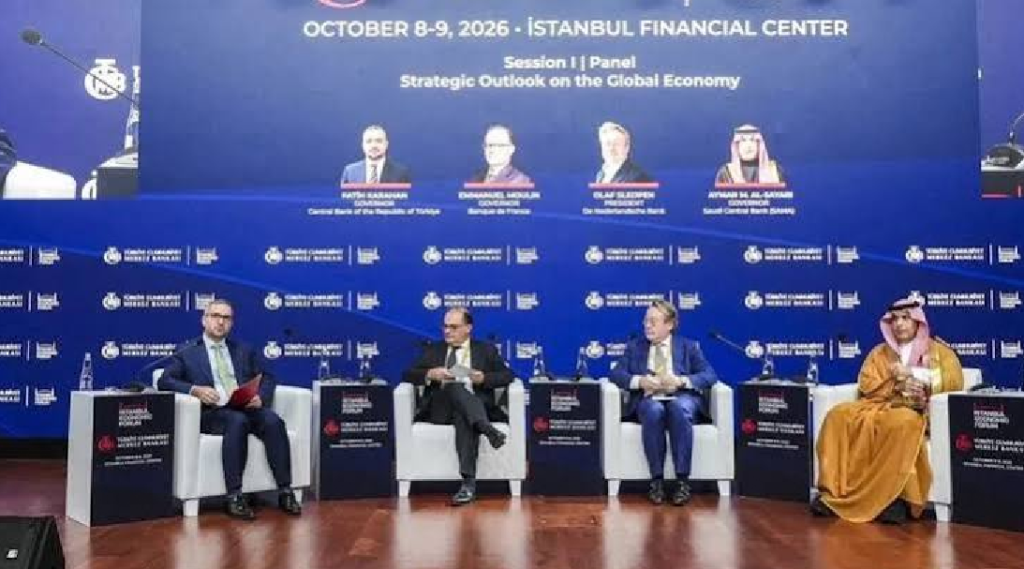
İstanbul Ekonomi Forumu Merkez Bankacılarını Buluşturdu
Türkiye Cumhuriyet Merkez Bankası (TCMB) tarafından İstanbul Finans Merkezi’nde düzenlenen İstanbul Ekonomi Forumu, dünyanın farklı ülkelerinden merkez bankası başkanlarını ve üst düzey ekonomi yetkililerini bir araya getirdi.
Fed Yönetim Kurulu Üyesi Christopher Waller ve BoE Başkanı Andrew Bailey’nin de katıldığı forumda küresel finansal istikrar, enflasyon, faiz politikaları ve jeopolitik risklerin ekonomi üzerindeki etkileri değerlendirildi.
Forumun kapanışında konuşan TCMB Başkanı Fatih Karahan, etkinliği yıllık hale getirmeyi hedeflediklerini belirterek gelecek toplantı için hazırlıkların başlayacağını ifade etti.
Yurt içinde gelecek hafta açıklanacak veriler arasında ödemeler dengesi, bütçe dengesi, TCMB Piyasa Katılımcıları Anketi, konut satışları ve konut fiyat endeksi bulunuyor. Ayrıca uluslararası kredi derecelendirme kuruluşu S&P Global Ratings’in Türkiye değerlendirmesi de piyasalar tarafından takip edilecek.
AA Finans Beklenti Anketi’ne katılan ekonomistler, cari işlemler hesabının ağustos ayında 3 milyar 502,9 milyon dolar fazla vermesini bekliyor.
Dolar/TL ise haftayı önceki haftalık kapanışın yüzde 0,3 üzerinde 49,2700 seviyesinden tamamladı.
Yeni Haftada Piyasaların Yönünü Ne Belirleyecek?
Önümüzdeki hafta küresel piyasalar açısından üç temel başlık öne çıkıyor: enflasyon verileri, Orta Doğu’daki gelişmeler ve şirket bilançoları.
ABD’de enflasyonun beklentilerin altında kalması, Fed’in faiz artırımı ihtimalini zayıflatarak hisse senetleri ve altın gibi varlıkları destekleyebilir. Buna karşılık petrol fiyatlarındaki yükselişin enflasyonu yeniden hızlandırması, tahvil faizlerinin ve doların güçlenmesine yol açabilir.
Teknoloji şirketlerinin açıklayacağı finansal sonuçlar da özellikle ABD borsalarının yönü açısından belirleyici olacak. Yapay zekâ yatırımlarının gelir ve kârlılığa dönüşme hızına ilişkin açıklamalar, sektördeki değerlemelerin sürdürülebilirliğine yönelik beklentileri etkileyebilir.
Borsa İstanbul açısından ise küresel risk iştahı, dolar/TL’nin seyri, fon tasfiyelerine ilişkin gelişmeler ve yurt içi ekonomik veriler yakından izlenecek.
Sonuç olarak, yeni hafta küresel piyasalar için yalnızca enflasyon verilerinin açıklanacağı bir dönem olmayacak. Verilerin merkez bankalarının faiz politikalarını nasıl şekillendireceği, enerji fiyatlarının enflasyon üzerindeki etkisi ve şirket kârlılıklarının mevcut değerlemeleri destekleyip desteklemeyeceği, yatırımcıların kararlarında belirleyici olacak.
YASAL UYARI
Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir.
Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri ve mevduat kabul etmeyen bankalar tarafından, ilgili müşteri ile imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır.
Burada yer alan bilgi, yorum ve tavsiyeler, bunları paylaşan kişi veya kurumların kişisel görüş ve değerlendirmelerine dayanmaktadır. Söz konusu görüş ve değerlendirmeler, yatırımcının mali durumu, yatırım hedefleri ile risk ve getiri tercihlerine uygun olmayabilir.
Bu nedenle, yalnızca burada yer alan bilgi, yorum ve değerlendirmelere dayanılarak yatırım kararı verilmesi, yatırımcının beklentilerine uygun sonuçlar doğurmayabilir. Yatırım kararları alınmadan önce kişinin kendi mali durumu, risk profili ve yatırım hedefleri dikkate alınmalı ve gerektiğinde yetkili yatırım kuruluşlarından profesyonel danışmanlık hizmeti alınmalıdır.